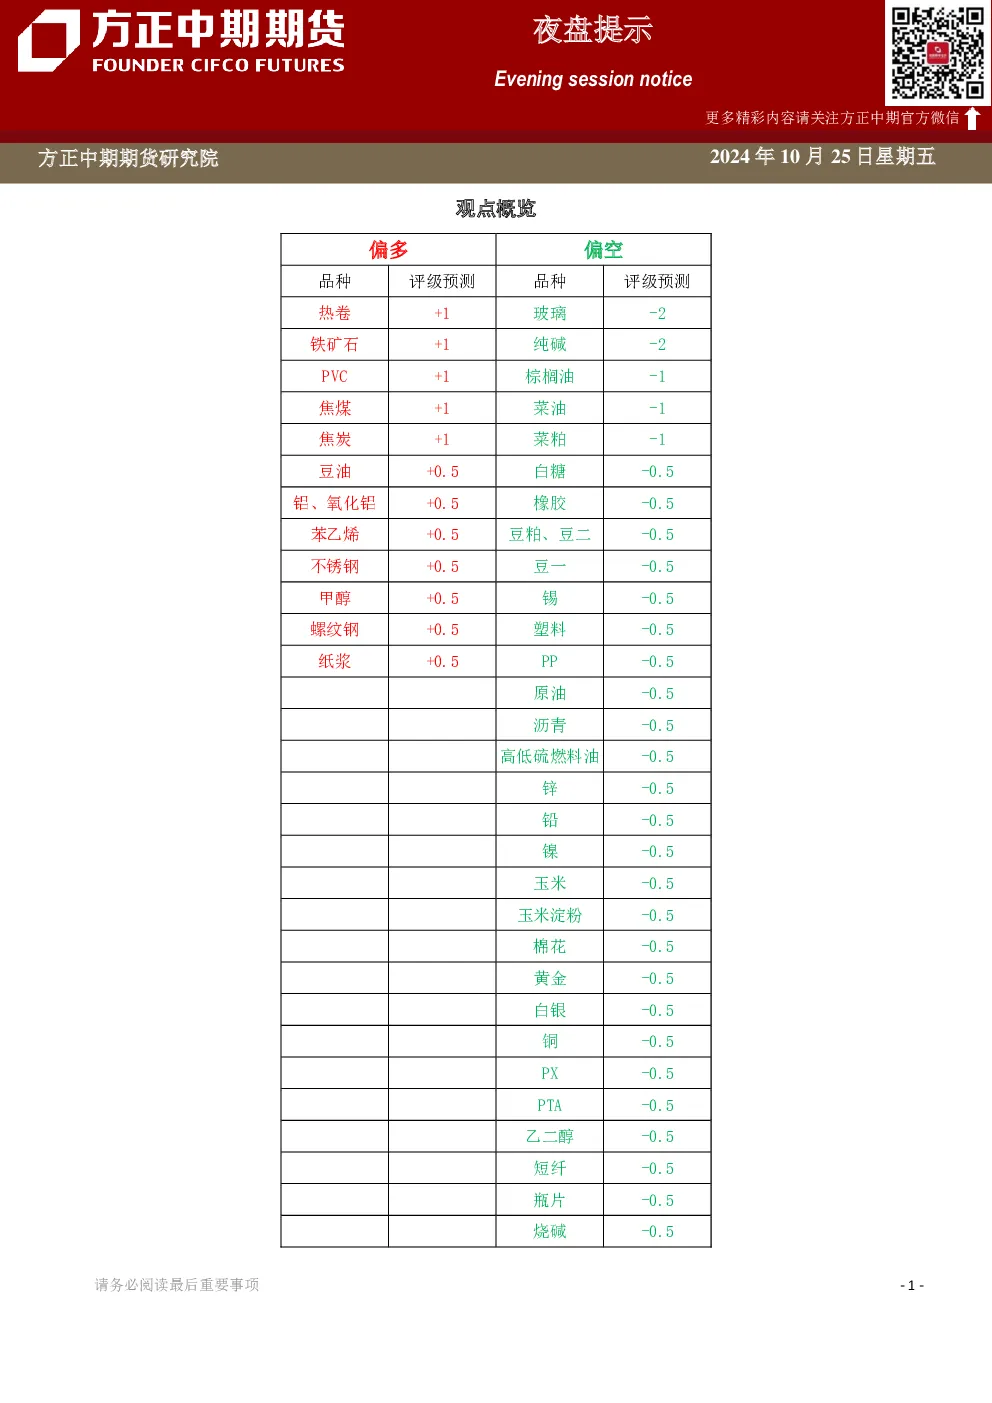
观点概览
本报告提供各品种期货的市场观点、操作建议和关键数据。信息均源于公开资料,仅供参考,不构成投资建议。
分品种观点详述
铜市
- 核心观点:美国经济预期软着陆利多铜价,国内四季度基建投资加快,铜需求旺季将至。国内铜库存累库后开始回落,进口增加,供应受限,需求恢复偏缓。
- 关键数据:
- ICSG数据显示,8月全球精炼铜供应过剩4.2万吨。
- 1-8月全球供应过剩53.5万吨。
- 国内外库存变化影响需关注。
- 研究结论:11月铜基本面有望走强,供弱需强支撑价格上行。沪铜波动区间预计为75000-80000元/吨。
- 操作建议:铜价节后调整基本结束,年底或将开启新一轮上升,下游需求端可逐步进行买保。
锌市
- 核心观点:美元指数升势放缓,美国大选不确定性及降息路径影响市场。LME锌库存增加,伦锌脱离高点。
- 操作建议:以逢高做空思路对待。
纸浆市
- 核心观点:纸浆短暂反弹后回落,政策面和基本面均不支持大幅上涨。
- 关键数据:
- 9月中国木浆进口量同环比下降。
- 国内机制纸产量高位持稳,纸浆刚需尚可但投机需求不强。
- 俄浆厂ILIM检修或减产9-10万吨。
- 外盘报价上调,进口成本6150-6330元/吨。
- 国内下游旺季需求改善有限,成品纸价格下跌。
- 研究结论:宏观利好有限,基本面未见改善,短期区间震荡。
- 操作建议:关注浆厂减产对盘面的提振力度,上方压力关注6000-6100元,延续偏空思路。
菜粕市
- 行情回顾:菜粕期货主力RM2501报收2380元/吨,环比收跌22元/吨或0.92%。
- 现货价格:南通2280,环比跌50。
- 市场逻辑:美棉市场宽松预期收敛,但美棉集中上市季和消费驱动不足仍压制期价。国内新棉上市季产量同比增长,下游消费动力不足,期价承压。
棉花市
- 核心观点:全球棉花市场宽松预期收敛,但美棉集中上市季和消费不足仍压制期价。国内新棉上市季产量同比增长,下游消费动力不足,期价承压。
- 操作建议:以逢高做空思路对待。