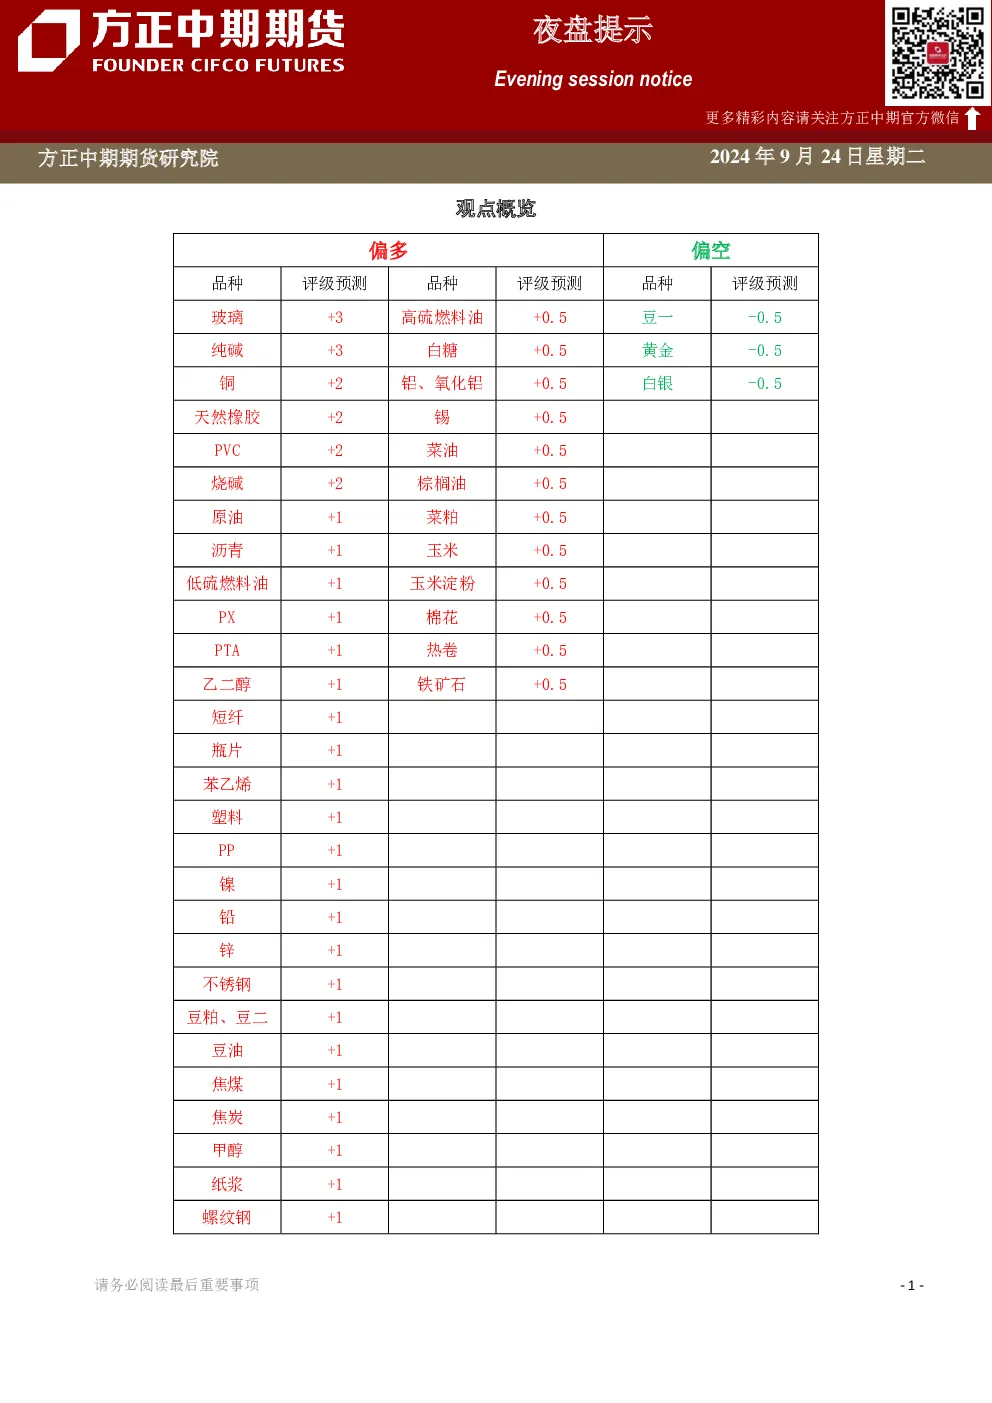
贵金属
- 市场对美联储9月降息50BP已充分计价,看多预期趋于一致,交易趋于拥挤。
玻璃
- 主力01合约涨6.19%收于1115元。
- 供应方面:安源玻璃二线放水,兰州新蓝天放水,福建连江瑞玻停止投料准备放水冷修。
纯碱
- 主力01合约涨6.42%收于1442元。
- 煤炭价格上涨,成本支撑上移;下游十一假期前有补库需求释放。
PTA
- 截止9月18日,开工负荷下降至75.5%,聚酯开工负荷窄幅下降至88.1%。
- 市场货源充足,加工费在300元/吨附近震荡。
- 装置动态:多套装置短停或降负,月底前将回归;10月恒力惠州250万吨计划检修,恒力大连220万吨暂不执行检修。
乙二醇
- 截止9月19日,开工负荷回升至68.01%,油制乙二醇浙石化已重启,煤制乙二醇河南煤业和广汇已重启。
- 后续中石化武汉10月检修2个月,吉化10月重启,通辽金煤、中昆和阳煤等计划重启。
- 截止9月18日当周华东港口库存59.70万吨,环比-2.50万吨,受台风影响库存下降,后续到港集中预计库存回升。
短纤和瓶片
- 短纤供需有所好转,但成品库存高位,供应压力仍偏大,价格跟随原料波动。
- 瓶片供增需弱,跟随成本震荡。
- 短纤和瓶片尝试短线做多。