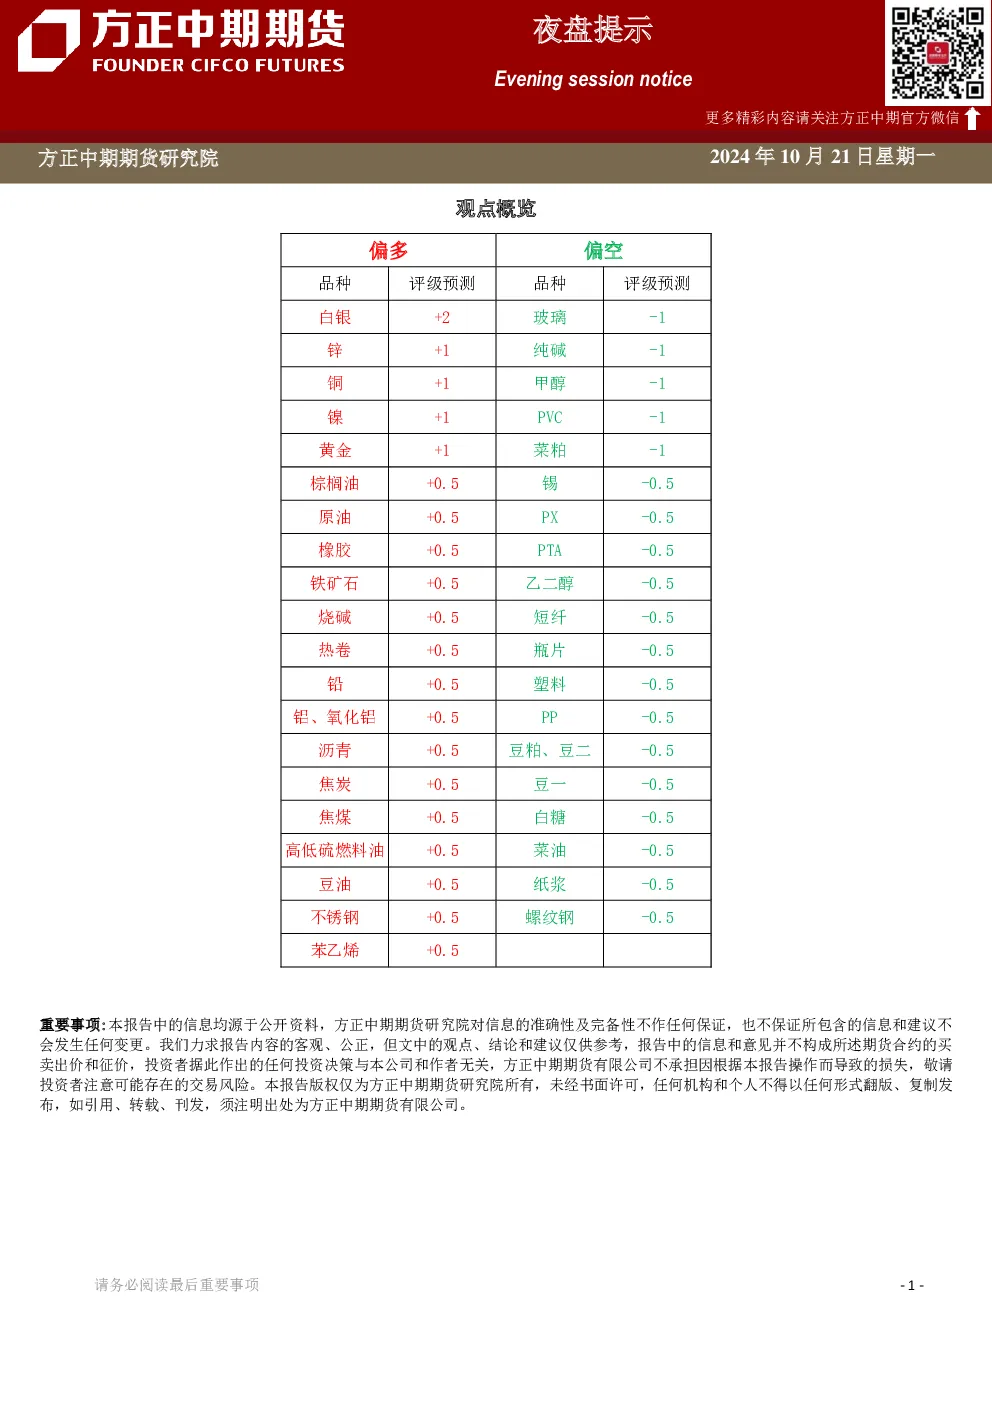
观点概览
本报告对铅、镍、锡、玻璃、焦煤、甲醇、豆油、棕榈油、菜籽油、玉米、玉米淀粉等品种进行了分析,指出宏观层面带来较多共振扰动,有色金属逐渐回归供需。报告提供了各品种的市场逻辑、交易策略和行情复盘,并引用了重要资讯和数据。
分品种观点详述
- 铅:SMM再生铅四省周度开工率维持增势,下游铅酸蓄电池消费有所好转。9月份精铅出口量环比上升393.17%,同比下滑97.48%;1-9月份精铅及铅材合计出口量累计同比下滑77.85%。9月份精铅进口量28640吨,1-9月份精铅及铅材合计进口量累计同比上升392.9%。LME铅库存19万吨附近,国内铅库存累库存情况缓解。预计价格会在16400-17400之间波动为主,铅继续可考虑虚值期权双卖策略。
- 镍:10月18日,全国港口镍矿库存较9月27日明显累库46万湿吨至992.2万湿吨。9月中国镍矿进口量456.6206741万干湿吨,环比下降7.4%,同比下滑23.5%。印尼镍矿供应效率约为85%,实际能开采并供应至下游的量约为2.35~2.4亿吨。预计11月内贸矿价将随LME价格有小幅回升。精炼镍现货供应偏宽松,10月预期继续增产,进口下滑。需求一般,硫酸镍价格略受提振,但10月需求可能有所转淡。
- 锡:9月锡矿进口数据环比下滑9.1%,同比上涨56.4%。缅甸佤邦禁矿还在继续,但市场已有一些与复产有关的消息。沪伦比勉强维持在8以上,进口盈利窗口维持关闭。9月锡焊料企业开工率环比上升3.64个百分点,10月第3周铅蓄电池企业开工率周环比上升3.18个百分点。上期所库存震荡下降,LME库存环比小幅增加,smm社会库存周环比小幅累库。
- 玻璃:周一国内浮法玻璃价格主流稳定,成交氛围一般。上周产能略降,国内浮法玻璃市场需求有所好转,交投氛围存差异。深加工订单分化较大,北方市场因天气转冷因素,整体工程订单好于南方市场。期货盘面在乐观氛围中持续升水现货,存在可观的期现无风险套利空间。
- 焦煤:近几日线上竞拍全线飘绿,市场观望气氛较浓,询价均以压价为主。住建部会议不及市场预期,市场情绪有所降温。前期钢厂复产量难以出清,利润遭受挤压,近期钢价走弱明显。焦煤产量有所上升,供需端库存均小幅增加。预计短期走势宽幅震荡为主,下方关注1250元/吨左右支撑位,上方关注1480元/吨左右压力位。
- 焦炭:部分企业反映近期投机拿货明显减少,成本端焦煤流拍增多。上住建部会议不及市场预期,市场情绪有所降温。前期钢厂复产量难以出清,利润遭受挤压,近期钢价走弱明显。焦炭开工和产量继续小幅上行;焦炭消费量持稳小增库存继续保持低位水平运行。预计短期走势宽幅震荡为主,下方关注1850元/吨附近支撑位,上方关注2150元/吨压力位。
- 甲醇:甲醇期货上方五日均线附近形成压制,延续调整态势,盘面跳空低开,逐步跌破2400关口支撑。
- 油脂:截至10月18日,全国重点地区豆油、棕榈油、菜油三大油脂商业库存总量为205.19万吨,较上周减少2.49万吨,跌幅1.20%。马来西亚2025年预算案中的出口税调整将令棕榈油精炼行业比印尼更具竞争力。印尼棕榈油库存偏低,国内棕榈油进口利润低迷,近月买船偏少,现货供给偏紧。10月印尼棕榈油存在一定增产预期,高频数据马棕产量环比下降,印度排灯节备货对产地出口形成一定支撑。菜籽油:中甲贸易关系好转使得国内菜籽反倾销政策升水回吐。国内菜油库存高位有所回落,加拿大菜籽收获上市,俄罗斯菜油季节性供应增加,近月买船数量充足。
- 玉米:周一玉米主力01合约周一震荡偏弱,收于2170元/吨,跌幅为0.91%;玉米淀粉主力01合约周一震荡偏弱,收于2570元/吨,跌幅0.77%。北方玉米集港价格2100-2130元/吨,较上周五下跌20元/吨;广东蛇口散船2320-2340元/吨,较上周五下跌20元/吨。东北玉米价格继续下跌,华北玉米深加工玉米价格继续反弹。
- 玉米淀粉:周一国内玉米淀粉现货价格小幅上涨。黑龙江青冈报价为2820元/吨,较上周五上涨20元/吨;吉林长春报价为2800元/吨,较上周五上涨50元/吨;河北宁晋报价为3050元/吨,较上周五上涨80元/吨;山东诸城报价为3030元/吨,较上周五上涨30元/吨。