方正中期期货研究院研报总结
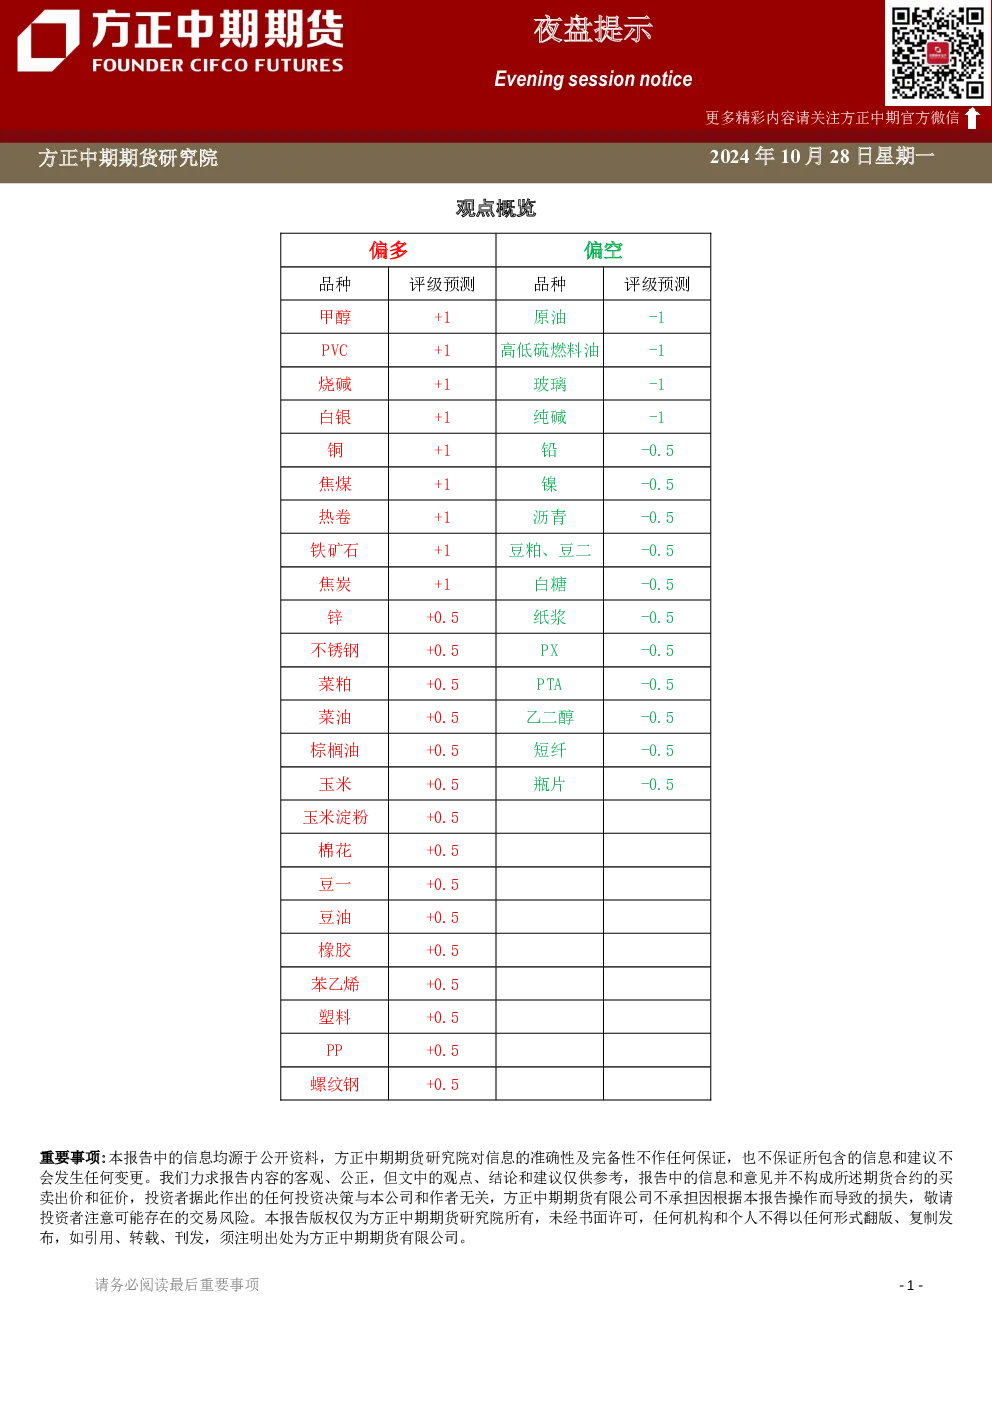
观点概览
- 报告信息来源为公开资料,方正中期期货研究院对信息准确性及完备性不作保证,观点仅供参考,不构成投资建议。
- 报告版权归属方正中期期货研究院,未经许可不得翻版、复制或转载。
分品种观点详述
铜市
- 核心观点:美国经济预期软着陆或不着陆,"特朗普交易"回归推动二次通胀预期升温,利多铜价;国内四季度固定资产投资增速有望加快,铜进入需求旺季。
- 关键数据:
- 8月全球精炼铜产量232万吨,消费量227万吨,供应过剩4.2万吨。
- 国内铜库存国庆节后累库幅度为近年同期最大,但上周开始止升回落。
- 进口铜增加明显,国内铜供应受限,需求恢复偏缓。
- 研究结论:11月铜基本面有望走强,供弱需强支撑价格上行,沪铜近期波动区间75000-80000元/吨。
- 操作建议:沪铜近期波动区间75000-80000元/吨。
锡市
- 核心观点:矿端供应紧张问题待观察,未来若佤邦迅速复产,供应预计将转向;需求端锡焊料和铅蓄电池企业开工率上升。
- 关键数据:
- 9月锡矿进口环比下滑9.1%,同比上涨56.4%。
- 上期所锡库存微幅下降,LME库存环比减少,smm社会库存周环比大幅累库。
- 研究结论:沪锡盘面震荡反弹,建议空单适量减仓,上方压力位280000,下方支撑位240000。
- 交易策略:关注矿端供应情况及宏观风险。
玻璃市
- 核心观点:国内浮法玻璃生产企业库存显著下降,期现商补库行为共振推动现货销售好转。
- 关键数据:
- 重点监测省份生产企业库存总量5059万重量箱,较前一周下降82万重量箱,降幅1.60%。
- 产销率106.59%,中下游阶段性刚需补货支撑出货逐渐好转。
- 研究结论:行业大面积亏损态势难逆转,预期和现实拮抗带来高波动行情,盘面波动增加建议灵活操作。
- 交易策略:依据技术面灵活操作,中期看玻璃产能或碳排放相关政策落实。
焦炭市
- 核心观点:焦炭走势大幅上行,主力2501合约上涨3.87%收于2067.0元/吨。
- 关键数据:
- 现货方面,焦炭价格多地上涨,商谈区间在4840-4900元/吨。
- 期货基差01合约升水38-40元/吨附近。
- 研究结论:焦炭价格延续涨势,但需关注后续供需变化。
原油市
- 核心观点:以色列袭击伊朗但未涉及石油设施,地缘风险溢价继续回落;中长期油价仍将震荡趋弱。
- 关键数据:
- 原油地缘风险溢价回落。
- 国内装置按计划开启检修,PXN价差在170美元/吨附近震荡。
- 研究结论:油价受供增需弱预期影响,仍将震荡趋弱。
PTA市
- 核心观点:PTA供应充足价格承压,绝对价格跟随成本波动。
- 关键数据:
- 截止10月25日,PTA负荷80.5%,聚酯开工负荷继续上升至92.5%。
- 部分装置检修或重启。
- 研究结论:PTA价格受成本和宏观情绪影响,建议偏空对待。
乙二醇市
- 核心观点:乙二醇总体供需结构尚好,但港口趋于累库施压价格。
- 关键数据:
- 截止10月24日,乙二醇负荷67.29%,华东港口库存64.6万吨,环比+0.9万吨。
- 研究结论:库存继续累升,建议偏空对待。
橡胶市
- 核心观点:外盘市场宏观面扰动增强,短期沪胶主力合约预计高位震荡。
- 关键数据:
- 短期沪胶主力合约预计在17500-18700高位震荡。
- 研究结论:区间操作为主。
糖市
- 核心观点:郑糖主力合约多单考虑减仓,关注6000一线压力。
- 研究结论:稳健型策略可考虑对郑糖进行1-5手空单布局。