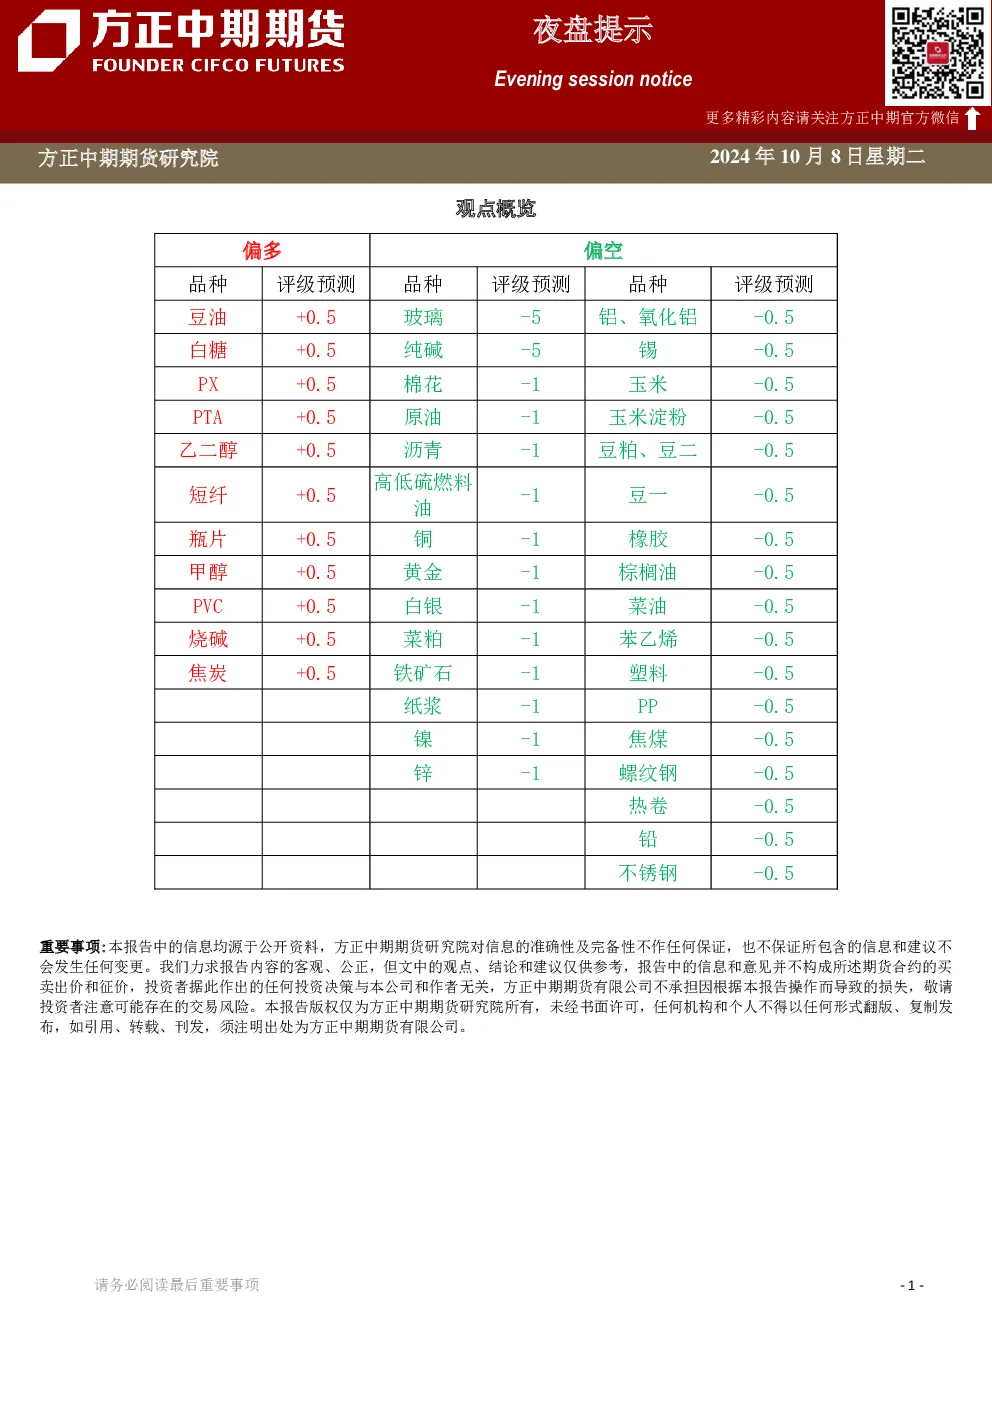
观点概览
本报告提供沪铜、玻璃、纯碱、苯乙烯、大豆及豆粕等品种的市场观点和交易策略。报告强调信息来源的公开性,观点仅供参考,不构成投资建议。
分品种观点详述
沪铜
- 观点:沪铜日间盘面走弱,主力合约收于77310元/吨,下跌1.9%。
- 重要资讯:
- 美联储降息50BP至4.75%-5%区间,国内降准0.5%,释放长期流动性约1万亿元。
- 8月中国进口阳极铜环比增加7.35%,同比增加9.34%;1-8月累计同比减少14.1%。
- 8月中国铜废料及碎料进口量环比下降12.9%,同比上升8.63%。
- 7月全国铜材产量同比增长1.27%,1-7月累计同比下降1.3%。
- 10月8日SMM全国主流地区铜库存较节前增加3.34万吨至19.89万吨。
- 市场逻辑:美联储降息和国内降准对铜价形成支撑,但库存增加和供应压力限制上涨空间。
- 交易策略:暂观望,关注库存和供需变化。
玻璃
- 观点:主力01合约跌3.43%收于1212元。
- 重要资讯:无具体数据提供。
纯碱
- 观点:主力01合约跌9.5%收于1495元,持仓变化+163手。
- 重要资讯:苯乙烯现货价大幅上涨,华东市场9300元/吨,华南市场9315元/吨。
- 市场逻辑:
- 成本端:油价偏强支撑,但纯苯供应后期到船偏多,成本弱化。
- 供应端:后期装置检修增多,供应逐步收缩。
- 需求端:部分下游放假,开工下调。
- 库存端:华东港口库存周环比增加1.13万吨,绝对库存维持低位。
- 交易策略:关注供需变化和成本支撑。
苯乙烯
- 观点:无具体数据提供。
- 市场逻辑:装置检修与重启并存,供应先增后缩,需求小幅走弱后恢复,供需边际改善,但后期海外货源增加或对冲国内供应缩量。
- 交易策略:暂观望,关注检修和需求恢复情况。
大豆
- 观点:国产大豆收割上市,季节性供应压力来临,价格震荡偏弱。
- 重要资讯:
- 东北大豆种植面积增加9%,预计产量超2000万吨;陈豆库存超400万吨。
- 巴西大豆出口9月同比减少4.5%,播种进度慢于往年同期。
- 美国大豆出口销售172,500吨。
- 市场逻辑:国产大豆供过于求,市场成交清淡,价格承压。
- 交易策略:豆一低估值低驱动,暂时观望,关注4000-4050元/吨支撑位。
豆粕
- 观点:节后首日低开走弱。
- 市场逻辑:CBOT大豆走弱及买油空粕套利打压豆粕价格,巴西大豆播种缓解干旱但进度慢,国内库存下滑需求有韧性,短期或有反复。
- 交易策略:关注国内外市场变化和供需基本面。