你可能感兴趣
沥青价格中枢继续跟随油价下降 尿素行情承压震荡为主
东海期货2025-12-17
尿素:震荡承压
国泰君安期货2025-12-16
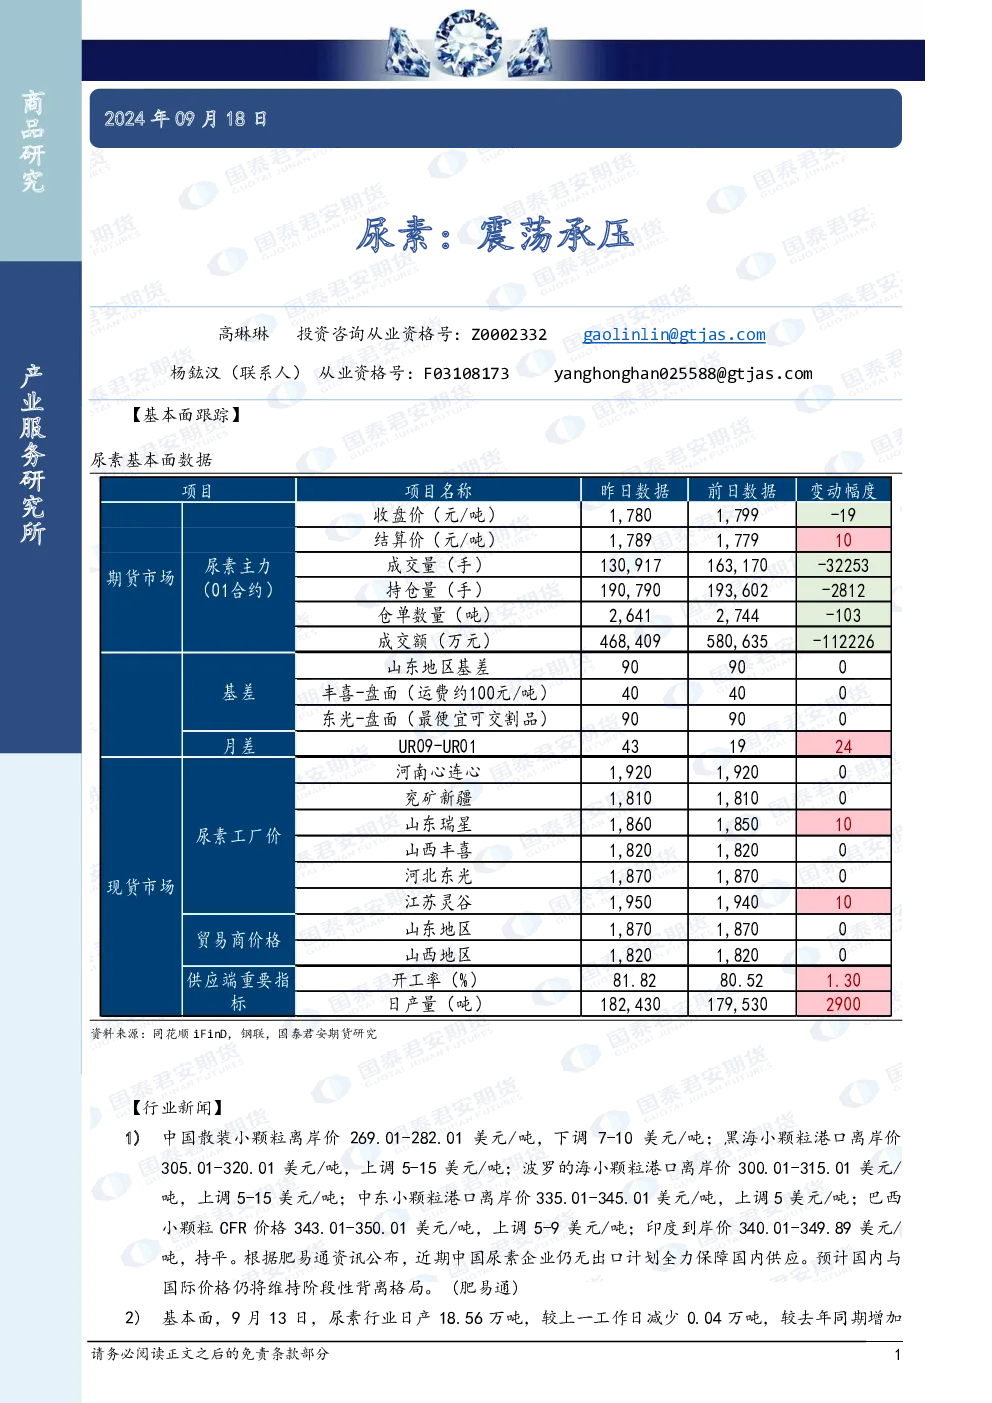
尿素:震荡承压
国泰君安证券2024-08-08
新单成交氛围不佳,短期尿素承压震荡
冠通期货2024-08-05
尿素:短期震荡,趋势仍承压
国泰君安证券2024-01-09
尿素:现货承压,盘面震荡
国泰君安期货2024-04-11
短期尿素承压偏弱震荡,关注需求跟进力度
冠通期货2024-07-24
尿素周报:承压震荡下行
国海良时期货2024-07-12
尿素:现货偏弱,盘面震荡承压
国泰君安期货2024-08-25
尿素:现货偏弱,盘面震荡承压
国泰君安证券2024-10-11