大市分析
市场情绪不安,港股连跌五日,恒指失守250日线。经济数据疲弱,美国ISM制造业指数、非农职位增长逊预期,内地CPI和PPI表现弱于预期,加剧市场对经济前景的担忧。指数股普跌,石油相关股受压,中石化、中石油、中海油跌幅较大。
公司研究
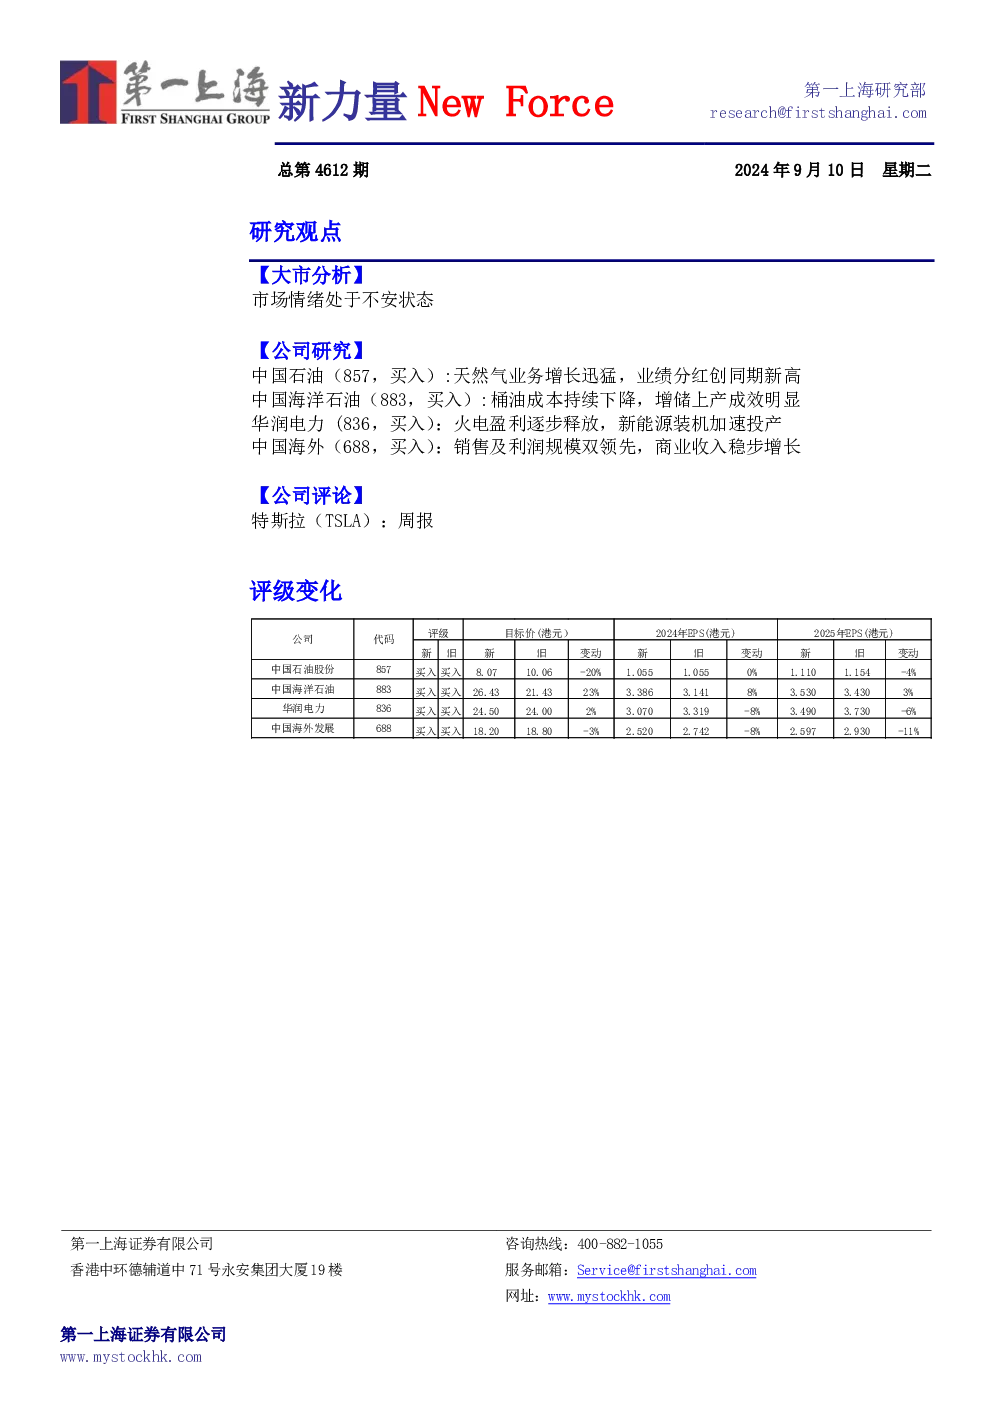
中国石油(857,买入)
- 业绩分红创同期新高,上半年营收15539亿元,同比增长5%;净利润886亿元,同比增长3.9%。
- 天然气业务增长迅猛,上半年销售天然气1472.2亿立方米,同比增长5.8%,营收2981亿元,同比增长7.9%。
- 炼油业务承压,成品油销售下滑,但天然气产业链协同创效。
- 目标价8.07港元,给予买入评级。
中国海洋石油(883,买入)
- 净利润创历史同期新高,上半年营收2268亿元,同比增长18%;净利润797亿元,同比增长25%。
- 增储上产成效明显,油气总产量同比增长9.3%,石油液体产品营收同比增长24%,天然气产品营收同比增长9.7%。
- 桶油成本持续下降,上半年桶油成本为27.75美元/桶油当量,同比下降1.5%。
- 分红回购多措并举,中期股息为0.74港元/股,创历史同期新高。
- 目标价26.43港元,给予买入评级。
华润电力(836,买入)
- 上半年盈利持续改善,营收511亿港元,同比基本持平;净利润93.63亿港元,同比增长38.9%。
- 火电盈利逐步释放,火电业务实现盈利27亿港元,同比增长232%。
- 新能源装机加速投产,但受风速影响,上半年新能源业务利润同比下降4亿港元。
- 目标价24.5港元,维持买入评级。
中国海外(688,买入)
- 销售及利润规模双领先,上半年合同销售额约1484亿元,同比增长17.6%,权益口径销售金额排名第一。
- 土地储备充足,总土储约4905万方,已售未结转金额为2541亿元。
- 利润率维持行业领先,核心净利润率12.2%,融资成本约3.5%。
- 商业运营业务稳步增长,写字楼业务逆市增长6.4%,购物中心业务销售额同比提升30%。
- 目标价18.2港元,买入评级。
公司评论
特斯拉(TSLA)
- 分享FSD发展路线,计划在2024年9月发布FSD v12.5.2,10月发布FSD v13。
- 智能召唤功能即将广泛推送,测试人员已收到相关版本更新。
- 疑似Robotaxi的训练工程车辆在洛杉矶区域被多次目击。
- 提交了无线充电专利,计划为Robotaxi配套无线充电板。
- 中国24年9月第1周上险量约14,400辆,QoQ下降约5%,YoY上升约22%。