根据您提供的研报内容进行的总结归纳如下:
核心观点
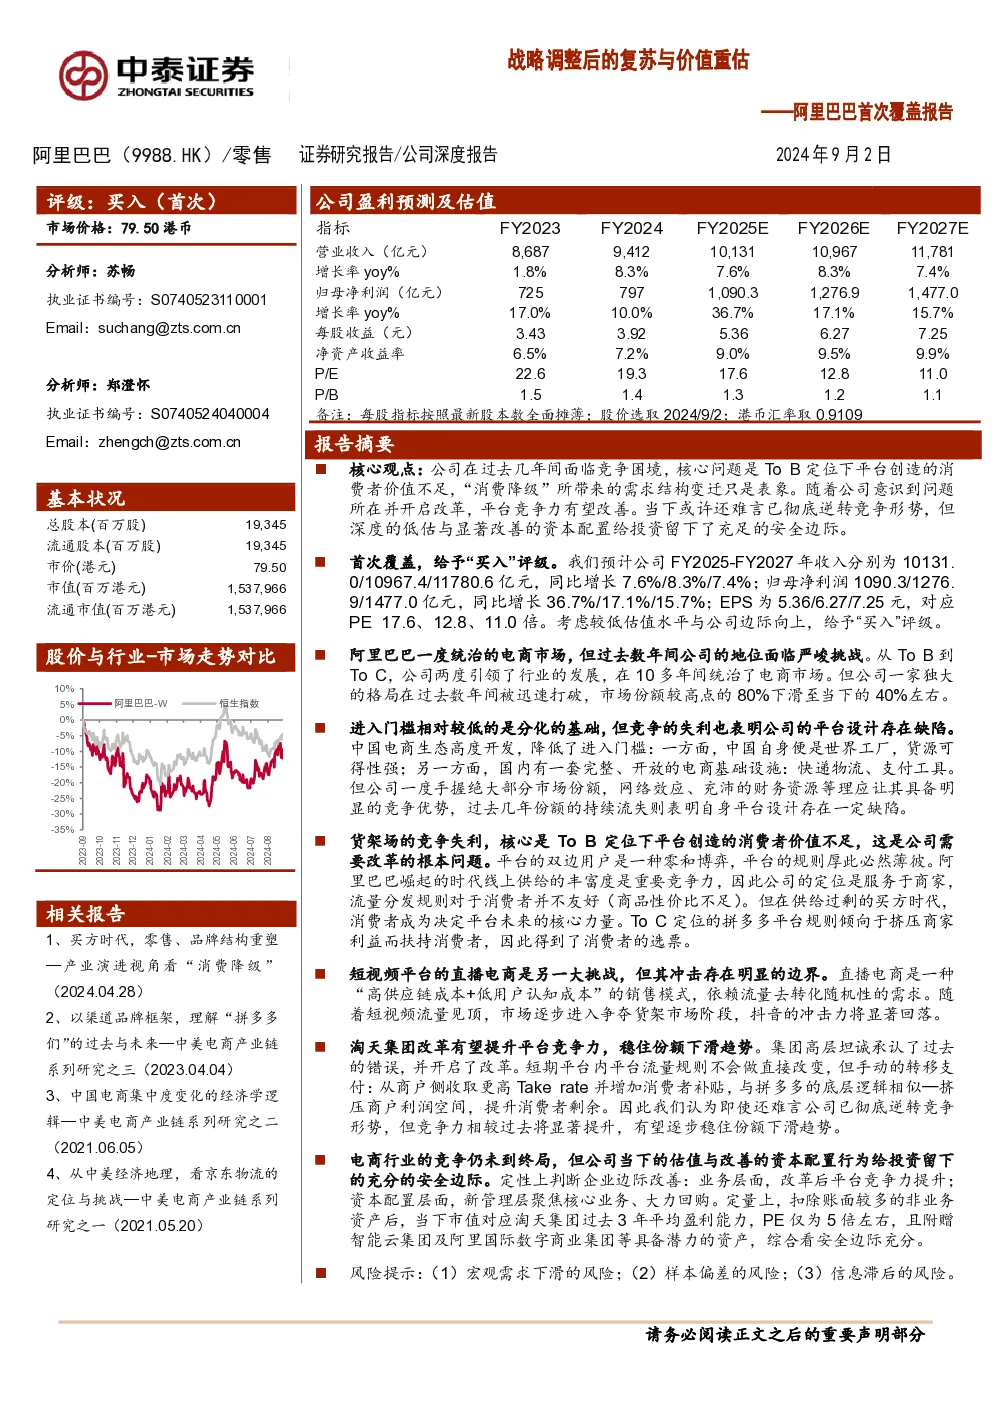
- 阿里巴巴在面对竞争困境时,主要问题在于其作为To B平台未能充分创造消费者价值,而非由“消费降级”驱动的需求结构变化。
- 随着公司意识到了问题所在并开始改革,平台的竞争力有望得到改善,尽管短期内难以逆转竞争态势,但深度的低估和显著改善的资本配置提供了充足的缓冲空间。
- 首次覆盖,给予“买入”评级,预计公司未来三年的收入和净利润将分别增长7.6%、8.3%、7.4%,每股收益(EPS)从5.36元增长至7.25元,PE分别为17.6、12.8、11.0倍。
主要内容和关键数据
-
竞争背景与份额变化:
- 阿里巴巴曾是电商市场的主导者,市场份额一度高达80%,但近年来市场份额下滑至40%左右,面临拼多多和抖音等竞争者的挑战。
- 进入门槛较低的电商市场,阿里巴巴凭借丰富的资源和网络效应一度占据优势,但市场份额的流失表明平台设计存在缺陷。
-
平台设计的改进:
- 识别到平台效率问题,特别是与消费者价值创造的关系。拼多多的兴起揭示了消费者在买方市场中的核心地位。
- 改革目标是调整平台规则,使其更加关注消费者价值,类似于拼多多的做法,挤压商家利益以提升消费者剩余。
-
抖音的挑战与影响:
- 抖音通过直播电商模式快速进入电商领域,短期内形成冲击,但其模式存在边界,随时间推移影响力将逐渐减弱。
- 虽然抖音在流量上具有优势,但货架电商领域是阿里巴巴和拼多多的传统优势区域,阿里巴巴通过持续改善消费者体验,有望保持市场地位。
-
淘天集团的改革与前景:
- 高层承认了错误,并启动改革措施,包括调整平台内部流量分配规则,提高商家成本,增强消费者补贴,以改善平台竞争力。
- 预计改革将提升平台竞争力,稳住市场份额下滑的趋势,但彻底逆转竞争形势可能还需时间。
-
投资机遇与风险:
- 当前估值处于低位,资本配置优化,为投资者提供了充足的安全边际。
- 存在宏观需求下滑、样本偏差、信息滞后等风险,需谨慎评估投资决策。
总结:
阿里巴巴面临拼多多和抖音等竞争者的挑战,主要源于其作为To B平台未能有效提升消费者价值。然而,通过内部改革,阿里巴巴有望改善平台竞争力,稳住市场份额,并在较低估值下为投资者提供安全边际。尽管面临多重挑战和风险,公司通过调整策略和优化资本配置,为未来增长和投资机会提供了可能性。