市场回顾
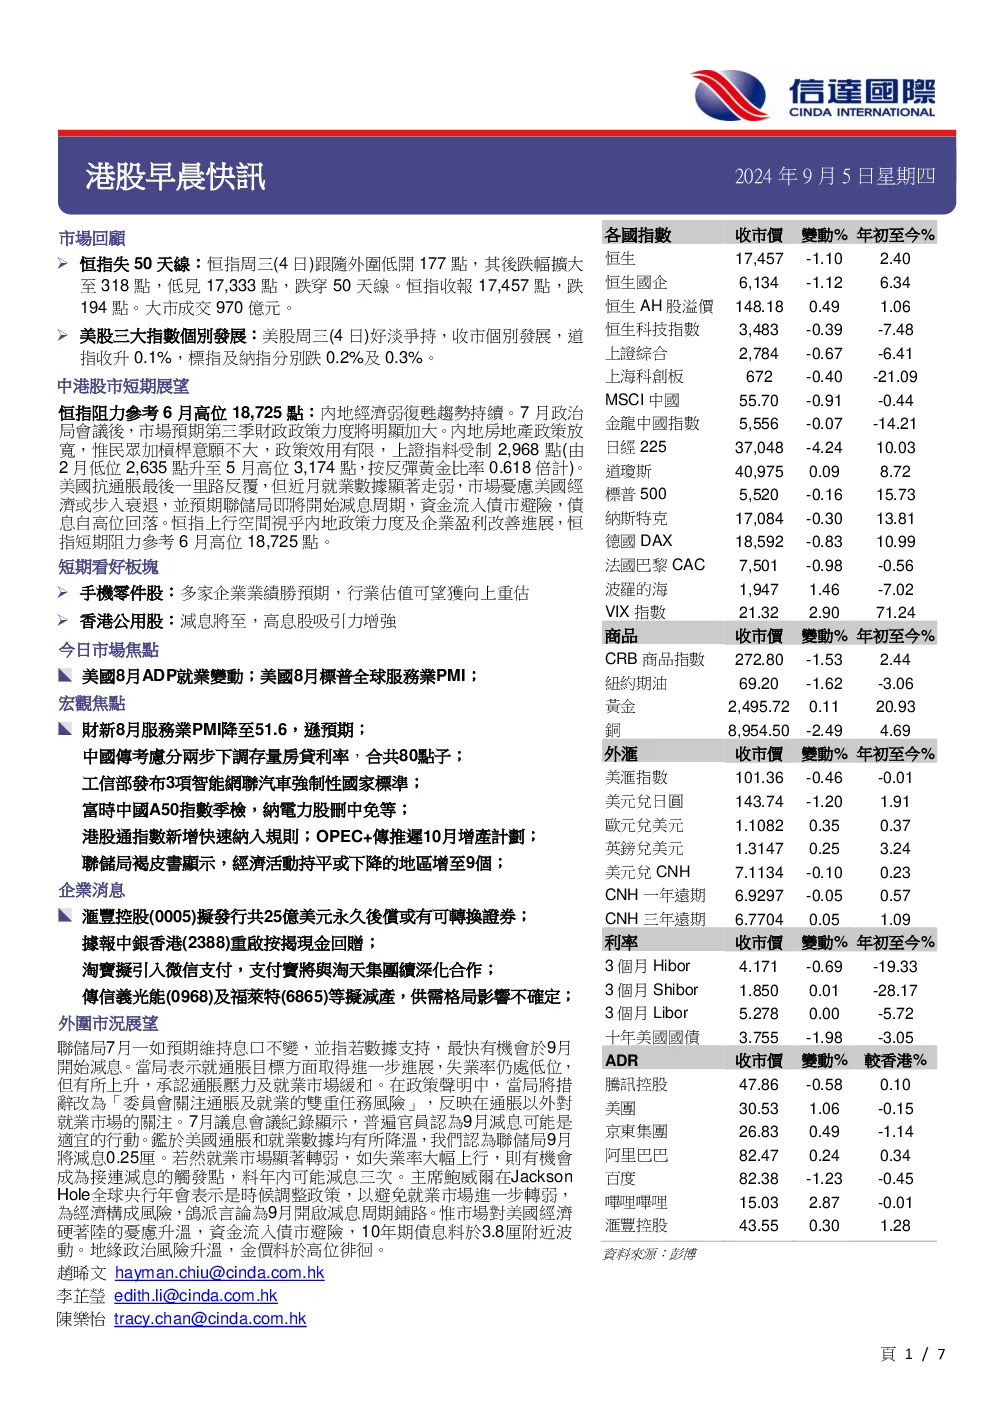
- 恒生指数周三下跌318点,跌破50天均线,收报17,457点,成交970亿港元。
- 美股三大指数表现分化,道指微升0.1%,标普500和纳斯达克分别下跌0.2%和0.3%。
中港股市短期展望
- 内地经济弱复苏趋势持续,预计第三季度财政政策力度加大。
- 房地产政策放宽,但居民加杠杆意愿不高,上证指数料受制于2,968点。
- 美国通胀压力减弱,市场担忧经济衰退,预计美联储即将开启降息周期。
- 恒生指数短期阻力参考6月高位18,725点。
- 短期看好板块:手机零件股(业绩胜预期,估值可望重估)、香港公用股(加息将至,高息股吸引力增强)。
今日市场焦点
- 美国ADP就业数据、美国8月标普全球服务业PMI。
- 宏观焦点:财新8月服务业PMI降至51.6,低于预期;中国考虑下调存量房贷利率;工信部发布智能联网汽车强制性国家标准;富时中国A50指数季检;港股通指数新增快速纳入规则;OPEC+传推迟10月增产计划;美联储褐皮书显示经济活动放缓;美国7月JOLTS职位空缺低于预期;日本政府传财年预算需求创纪录;加拿大连续第三次降息;澳洲第二季度经济增长1%;WTO指全球商品贸易复苏;OPEC+传推迟10月增产计划;美联储褐皮书显示经济活动放缓。
- 企業消息:汇丰控股拟发行25亿美元永久后偿或有可转换证券;中银香港重启按揭现金回贈;淘宝拟引入微信支付;传信义光能及福莱特等拟减产;国泰航空A350机队或全面复飞;比亚迪股份第七款车型亮相基多车展;比亚迪股份否认暂停墨西哥建厂计划;吉利汽车推电动车“星願”;汽车之家拟回购股份最多2亿美元;淘宝拟引入微信支付;支付宝将与淘天集团续深化合作;阿里巴巴1688平台将调整“仅退款”规则;阿里巴巴减持云音乐至低于5%;复星旅游文化出售英国线上旅行社业务;碧瑶绿色料逾13亿元未完成合约价值可于今年内确认;优必选实施H股全流通获联交所批准;信利国际8月营业净额增18%;报道指信义光能及福莱特等拟减产;海螺创业派特别股息0.1元;万科企业获115亿元贷款;碧桂园传寻求境内债延长还款期半年;融信中国8月合约销售额升23%。
分析员保证
- 分析员赵晞文保证报告内所有观点均准确反映其真实看法,且与其报酬无直接或间接关系。
免责声明
- 报告由信达國際研究有限公司编写,意见由公司雇员分析数据资料后提出,数据可靠但公司不保证其准确性及全面性,客户不应完全依赖报告内容作为投资准则,分析和资料可能因政经问题变化而调整,报告内容如有改变恕不另行通知,资料仅供参考,不构成买卖建议,公司对任何因依赖报告内容作出的买卖损失概不承担任何责任,报告全部或部分内容不可复制予其他人。