根据提供的研报内容,以下是关于海螺水泥的总结:
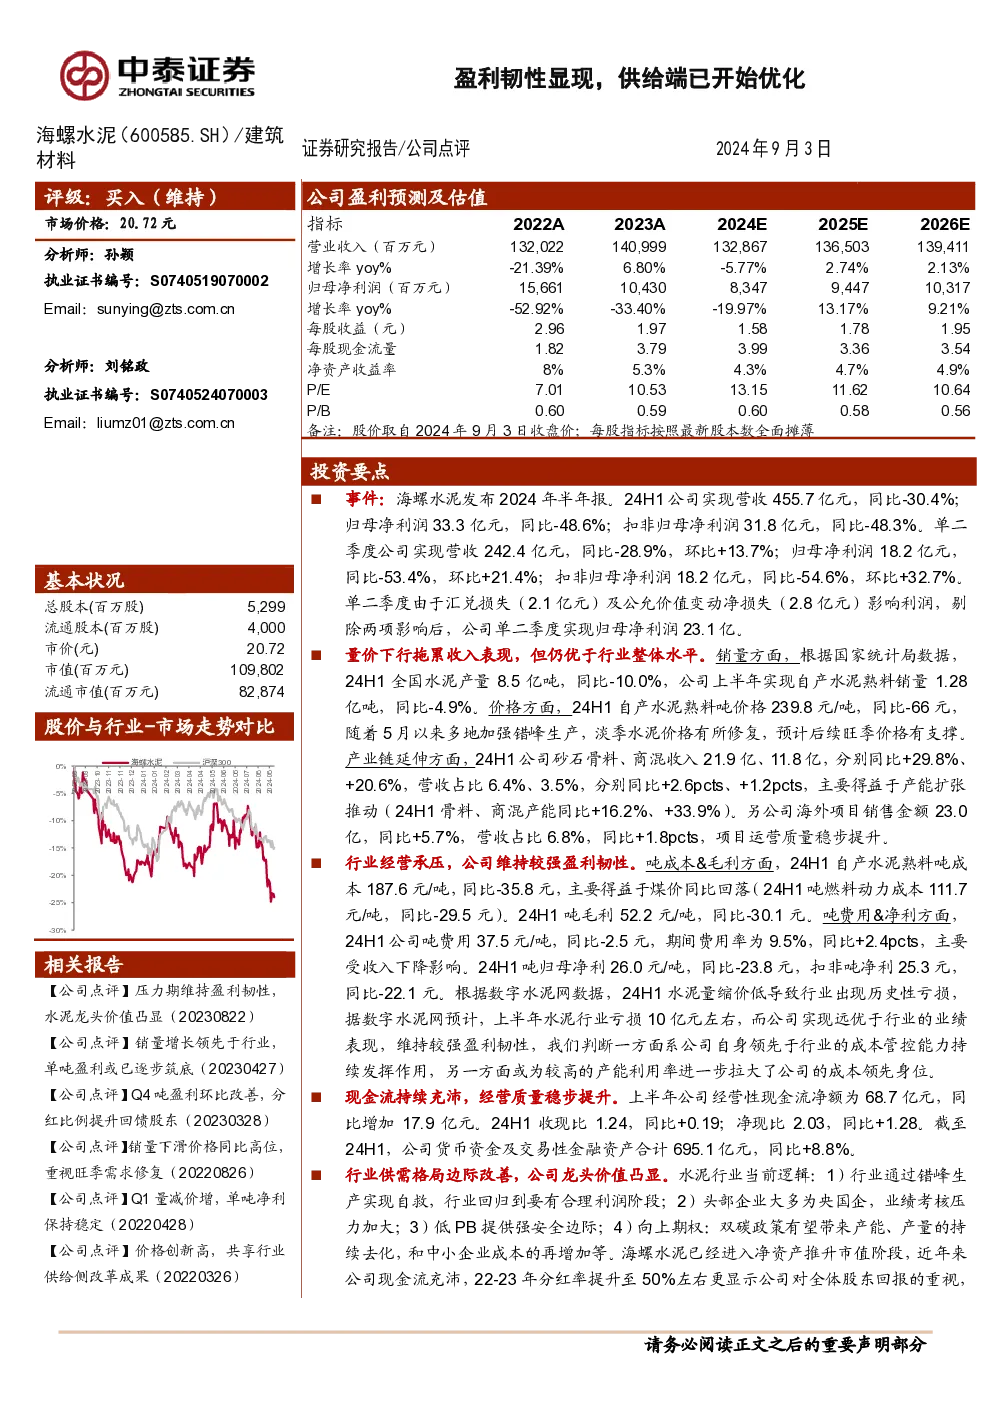
公司概况
- 评级:买入(维持)
- 市场价格:20.72元人民币
- 分析师:孙颖、刘铭政
- 基本状况
- 总股本:5,299百万股
- 流通股本:4,000百万股
- 市价:20.72元人民币
- 市值:109,802百万元人民币(总市值)
- 流通市值:82,874百万元人民币
经营业绩
- 营收与利润
- 2024年上半年营收455.7亿元,同比下降30.4%。
- 归母净利润33.3亿元,同比下降48.6%。
- 第二季度营收242.4亿元,同比增长-28.9%,环比增长13.7%。
- 归母净利润18.2亿元,同比下降53.4%,环比增长21.4%。
业务亮点
- 产业链延伸:砂石骨料、商混业务增长显著,分别同比增长29.8%、20.6%,占总营收的6.4%、3.5%。
- 海外项目:海外销售额增长5.7%,占总营收的6.8%。
行业与公司表现
- 行业压力:2024年上半年水泥行业整体亏损,而海螺水泥业绩优于行业平均水平,显示出较强的成本控制能力和盈利能力。
- 成本控制:吨成本下降,吨毛利减少,主要是煤炭成本的下降所致。
财务表现
- 现金流:上半年经营性现金流净额68.7亿元,同比增长17.9亿元,收现比和净现比均有提高。
- 资产质量:货币资金及交易性金融资产合计695.1亿元,同比增长8.8%。
估值与预测
- 盈利预测:2024年至2026年的归母净利润分别为83.5、94.5、103.2亿元,对应PE分别为13.2、11.6、10.6倍。
- 估值:考虑公司作为行业龙头的成本控制优势和经营质量提升,维持“买入”评级。
风险提示
- 需求不确定性
- 供给侧约束不确定性
- 原材料价格波动
- 水泥价格波动
- 产能去化进度
- 双碳政策执行力度
结论
海螺水泥作为水泥行业的优质龙头,展现出较强的盈利韧性,尤其是在成本控制和产业链延伸方面的表现。随着行业供需格局的边际改善,公司有望率先走出压力期,实现估值和业绩的修复。基于此,分析师维持“买入”评级,认为公司具备较好的投资价值。