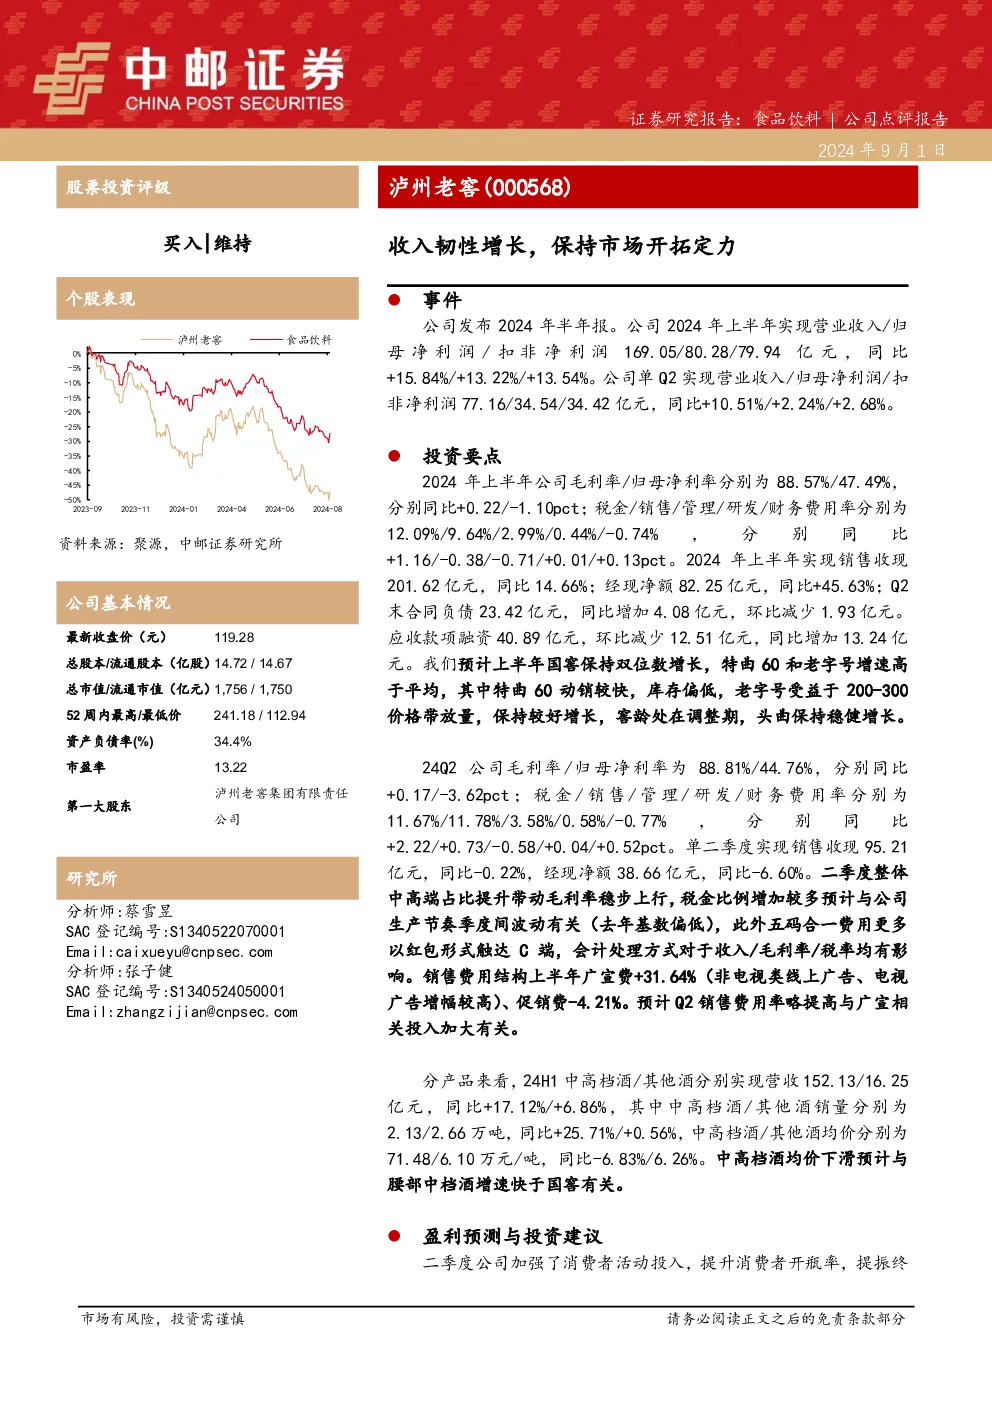
公司2024年上半年实现营业收入169.05亿元,同比增长15.84%;归母净利润80.28亿元,同比增长13.22%;扣非净利润79.94亿元,同比增长13.54%。单季度来看,Q2实现营业收入77.16亿元,同比增长10.51%;归母净利润34.54亿元,同比增长2.24%。
毛利率方面,2024年上半年为88.57%,同比提升0.22个百分点;净利率为47.49%,同比下降1.10个百分点。费用率方面,税金率同比增加1.16个百分点,销售费用率同比减少0.38个百分点,管理费用率同比减少0.71个百分点,研发费用率同比增加0.01个百分点,财务费用率同比增加0.13个百分点。销售收现方面,上半年实现201.62亿元,同比增长14.66%;经现净额82.25亿元,同比增长45.63%。Q2末合同负债23.42亿元,同比增加4.08亿元,环比减少1.93亿元。应收款项融资40.89亿元,环比减少12.51亿元,同比增加13.24亿元。
产品方面,2024年上半年中高档酒实现营收152.13亿元,同比增长17.12%;其他酒实现营收16.25亿元,同比增长6.86%。中高档酒销量同比增长25.71%,其他酒销量同比增长0.56%。中高档酒均价同比下降6.83%,其他酒均价同比增长6.26%。公司预计国窖保持双位数增长,特曲60和老字号增速高于平均,窖龄处在调整期,头曲保持稳健增长。
Q2毛利率为88.81%,同比提升0.17个百分点;净利率为44.76%,同比下降3.62个百分点。费用率方面,税金率同比增加2.22个百分点,销售费用率同比增加0.73个百分点,管理费用率同比减少0.58个百分点,研发费用率同比增加0.04个百分点,财务费用率同比增加0.52个百分点。销售收现同比减少0.22%,经现净额同比减少6.60%。销售费用率略提高与广宣投入加大有关。
公司提出2024年年度目标力争实现营业收入同比增长不低于15%,预计大概率可以实现。据此预计2024-2026年公司营业收入分别为348.45/395.53/441.69亿元,同比增长15.26%/13.51%/11.67%;归母净利润分别为150.51/171.77/193.29亿元,同比增长13.63%/14.12%/12.53%。预计未来三年EPS分别为10.23/11.67/13.13,对应当前股价PE分别为12/10/9倍,维持“买入”评级。
风险提示:经济/需求恢复不及预期,公司销售不及预期,食品安全等风险。