公司概况
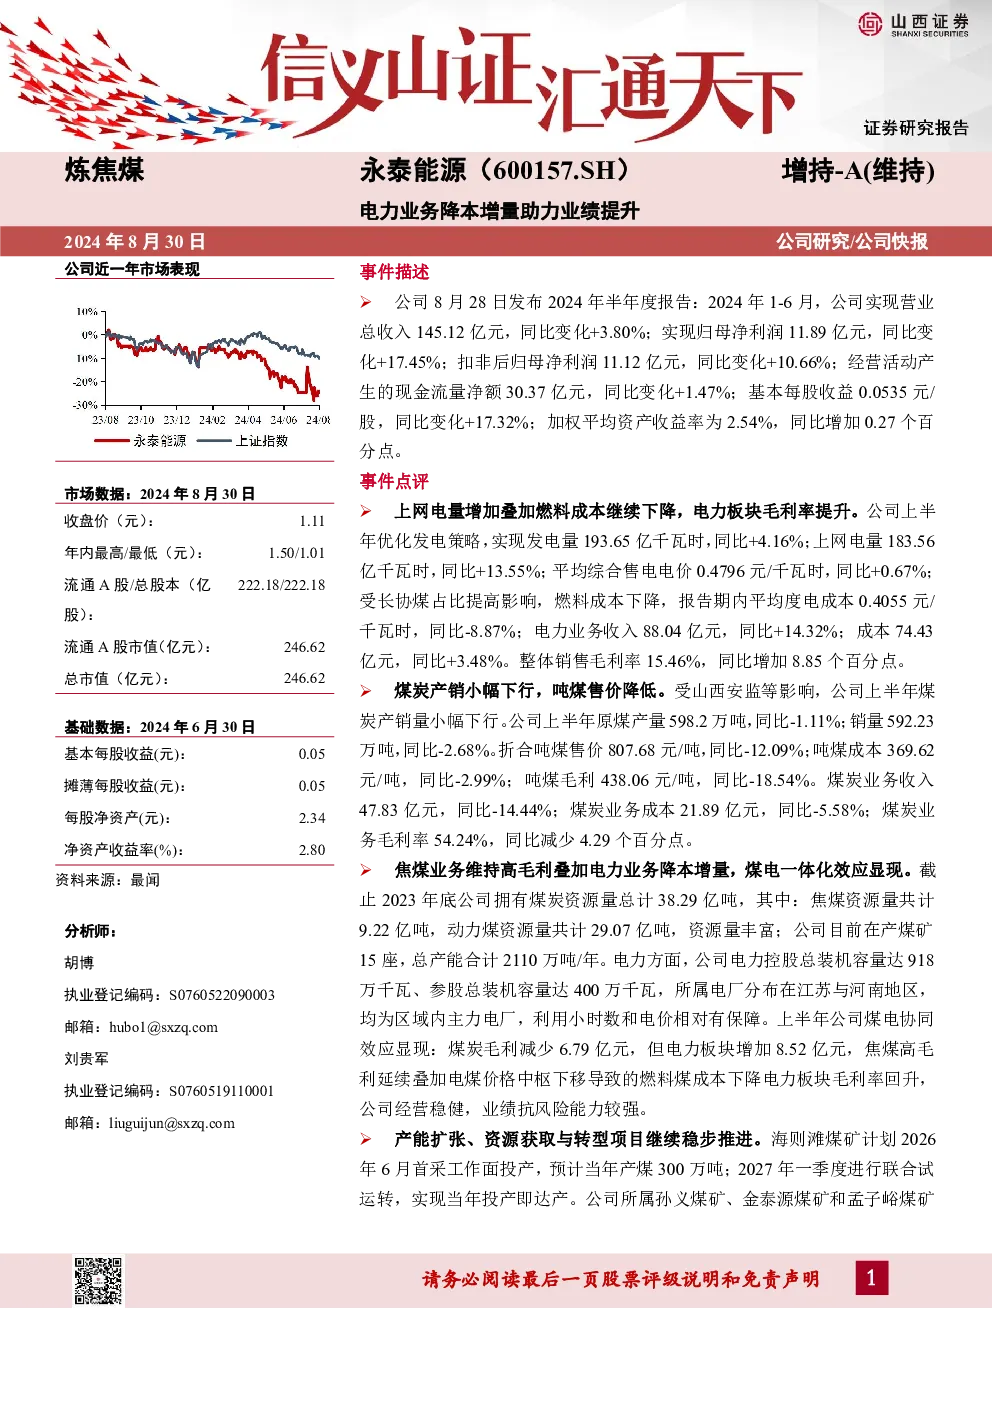
永泰能源2024年半年度报告显示,公司实现营业总收入145.12亿元,同比增长3.80%;归母净利润11.89亿元,同比增长17.45%;扣非后归母净利润11.12亿元,同比增长10.66%。基本每股收益0.0535元/股,同比增长17.32%;加权平均资产收益率为2.54%,同比增加0.27个百分点。
电力业务
- 电力板块表现亮眼,上网电量同比增长13.55%,达到183.56亿千瓦时。
- 平均综合售电电价0.4796元/千瓦时,同比增长0.67%。
- 燃料成本下降,平均度电成本0.4055元/千瓦时,同比减少8.87%。
- 电力业务收入88.04亿元,同比增长14.32%。
- 电力板块毛利率提升至15.46%,同比增加8.85个百分点。
煤炭业务
- 煤炭产销小幅下行,原煤产量598.2万吨,同比下降1.11%;销量592.23万吨,同比下降2.68%。
- 折合吨煤售价807.68元/吨,同比下降12.09%。
- 吨煤成本369.62元/吨,同比下降2.99%。
- 吨煤毛利438.06元/吨,同比下降18.54%。
- 煤炭业务收入47.83亿元,同比下降14.44%。
- 煤炭业务毛利率54.24%,同比减少4.29个百分点。
煤电一体化效应
- 焦煤业务维持高毛利,公司拥有焦煤资源量9.22亿吨,动力煤资源量29.07亿吨。
- 电力控股总装机容量达918万千瓦,参股总装机容量达400万千瓦。
- 煤电协同效应显现,煤炭毛利减少6.79亿元,但电力板块增加8.52亿元。
- 公司经营稳健,业绩抗风险能力较强。
产能扩张与转型项目
- 海则滩煤矿计划2026年6月首采工作面投产,预计当年产煤300万吨。
- 优质焦煤资源扩增项目已启动出让程序,煤矿被列为第一批获取煤下铝采矿权矿井。
- 储能转型项目稳步推进,包括汇宏矿业高纯五氧化二钒选冶生产线优化、德泰储能装备公司全钒液流电池储能装备制造产线设计、南山煤业光储一体化示范项目等。
投资建议
- 考虑到公司明确海则滩煤进展及2026年产量目标,且电力业务毛利率提升,调高2025-2026年盈利预测。
- 预计公司2024-2026年EPS分别为0.11元、0.12元、0.15元,对应2024年8月28日收盘价1.1元,2024-2026年PE分别为9.9倍、9.0倍、7.2倍。
- 公司坚持“煤电为基、储能为翼”的发展战略,焦煤业务高毛利率延续,电力板块盈利改善,内生与外延成长同步推进,且公司重视股东合理回报,积极实施回购计划。
- 继续给予“增持-A”投资评级。
风险提示
- 宏观经济增速不及预期风险。
- 煤炭价格超预期下行风险。
- 行业政策变动导致资源扩增以及海则滩煤矿投产不及预期风险。
- 安全生产风险。
- 电力价格风险。
- 国际原油价格波动导致的石化贸易风险。