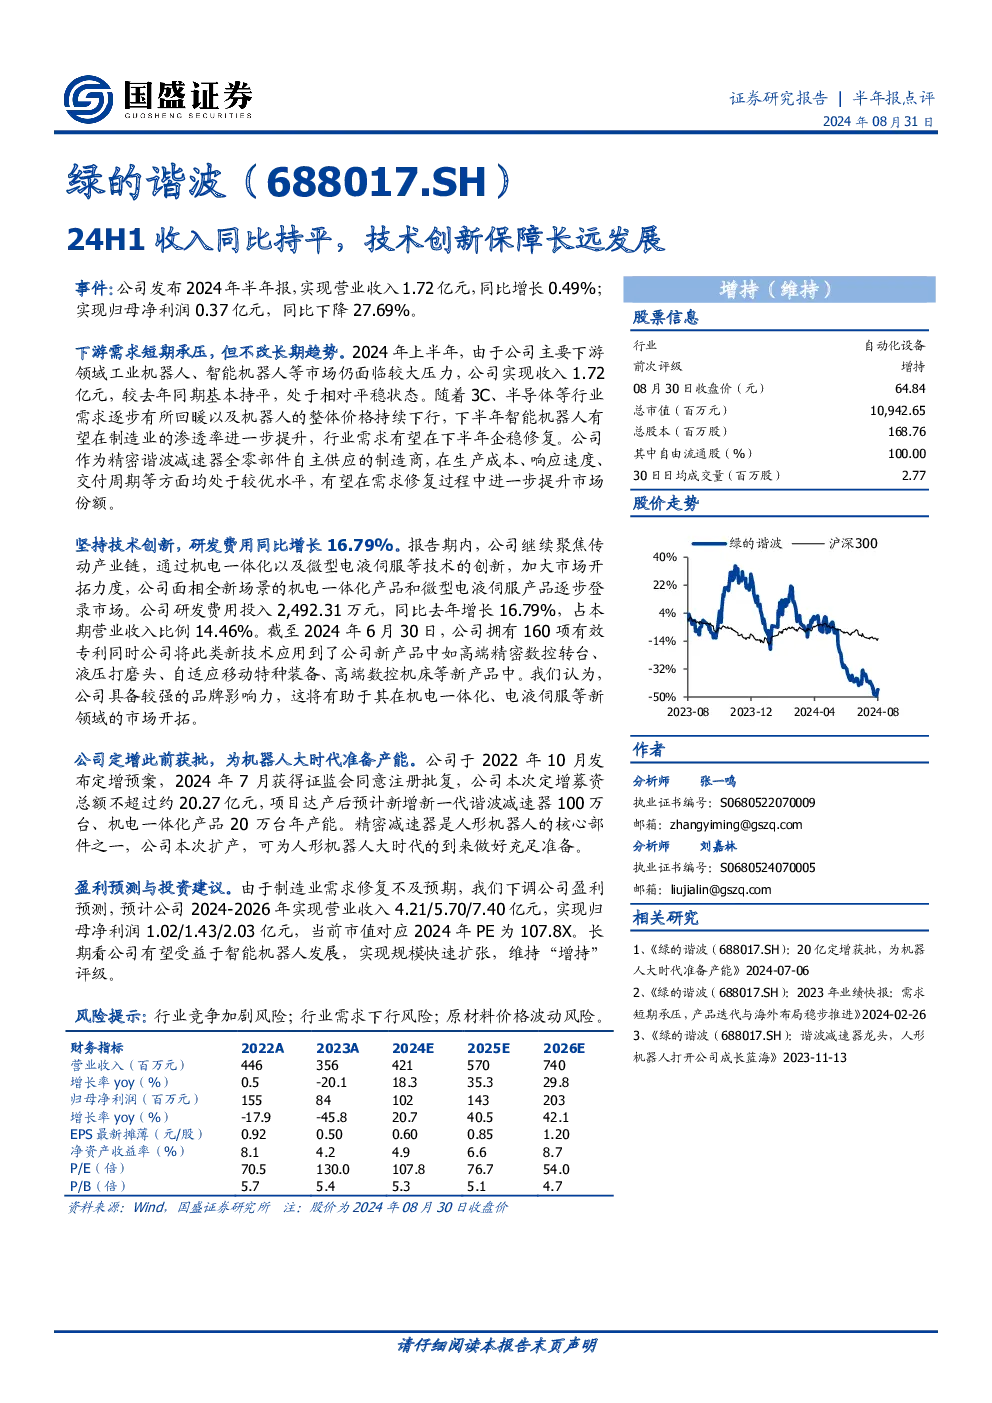
绿的谐波(688017.SH)2024年半年报点评
一、收入与利润情况
- 2024年上半年:公司实现营业收入1.72亿元,同比增长0.49%;归母净利润0.37亿元,同比下降27.69%。
- 主要下游领域:工业机器人、智能机器人等市场仍面临较大压力,但公司在3C、半导体等行业需求回暖背景下,有望在下半年进一步提升市场份额。
二、研发投入与技术创新
- 研发投入:2024年上半年,公司研发费用为2,492.31万元,同比增长16.79%,占营业收入比例为14.46%。
- 专利与新产品:截至2024年6月30日,公司拥有160项有效专利,新产品包括高端精密数控转台、液压打磨头、自适应移动特种装备、高端数控机床等。
三、产能扩张与定增计划
- 定增获批:公司于2022年10月发布的定增预案已于2024年7月获得证监会同意注册批复,预计募集资金总额不超过20.27亿元,用于扩大新一代谐波减速器和机电一体化产品的产能。
- 新增产能:项目达产后,预计新增新一代谐波减速器100万台、机电一体化产品20万台年产能。
四、盈利预测与投资建议
- 盈利预测:预计公司2024-2026年实现营业收入4.21/5.70/7.40亿元,实现归母净利润1.02/1.43/2.03亿元。
- 当前市值:2024年8月30日收盘价为64.84元,对应2024年PE为107.8倍。
- 投资建议:维持“增持”评级,认为公司有望受益于智能机器人发展,实现规模快速扩张。
五、风险提示
- 行业竞争加剧:市场竞争加剧可能对公司盈利能力造成影响。
- 行业需求下行:行业需求下行可能影响公司业绩。
- 原材料价格波动:原材料价格波动可能增加公司成本压力。
财务数据概览
| 项目 | 2022A | 2023A | 2024E | 2025E | 2026E |
|-----------|------------|------------|------------|------------|------------|
| 营业收入(百万元) | 446 | 356 | 421 | 570 | 740 |
| 增长率yoy(%) | 0.5 | -20.1 | 18.3 | 35.3 | 29.8 |
| 归母净利润(百万元) | 155 | 84 | 102 | 143 | 203 |
| 增长率yoy(%) | -17.9 | -45.8 | 20.7 | 40.5 | 42.1 |
| EPS最新摊薄(元/股) | 0.92 | 0.50 | 0.60 | 0.85 | 1.20 |
| 净资产收益率(%) | 8.1 | 4.2 | 4.9 | 6.6 | 8.7 |
| P/E(倍) | 70.5 | 130.0 | 107.8 | 76.7 | 54.0 |
| P/B(倍) | 5.7 | 5.4 | 5.3 | 5.1 | 4.7 |
结论
绿的谐波作为精密谐波减速器的龙头企业,凭借技术创新和产能扩张,有望在智能机器人市场中占据更大份额。尽管短期内面临市场压力,但长期发展前景良好。