业绩简评
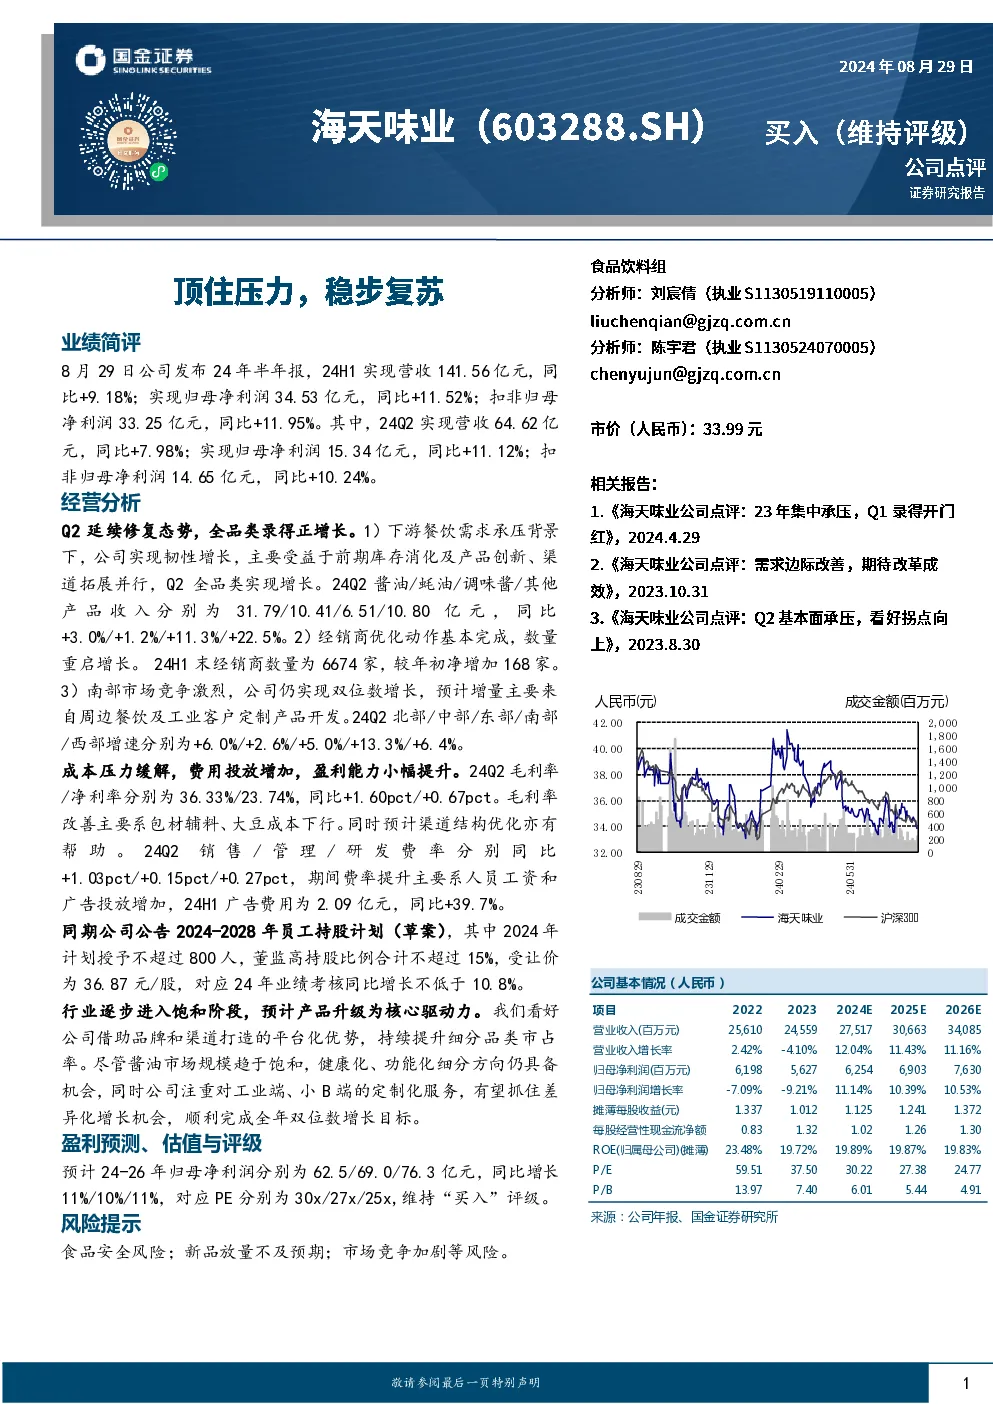
2024年上半年公司实现营收141.56亿元,同比增长9.18%;归母净利润34.53亿元,同比增长11.52%;扣非归母净利润33.25亿元,同比增长11.95%。其中,2024年第二季度实现营收64.62亿元,同比增长7.98%;归母净利润15.34亿元,同比增长11.12%;扣非归母净利润14.65亿元,同比增长10.24%。
经营分析
-
Q2延续修复态势,全品类录得正增长:
- 下游餐饮需求承压背景下,公司实现韧性增长,主要受益于前期库存消化及产品创新、渠道拓展并行。
- 2024年第二季度酱油/蚝油/调味酱/其他产品收入分别为31.79/10.41/6.51/10.80亿元,同比+3.0%/+1.2%/+11.3%/+22.5%。
- 经销商优化动作基本完成,数量重启增长。2024年H1末经销商数量为6674家,较年初净增加168家。
- 南部市场竞争激烈,公司仍实现双位数增长,预计增量主要来自周边餐饮及工业客户定制产品开发。2024年第二季度北部/中部/东部/南部/西部增速分别为+6.0%/+2.6%/+5.0%/+13.3%/+6.4%。
-
成本压力缓解,费用投放增加,盈利能力小幅提升:
- 2024年第二季度毛利率/净利率分别为36.33%/23.74%,同比+1.60pct/+0.67pct。
- 毛利率改善主要系包材辅料、大豆成本下行,同时预计渠道结构优化亦有帮助。
- 2024年第二季度销售/管理/研发费用率分别同比+1.03pct/+0.15pct/+0.27pct,期间费率提升主要系人员工资和广告投放增加,2024年H1广告费用为2.09亿元,同比增长39.7%。
-
员工持股计划:
- 公司公告2024-2028年员工持股计划(草案),其中2024年计划授予不超过800人,董监高持股比例合计不超过15%,受让价为36.87元/股,对应2024年业绩考核同比增长不低于10.8%。
行业分析及公司前景
- 行业逐步进入饱和阶段,预计产品升级为核心驱动力。
- 公司借助品牌和渠道打造的平台化优势,持续提升细分品类市占率。
- 尽管酱油市场规模趋于饱和,健康化、功能化细分方向仍具备机会,同时公司注重对工业端、小B端的定制化服务,有望抓住差异化增长机会,顺利完成全年双位数增长目标。
盈利预测、估值与评级
- 预计2024-2026年归母净利润分别为62.5/69.0/76.3亿元,同比增长11%/10%/11%,对应PE分别为30x/27x/25x。
- 维持“买入”评级。
风险提示
- 食品安全风险;新品放量不及预期;市场竞争加剧等风险。
公司基本情况(人民币)
- 2022年营业收入25,610百万元,同比增长2.42%;归母净利润6,198百万元,同比下降7.09%。
- 2023年营业收入24,559百万元,同比下降4.10%;归母净利润5,627百万元,同比下降9.21%。
- 2024年预计营业收入27,517百万元,同比增长12.04%;归母净利润6,254百万元,同比增长11.14%。
- 2025年预计营业收入30,663百万元,同比增长11.43%;归母净利润6,903百万元,同比增长10.39%。
- 2026年预计营业收入34,085百万元,同比增长11.16%;归母净利润7,630百万元,同比增长10.53%。
比率分析
- 净利率:2022年26.7%,2023年24.2%,2024年预计22.7%。
- 净资产收益率:2022年28.51%,2023年23.48%,2024年预计19.89%。
- 资产负债率:2022年29.51%,2023年21.07%,2024年预计24.44%。
投资评级的说明
- 买入:预期未来6-12个月内上涨幅度在15%以上。
- 增持:预期未来6-12个月内上涨幅度在5%-15%。
- 中性:预期未来6-12个月内变动幅度在-5%-5%。
- 减持:预期未来6-12个月内下跌幅度在5%以上。