核心观点与业绩表现
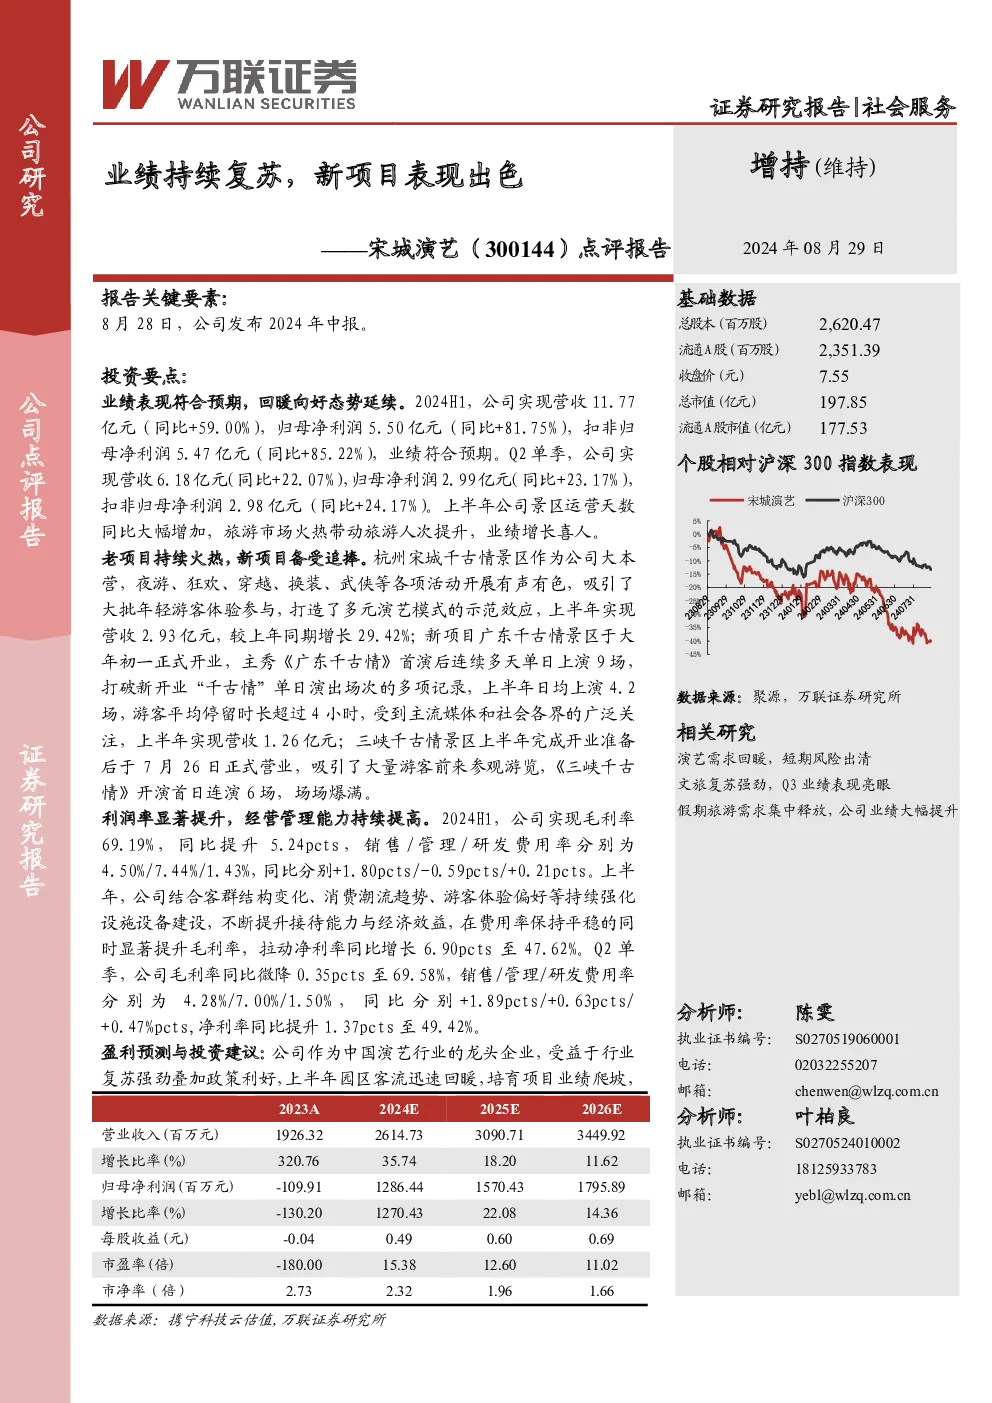
宋城演艺2024年中报显示业绩持续复苏,符合市场预期。2024年上半年公司实现营收11.77亿元(同比+59.00%),归母净利润5.50亿元(同比+81.75%),扣非归母净利润5.47亿元(同比+85.22%)。Q2单季营收6.18亿元(同比+22.07%),归母净利润2.99亿元(同比+23.17%)。业绩增长主要得益于旅游市场回暖,景区运营天数大幅增加。
项目运营情况
- 老项目:杭州宋城千古情景区上半年营收2.93亿元,同比增长29.42%,通过夜游、穿越等多元演艺模式吸引年轻游客。
- 新项目:
- 广东千古情景区于大年初一开业,主秀《广东千古情》首演后连续多天单日上演9场,打破记录,上半年营收1.26亿元。
- 三峡千古情景区于7月26日正式营业,首日连演6场,场场爆满,上半年营收表现亮眼。
利润率与经营管理
2024H1公司毛利率提升至69.19%(同比+5.24pcts),销售/管理/研发费用率分别为4.50%/7.44%/1.43%(同比分别+1.80pcts/-0.59pcts/+0.21pcts)。公司在费用率平稳的同时显著提升毛利率,净利率同比增长6.90pcts至47.62%。Q2单季毛利率微降0.35pcts至69.58%,净利率同比提升1.37pcts至49.42%。
盈利预测与投资建议
维持此前盈利预测,预计公司2024-2026年归母净利润分别为12.86/15.70/17.96亿元,每股收益0.49/0.60/0.69元,对应PE分别为15/13/11倍,维持“增持”评级。未来成长空间可期,但需关注消费复苏不及预期、宏观经济波动及新项目经营不及预期等风险。
评级体系
- 强于大市:未来6个月内行业指数相对大盘涨幅10%以上。
- 同步大市:未来6个月内行业指数相对大盘涨幅10%至-10%之间。
- 弱于大市:未来6个月内行业指数相对大盘跌幅10%以上。
- 买入:未来6个月内公司相对大盘涨幅15%以上。
- 增持:未来6个月内公司相对大盘涨幅5%至15%。
- 观望:未来6个月内公司相对大盘涨幅-5%至5%。
- 卖出:未来6个月内公司相对大盘跌幅5%以上。
基准指数:沪深300指数。