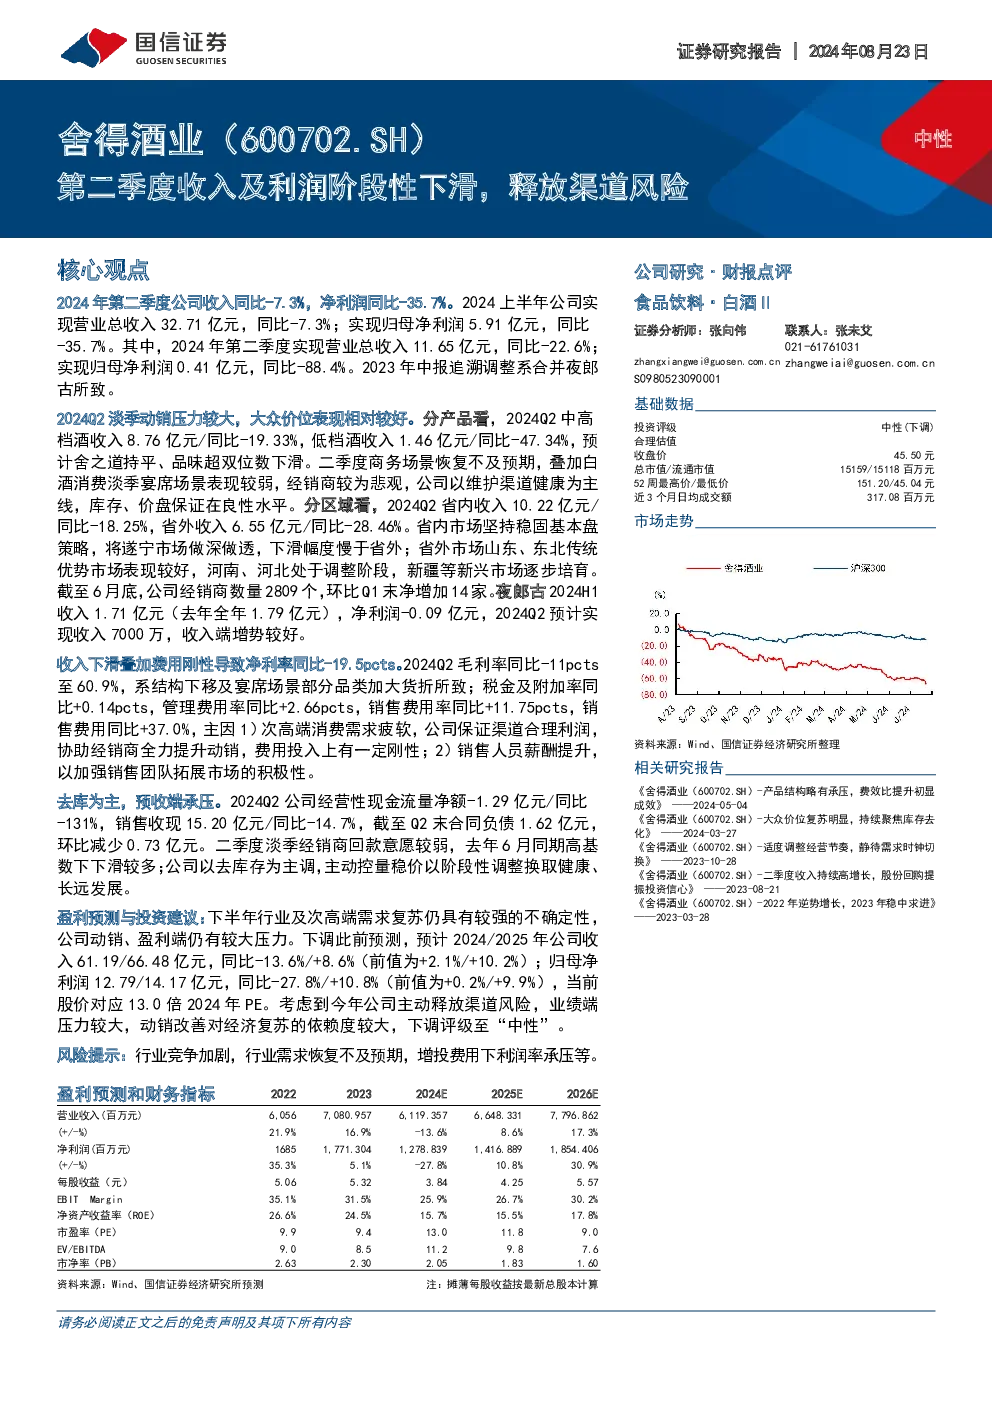
2024年第二季度公司收入同比-7.3%,净利润同比-35.7%。上半年实现营业总收入32.71亿元,同比-7.3%;归母净利润5.91亿元,同比-35.7%。其中,第二季度收入11.65亿元,同比-22.6%;净利润0.41亿元,同比-88.4%。2023年中报追溯调整系合并夜郎古所致。
2024Q2淡季动销压力较大,大众价位表现相对较好。分产品看,中高档酒收入8.76亿元,同比-19.33%;低档酒收入1.46亿元,同比-47.34%。预计舍之道持平,品味超双位数下滑。商务场景恢复不及预期,宴席场景表现较弱,经销商悲观,公司以维护渠道健康为主线,库存、价盘保证在良性水平。分区域看,省内收入10.22亿元,同比-18.25%;省外收入6.55亿元,同比-28.46%。省内市场下滑幅度慢于省外,省外市场山东、东北表现较好,河南、河北处于调整阶段,新疆等新兴市场逐步培育。截至6月底,经销商数量2809个,环比净增加14家。夜郎古2024H1收入1.71亿元,净利润-0.09亿元,Q2预计收入7000万。
收入下滑叠加费用刚性导致净利率同比-19.5pcts。2024Q2毛利率同比-11pcts至60.9%,系结构下移及宴席场景部分品类加大货折所致;税金及附加率同比+0.14pcts,管理费用率同比+2.66pcts,销售费用率同比+11.75pcts,销售费用同比+37.0%,主因次高端消费需求疲软及销售人员薪酬提升。
去库为主,预收端承压。2024Q2经营性现金流量净额-1.29亿元,同比-131%;销售收现15.20亿元,同比-14.7%。截至Q2末合同负债1.62亿元,环比减少0.73亿元。公司以去库存为主调,主动控量稳价以换取长远发展。
盈利预测与投资建议:下半年行业及次高端需求复苏不确定性较大,公司动销、盈利端仍有压力。预计2024/2025年公司收入61.19/66.48亿元,同比-13.6%/+8.6%;归母净利润12.79/14.17亿元,同比-27.8%/+10.8%。当前股价对应13.0倍2024年PE。考虑到公司主动释放渠道风险,业绩压力较大,动销改善依赖经济复苏,下调评级至“中性”。
风险提示:行业竞争加剧,需求恢复不及预期,增投费用下利润率承压,食品安全问题等。