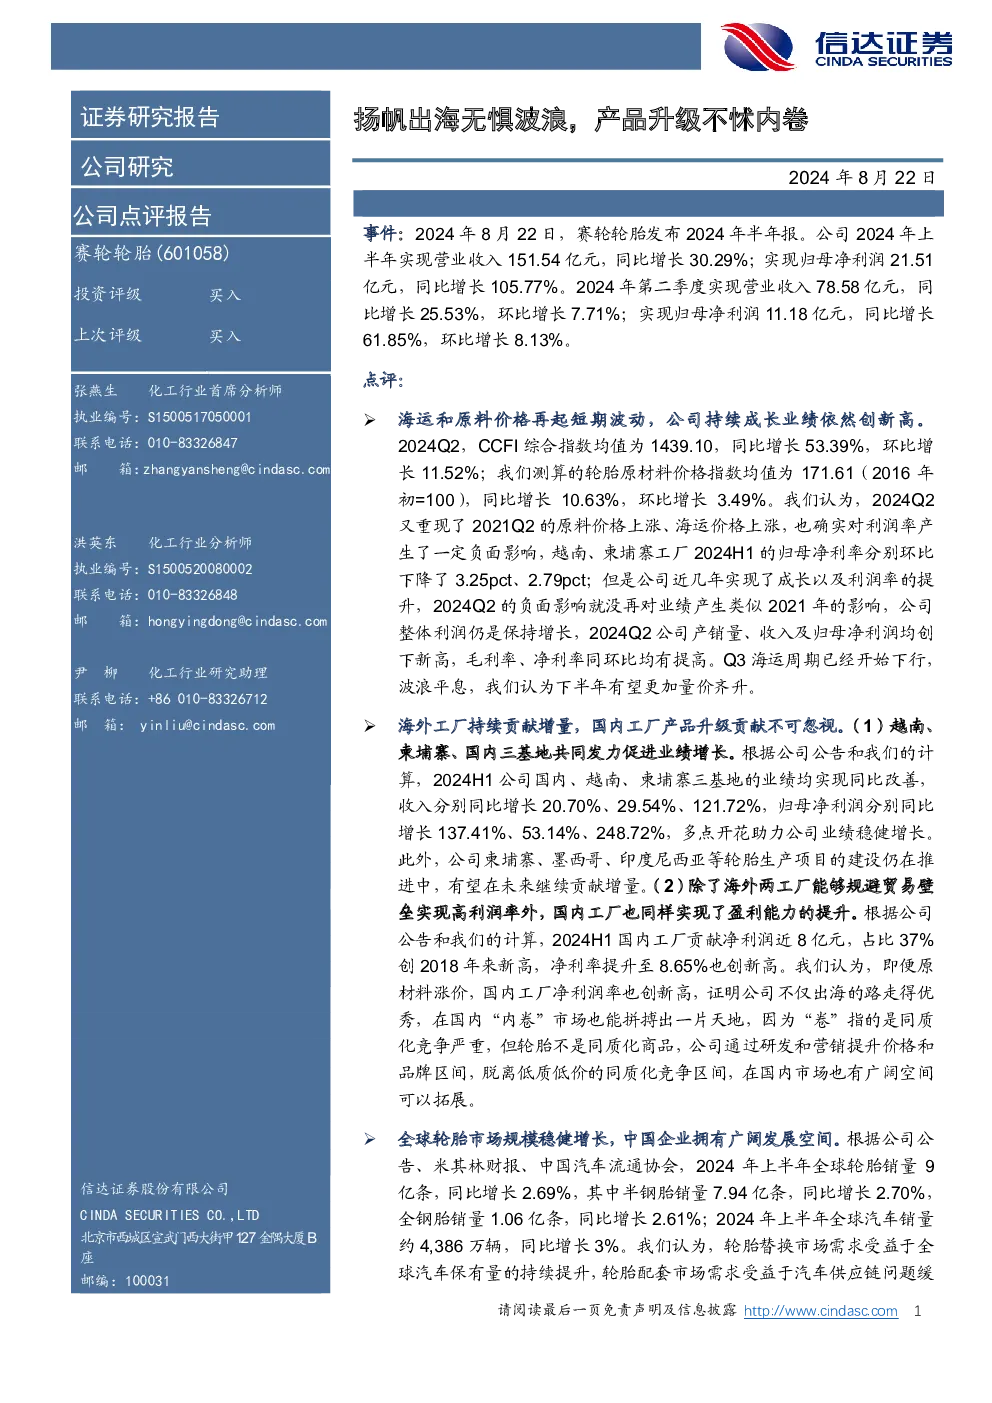
赛轮轮胎2024年中期业绩点评
一、业绩概览
-
2024年上半年:
- 营业收入:151.54亿元,同比增长30.29%
- 归母净利润:21.51亿元,同比增长105.77%
-
2024年第二季度:
- 营业收入:78.58亿元,同比增长25.53%,环比增长7.71%
- 归母净利润:11.18亿元,同比增长61.85%,环比增长8.13%
二、业绩亮点
- 海运和原料价格波动:尽管2024年二季度海运和原材料价格再次上升,但公司整体业绩仍保持增长。越南、柬埔寨工厂的归母净利率虽有所下降,但公司整体利润率提升,毛利率和净利率均有所提高。
- 海外工厂贡献:越南、柬埔寨、国内三基地共同发力,2024年上半年收入和净利润均实现同比改善,尤其柬埔寨工厂表现亮眼。
- 国内工厂升级:国内工厂净利润率创新高,表明公司在国内市场同样具备较强竞争力。
三、行业发展前景
- 全球轮胎市场:2024年上半年全球轮胎销量同比增长2.69%,市场规模稳步增长,为中国轮胎企业提供了广阔发展空间。
- 液体黄金轮胎:公司推出的液体黄金轮胎在性能和推广上取得显著成效,展示了公司在技术创新方面的实力。
四、盈利预测与投资评级
- 盈利预测:预计2024-2026年营业收入分别为313.65亿元、346.92亿元、378.68亿元,归母净利润分别为42.19亿元、49.58亿元、56.84亿元。
- 投资评级:维持“买入”评级。
五、风险因素
- 新项目进展不及预期
- 下游需求大幅下降
- 原料价格大幅上涨
财务数据概览
| 项目 | 2022A | 2023A | 2024E | 2025E | 2026E |
| --- | --- | --- | --- | --- | --- |
| 营业总收入(百万元) | 21,902 | 25,978 | 31,365 | 34,692 | 37,868 |
| 增长率YoY% | 21.7% | 18.6% | 20.7% | 10.6% | 9.2% |
| 归属母公司净利润(百万元) | 1,332 | 3,091 | 4,219 | 4,958 | 5,684 |
| 增长率YoY% | 1.5% | 132.1% | 36.5% | 17.5% | 14.6% |
| 毛利率% | 18.4 | 27.6 | 28.5 | 29.5 | 30.1 |
| 净资产收益率ROE% | 10.9 | 20.8 | 20.9 | 20.2 | 19.3 |
| EPS(摊薄)(元) | 0.41 | 0.94 | 1.28 | 1.51 | 1.73 |
| 市盈率P/E(倍) | 30.06 | 12.95 | 9.49 | 8.08 | 7.05 |
| 市净率P/B(倍) | 3.28 | 2.70 | 1.98 | 1.63 | 1.36 |
总结
赛轮轮胎在2024年上半年实现了强劲的增长,尤其是在海外市场和国内工厂升级方面表现突出。随着全球轮胎市场的稳步增长和公司技术创新的不断推进,预计未来几年公司将继续保持良好的增长态势。