猜你想问
胶原蛋白在化妆品和医美领域的崛起有何历史特点?
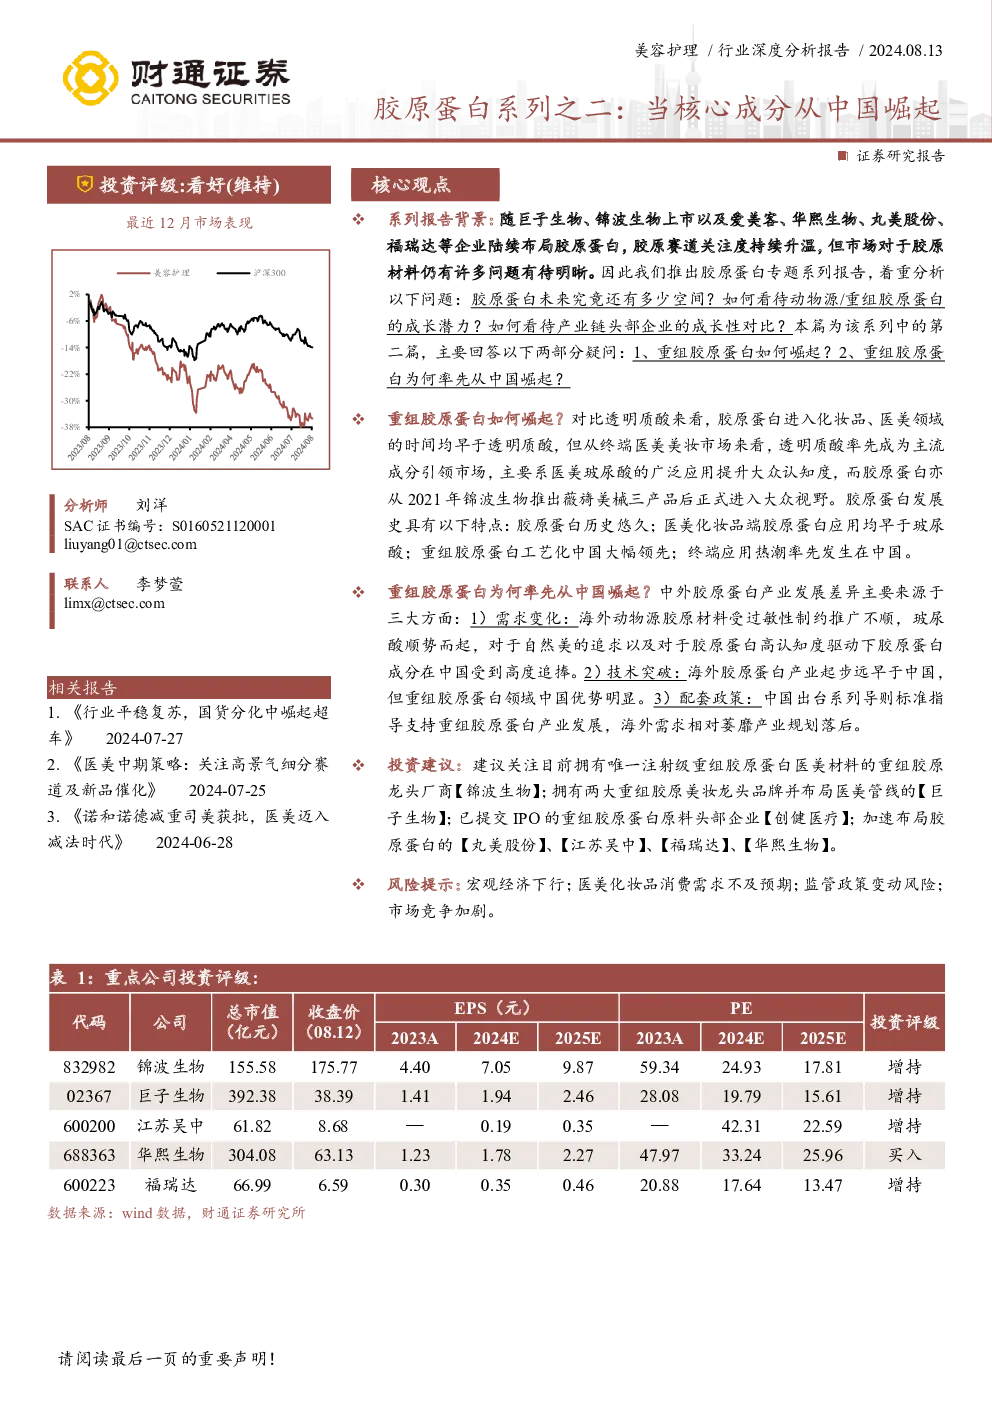
胶原蛋白进入化妆品、医美领域早于透明质酸,但透明质酸率先成为主流成分。胶原蛋白发展具有历史悠久、医美化妆品端应用早于玻尿酸、重组胶原蛋白工艺化中国领先、终端应用热潮率先发生在中国等特点。中国求美者更注重自然美、安全美,胶原蛋白填补了高端市场需求。重组胶原蛋白领域中国优势明显,巨子生物、锦波生物等企业率先实现产业化,并得到中国系列导则标准的支持,如《重组胶原蛋白生物材料指导原则》等。
中国成为胶原蛋白核心成分引领者有哪些原因?
中国成为胶原蛋白核心成分引领者主要得益于需求变化、技术突破和配套政策三大差异。海外动物源胶原受过敏性制约推广不顺,玻尿酸顺势而起;而中国求美者更注重自然美、安全美,胶原蛋白填补了高端市场需求。中国在重组胶原蛋白领域的技术优势明显,巨子生物、锦波生物等企业率先实现产业化。此外,中国出台系列导则标准支持产业发展,如《重组胶原蛋白生物材料指导原则》等,优化监管流程,助力高质量发展。
重组胶原蛋白赛道的发展趋势如何?
重组胶原蛋白赛道尚未进入存量竞争时代,符合医美市场长期趋势,从适应症扩展、型别扩展、结构延申等维度仍具备广阔潜力。中国在该领域的技术优势明显,巨子生物、锦波生物等企业率先实现产业化,并推出全球首款重组胶原产品。随着中国出台《“十三五”国家科技创新规划》《“十四五”生物经济发展规划》等支持合成生物学发展,重组胶原蛋白市场有望持续扩容。
胶原蛋白市场当前的市场格局是怎样的?
胶原蛋白市场当前格局呈现海外与国内差异。海外动物源胶原因过敏风险、性价比问题、质量不一等因素衰落,玻尿酸成为主流。而中国市场快速扩容,2021年锦波生物推出全球首款重组胶原产品薇旖美,市场潜力巨大。江苏吴中、通化东宝等企业加速布局,中国企业在重组胶原蛋白领域占据领先地位。
投资胶原蛋白相关产业需关注哪些风险?
投资胶原蛋白相关产业需关注宏观经济下行、医美化妆品消费需求不及预期、监管政策变动、市场竞争加剧等风险。重组胶原蛋白市场虽潜力巨大,但仍需关注政策监管变化对行业发展的影响。同时,市场竞争加剧也可能影响企业盈利能力。需持续关注行业动态和监管政策变化,谨慎评估投资风险。