猜你想问
西藏水泥供需格局如何?
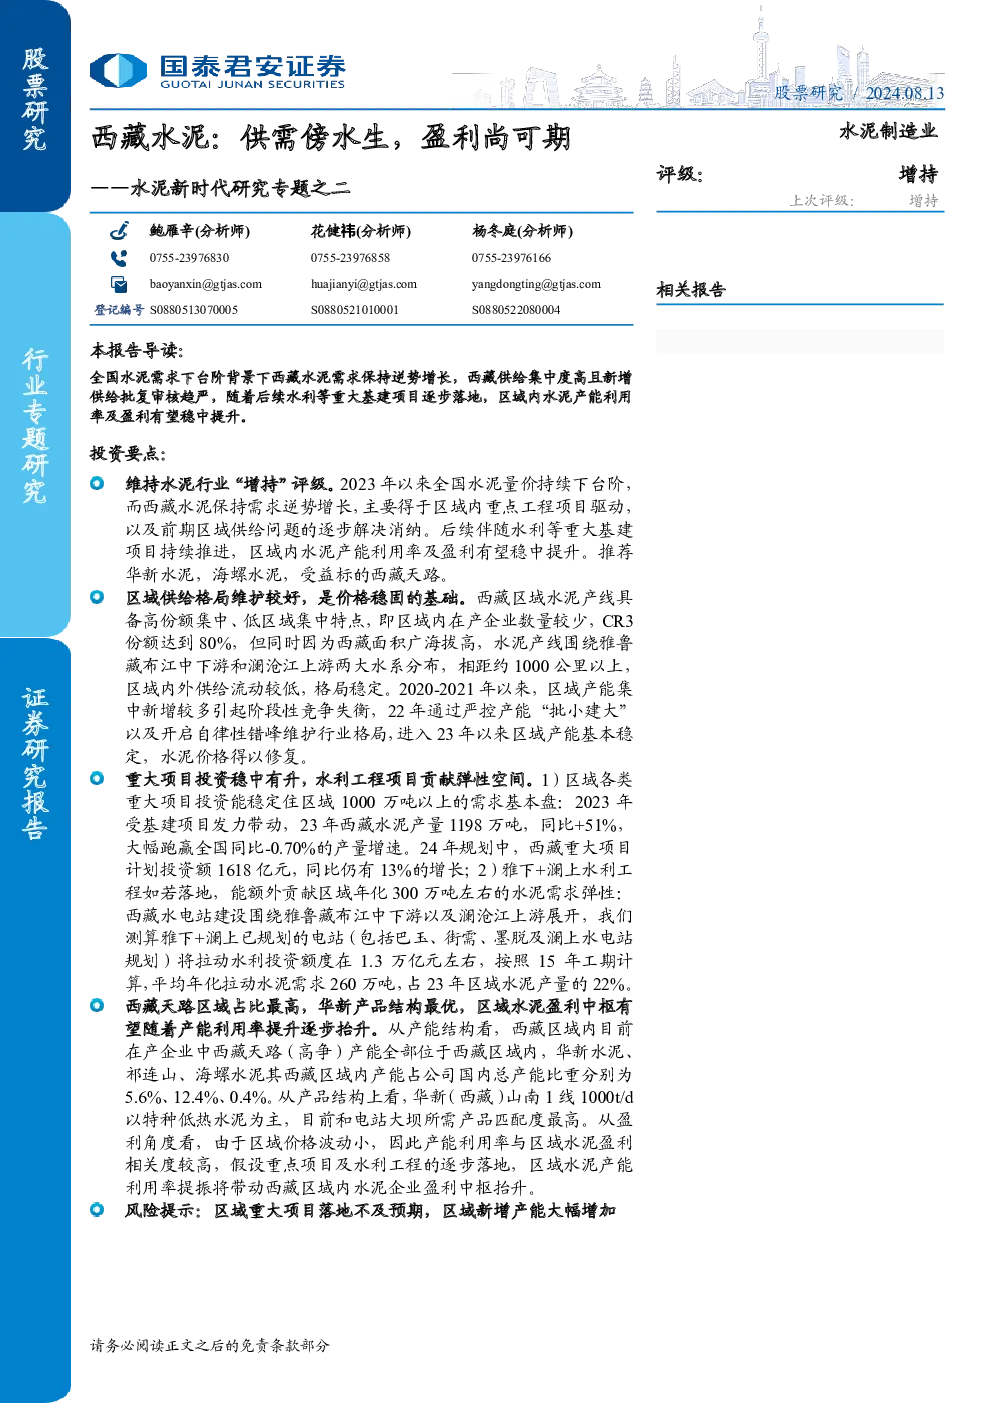
西藏水泥区域供给集中度高(CR3达80%),产能围绕雅鲁藏布江中下游和澜沧江上游分布,流动性低,价格稳定。2022年以来通过严控“批小建大”和错峰停产,供给格局维护较好。
西藏水泥需求驱动力是什么?
西藏水泥需求主要由基建驱动,2023年产量同比增长51%,大幅跑赢全国。2024年重点项目规划投资额同比增长13%,稳中有升。雅鲁藏布江中下游和澜沧江上游的水利工程若落地,将额外贡献年化300万吨水泥需求,占2023年区域产量的22%。
报告重点分析了哪些水泥企业?
报告重点分析了西藏天路和华新水泥。西藏天路是区域内产能占比最高的企业,华新水泥产品结构(特种低热水泥)与水利工程需求匹配度最高。
西藏水泥区域市场现状如何?
西藏水泥区域市场自2016年以来价格稳定在600-700元/吨,仅2021H2-2022H1出现明显回落。2023年区域水泥产量1198万吨,同比增长51%;2024年1-6月同比持平。
报告提示了哪些风险?
报告提示的主要风险包括重大项目落地不及预期,以及区域内新增产能大幅增加。目前区域内供给格局稳定,但需关注未来产能扩张和项目执行情况对市场的影响。
你可能感兴趣
消费建材新时代研究专题之二:当产业全面下调预期,行业盈利有望回升
建筑建材国泰君安证券2025-03-25
水泥新时代研究专题之一:水泥,走向常态化和差异化错峰时代
建筑建材国泰君安证券2024-07-18
建材行业水泥新时代研究专题之三:水泥的“龟兔赛跑”时刻
建筑建材国泰君安证券2025-03-15
再论西藏水泥供需背景竞争格局和中期展望20250722长江建材
未知机构2025-07-24
电子行业专题研究:TWS耳机系列研究之二-又闻歌韵尚悠扬
电子设备国盛证券2019-04-23
水泥行业区域专题(西南站)之二:水泥行业西南区域调研实录,新增产能持续投放,价格自律易瓦解难达成
建筑建材中债资信2016-03-08
航空新时代系列研究之二:南方航空专项研究(一):细拆成本费用,看航企管控能力提升
交通运输华创证券2018-03-02
水泥深度报告之二:新疆水泥景气回升,基建持续加码可期
建筑建材安信证券2020-05-21
华创债券专题:短期仍震荡,反弹尚可期
华创证券2015-09-07