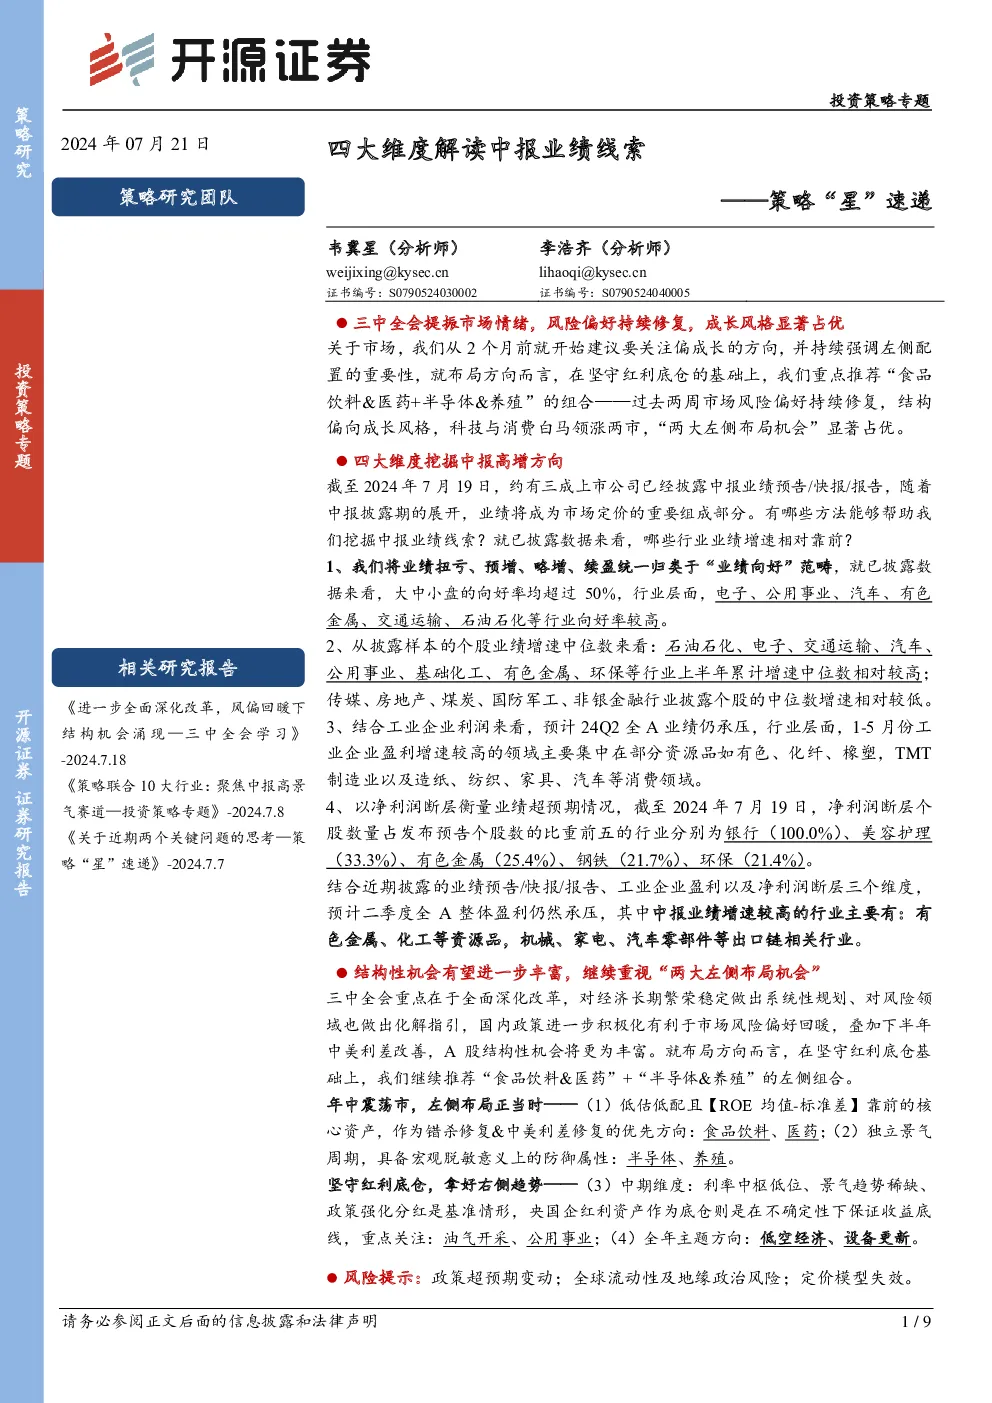
报告总结
市场动态与策略调整
- 市场情绪提振:三中全会的召开提振了市场情绪,风险偏好持续修复,成长风格表现显著优于其他风格。
- 布局方向:建议关注偏成长的方向,特别是在坚守红利底仓的基础上,推荐“食品饮料&医药”与“半导体&养殖”的组合。
中报业绩分析
- 业绩线索挖掘:利用扭亏、预增、略增、续盈的数据,分析业绩向好行业的分布,发现电子、公用事业、汽车、有色金属、交通运输、石油石化等行业业绩增长较为明显。
- 业绩增速:上半年,石油石化、电子、交通运输、汽车、公用事业、基础化工、有色金属、环保等行业的业绩增速中位数相对较高,而传媒、房地产、煤炭、国防军工、非银金融、建筑材料、钢铁、电力设备等行业业绩增速相对较低。
结构性机会与风险提示
- 市场展望:三中全会强调全面深化改革,对经济和风险领域的规划有助于市场风险偏好回暖,预计下半年中美利差改善将带来更多的结构性投资机会。
- 左侧布局:推荐“食品饮料&医药”与“半导体&养殖”的组合,这些领域在市场不确定性中提供较好的防御性和进攻性。
- 风险提示:宏观政策超预期变动、全球流动性及地缘政治风险、定价模型基于历史数据的局限性等,都可能影响市场表现。
主要策略与关注点
- 布局方向:关注具有潜力的左侧布局机会,特别是那些在宏观环境中表现出独立景气周期的行业,如半导体和养殖业。
- 底仓配置:推荐油气开采和公用事业作为稳健底仓,以应对不确定性并获取稳定的回报。
- 全年主题:关注低空经济和设备更新等主题方向,寻找全年内的投资机会。
结论
三中全会的召开与后续政策的积极动向,以及中美利差的潜在改善,为市场提供了有利的背景条件。通过聚焦成长风格的投资机会,尤其是在“食品饮料&医药”与“半导体&养殖”领域的左侧布局,投资者可以在保持市场敏感度的同时,抓住结构性投资机会,同时通过底仓配置和关注全年主题来优化风险与收益的平衡。然而,投资者也需警惕宏观经济政策的超预期变动、全球流动性的不确定性和地缘政治风险带来的市场波动。