报告摘要
总量研究概览
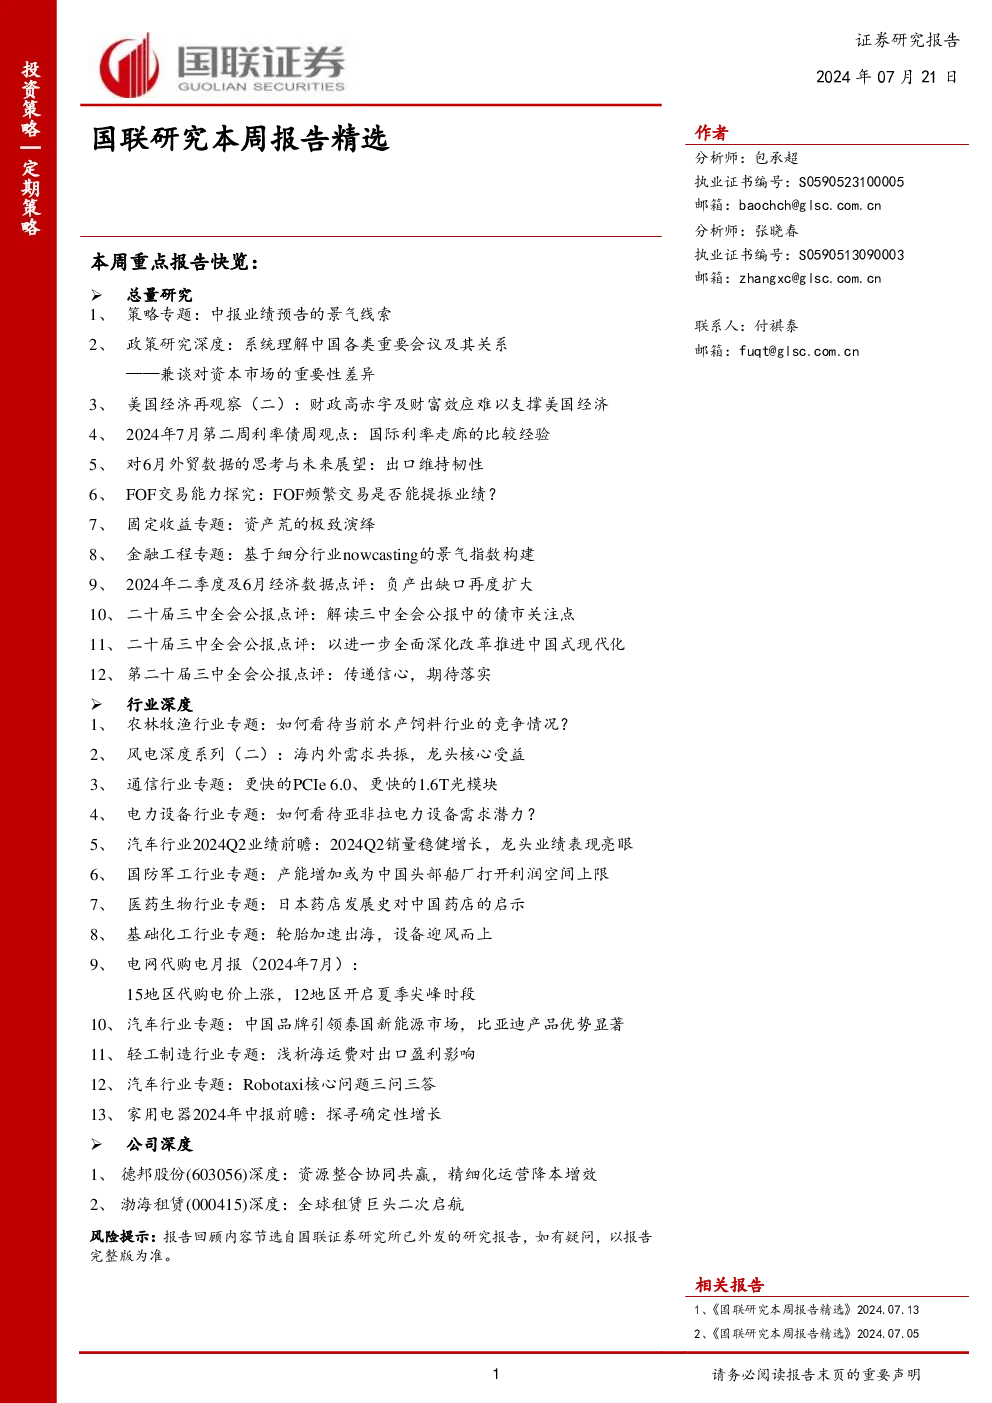
本周的总量研究涵盖了多个领域,包括策略专题、政策研究、经济观察、金融市场分析、公司业绩预测等。亮点包括:
- 策略专题:分析中报业绩预告的景气线索,发现周期涨价品种和外需高占比品种表现良好。
- 政策研究深度:详细解读各类重要会议及其对资本市场的影响差异。
- 美国经济观察:指出财政高赤字及财富效应难以支撑美国经济。
- 利率债周观点:探讨国际利率走廊的经验,分析中国利率债市场动态。
- 外贸数据分析:认为出口维持韧性,展望未来进口有望回升。
- FOF交易能力探究:讨论FOF频繁交易对业绩的影响。
- 资产荒现象:资产荒现象的极致演绎及对其影响的评估。
行业深度亮点
- 农林牧渔:关注水产饲料行业的竞争情况。
- 风电行业:聚焦国内外需求的同步增长。
- 通信行业:探讨更快的PCIe和光模块技术。
- 电力设备行业:探索亚非拉地区的电力设备需求潜力。
- 汽车行业:预估2024Q2业绩稳健增长。
- 国防军工:产能增加对中国头部船厂利润空间的影响。
- 医药生物:从日本药店发展史汲取启示。
- 基础化工:轮胎加速出口,设备行业受益。
- 电网代购电:分析特定地区电价变动及夏季尖峰时段开启。
- 新能源汽车:中国品牌在泰国市场中的领先地位。
- 轻工制造:海运费对出口盈利的影响。
- Robotaxi行业:解答核心问题。
- 家电行业:前瞻2024年中报的确定性增长。
公司深度亮点
- 德邦股份:资源整合与精细化运营带来的效益。
- 渤海租赁:全球租赁巨头的二次启动战略。
主要观点提炼
- 总量研究:关注中报业绩预告的景气线索,以及政策会议对市场的影响。强调美国经济面临挑战,中国利率债市场及外贸数据展现出韧性。
- 行业洞察:多个行业如风电、通信、汽车、医药生物等均显示出积极的增长趋势,尤其是风电行业的内外需共振。
- 策略与投资:建议关注风格切换,特别是业绩预告不佳但实际表现可能优于预期的行业。同时,关注全球经济环境变化对资本市场的潜在影响。
- 风险提示:包括地缘政治、美联储政策、市场流动性及国内经济复苏情况等。
结论
本周报告强调了经济与市场的多个维度,提供了对总量经济、政策动态、行业趋势、公司业绩及投资策略的深入分析。通过这些研究,投资者可以获得对未来市场走向的洞察,为决策提供依据。