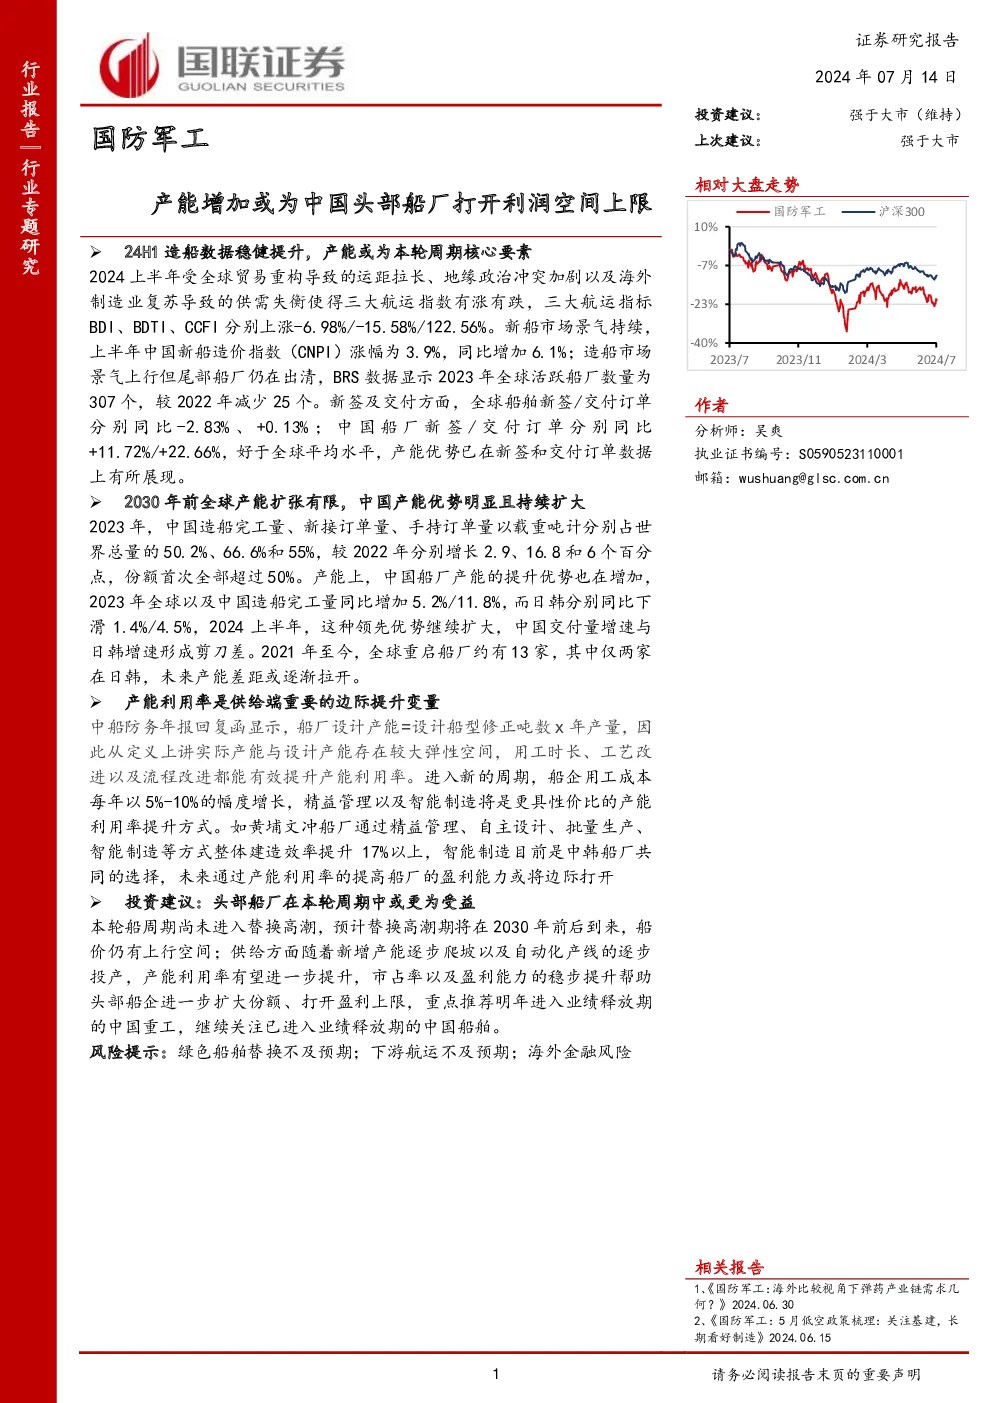
国防军工行业专题研究概要
行业动态与背景
- 24H1造船数据稳健提升:全球航运市场在2024上半年展现出稳健的增长势头,三大航运指数虽有波动,但整体呈现上涨趋势。
- 产能增加为利润空间上限:中国头部船厂的产能增加可能为本轮周期的核心因素,特别是在新船市场的景气持续下。
主要数据与分析
- 全球与区域市场表现:全球新船造价指数在2024上半年持续上涨,尤其是中国船厂的新船造价指数涨幅显著,达到3.9%,同比增加6.1%。
- 产能与订单情况:全球活跃船厂数量降至307个,较2022年减少了25个。中国船厂在新签和交付订单方面表现优于全球平均水平,交付量增速与日韩形成剪刀差。
- 产能扩张与市场份额:预计到2030年前,全球产能扩张将有限,中国船厂的产能优势将持续扩大。2023年,中国在造船三大指标(完工量、新接订单量、手持订单量)上的份额首次全部超过50%,份额分别增长2.9%、16.8%和6个百分点。
- 产能利用率与成本控制:产能利用率被视为供给端的关键变量,提升产能利用率可通过精益管理和智能制造实现。中国船厂通过技术创新和管理优化,如引入机器人焊接站和高功率激光切割器,提升了建造效率。
- 市场趋势与投资建议:在新一轮船周期中,预计替换需求将主导市场,船价仍有上升空间。随着产能逐步爬坡和自动化产线的投产,产能利用率有望提升,带动市场份额和盈利能力增长。重点关注明年进入业绩释放期的中国重工和已进入业绩释放期的中国船舶。
风险提示
- 绿色船舶替换的不确定性。
- 下游航运市场的潜在下行风险。
- 海外金融风险。
投资策略与建议
- 投资建议:维持对中国国防军工行业的“强于大市”评级。
- 市场走势:相对大盘走势稳健。
- 推荐标的:中国重工,预计明年业绩释放;中国船舶,已进入业绩释放期。
行业报告关键要素
- 产能与需求平衡:中国船厂产能的提升和全球产能的调整对供需平衡的影响。
- 产能利用率提升:通过精益管理和智能制造提升产能利用率的潜力。
- 市场趋势:重点关注替换需求主导的市场趋势和船价的上升空间。
- 风险因素:包括绿色船舶替换的不确定性、下游航运市场波动和海外金融风险。
结论
国防军工行业的关键在于产能的合理配置和利用,特别是在全球贸易重构、地缘政治紧张和海外制造业复苏的背景下,中国头部船厂通过增加产能和提升效率,有望在本轮周期中获取更多利润空间。投资应聚焦于产能利用率提升、绿色技术转型和市场趋势分析。然而,行业仍面临绿色船舶替换、下游市场波动和海外金融风险等不确定性因素,投资者需谨慎评估。