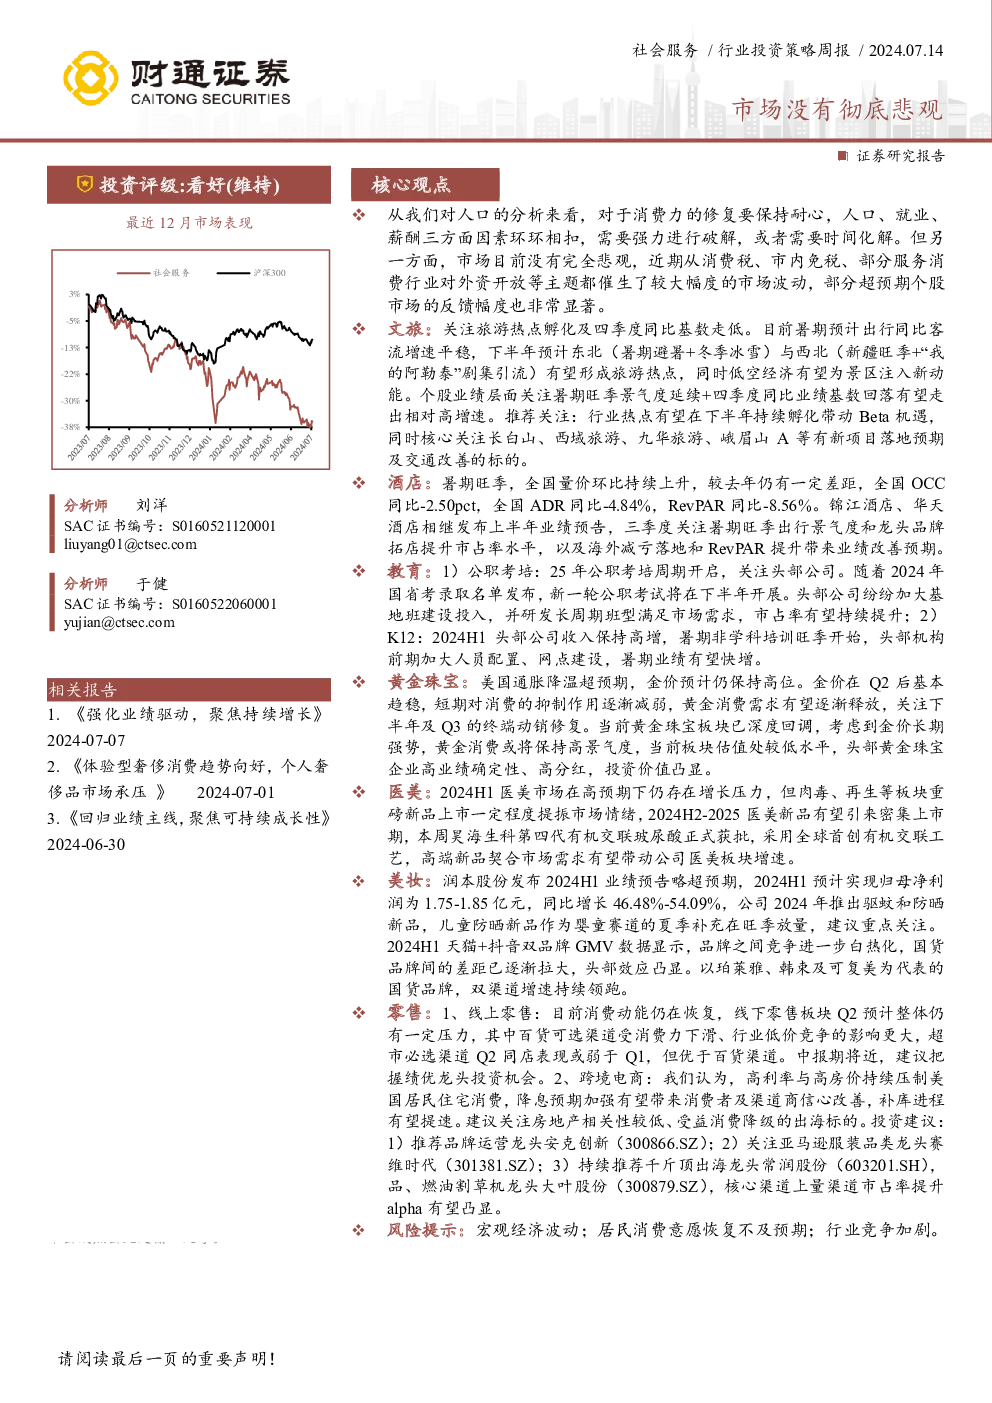
研究报告总结:
-
消费修复与人口就业薪酬关系:消费力的恢复需要时间,依赖于人口、就业、薪酬三方面的相互影响。市场对此持有部分乐观态度,但亦存在不确定性。
-
文旅行业亮点:
- 旅游热点:预计下半年东北(夏季避暑与冬季冰雪旅游)和西北(新疆旅游旺季)将成热点。
- 景区复苏:低空经济发展有望为景区注入新动力,关注暑期旺季的持续性和四季度业绩的同比增长效应。
- 推荐标的:长白山、西域旅游、九华旅游、峨眉山A等,特别是有新项目落地预期和交通改善的标的。
-
酒店业动态:
- 暑期旺季:全国酒店量价环比持续上升,但仍与去年同期有一定差距。
- 业绩关注:锦江酒店、华天酒店等在三季度值得关注,关注暑期旺季出行情况和龙头品牌的市场占有率提升。
-
教育行业趋势:
- 公职考培:2024年公职考试周期开启,头部公司加大资源投入,市占率有望提升。
- K12教育:收入增长强劲,机构加大人员配置和网点建设,预期暑期业绩快增。
-
黄金珠宝行业:
- 金价走势:美国通胀降温,金价维持高位,消费有望释放。
- 板块价值:黄金珠宝板块已深度回调,长期强势,头部企业业绩确定性高。
-
医美市场展望:
- 新品驱动:肉毒、再生等板块的新品上市提振市场情绪,预计2024下半年至2025年新品密集上市。
- 增长确定性:在低基数下,医美市场增长具备较高确定性。
-
美妆行业:
- 润本股份:业绩预告超预期,推出新品,关注婴童防晒市场。
- 品牌竞争:国货品牌间差距拉大,头部效应显现,珀莱雅、韩束等品牌增速领先。
-
零售与跨境电商:
- 线上零售:消费动能恢复,建议关注绩优龙头,如安克创新、赛维时代等。
- 跨境电商:关注房地产相关性低、受益于消费降级的出海标的。
-
免税板块:
- 中国中免:上半年业绩承压,关注下半年同比压力减轻,新项目带来的增量。
-
酒店数据:
- 暑假期间酒店量价数据环比改善,关注CRS增长和直营店改造情况。
-
教育行业:
- 公职考培行业长期维持高景气度,供给侧出清后,素质教育和高中学科辅导业务快速发展。
- 区域K12培训龙头和全国化机构表现值得关注。
-
人力资源服务:
- 北京人力业绩预告显示,公司深耕人力资源服务,业务稳定性和韧性较强。
-
医美行业:
- 看好高端玻尿酸、再生材料、胶原蛋白等高利润领域的增长潜力。
- 锦波生物和巨子生物在重组胶原蛋白领域展现出强劲的增长势头。
-
美妆行业:
- 润本股份在驱蚊、婴童护理领域表现出色,产品矩阵丰富,线上渠道增长强劲。
-
文旅行业:
- 宋城演艺和众信旅游等文旅企业业绩回暖,关注旅游beta和文旅配套企业的投资机会。
这份报告提供了对当前各行业的深入分析和趋势预测,旨在为投资者提供决策依据。