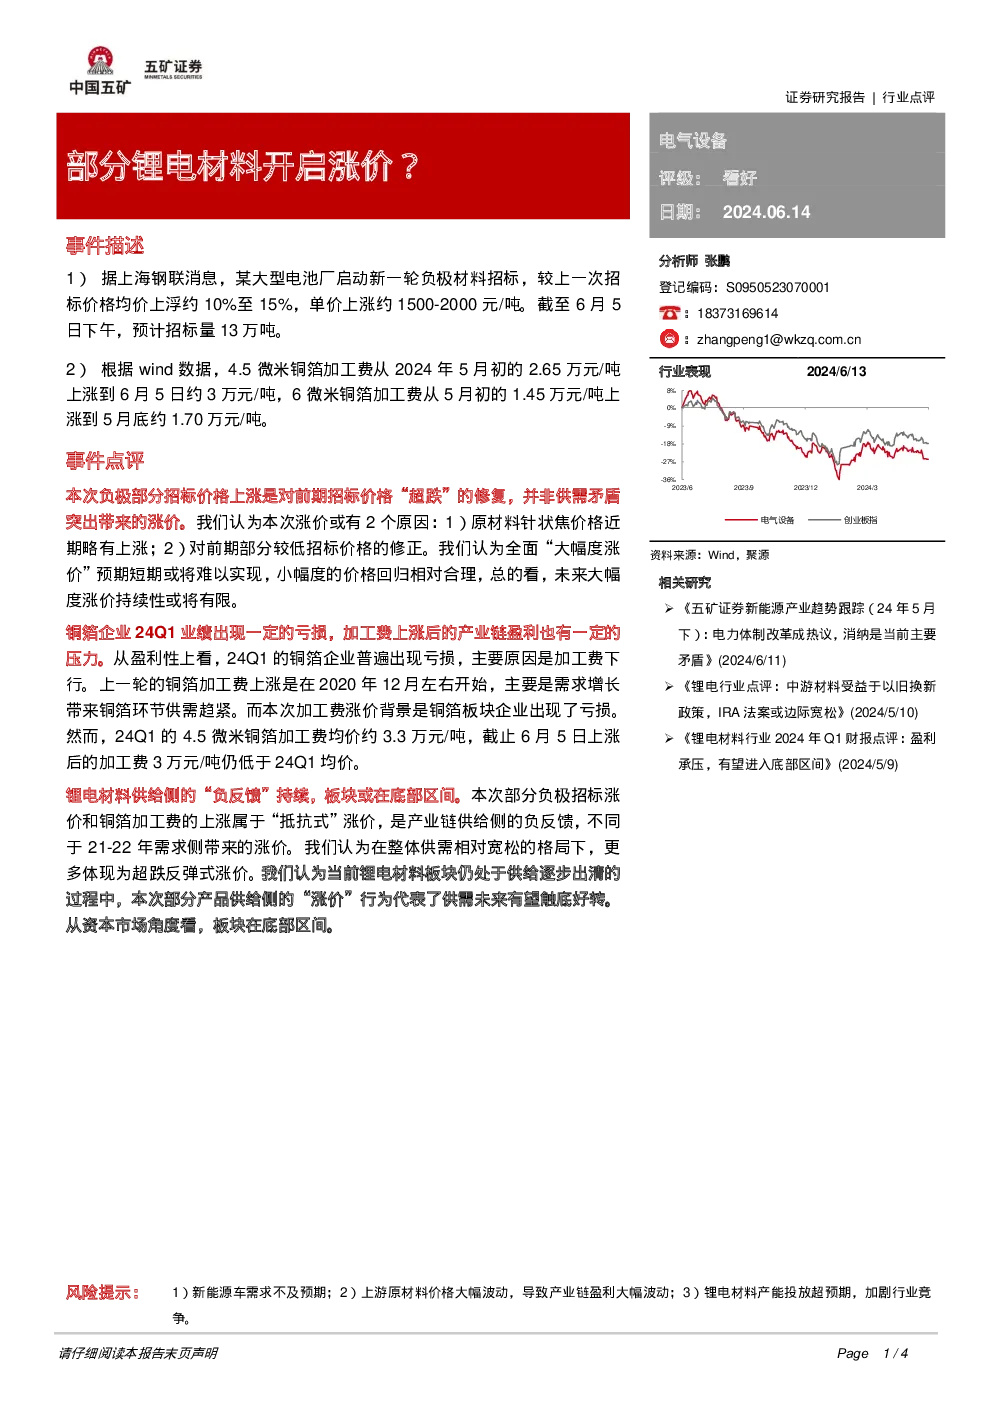
根据提供的研报内容,以下是针对锂电材料行业涨价情况以及电气设备行业的深度分析总结:
锂电材料涨价背景
-
负极材料涨价:上海钢联报道显示,某大型电池厂启动的新一轮负极材料招标价格较前次上涨约10%-15%,单价涨幅约为1500-2000元/吨。预计招标量达到13万吨。
-
铜箔加工费上调:4.5微米铜箔加工费自5月初的2.65万元/吨上涨至6月5日的约3万元/吨,6微米铜箔加工费从5月初的1.45万元/吨上升至5月底的约1.70万元/吨。
分析师观点
-
涨价原因:分析师认为此次涨价并非由于供需矛盾加剧,而是对前期价格“超跌”的修复。具体原因包括:
- 原材料针状焦价格近期略有上涨;
- 对于前期招标中出现的部分较低价格的修正。
-
可持续性展望:分析师指出,全面“大幅度涨价”预期短期内难以实现,小幅度的价格回归相对合理。预计未来大幅度涨价的持续性将有限。
-
企业盈利状况:2024年第一季度,铜箔企业普遍出现亏损,加工费上涨并未完全缓解产业链的压力。4.5微米铜箔加工费虽有上调,但仍然低于2024年第一季度的平均水平。
行业风险提示
- 新能源车需求不及预期;
- 上游原材料价格大幅波动,导致产业链盈利大幅波动;
- 锂电材料产能投放超预期,加剧行业竞争。
结论
锂电材料行业面临供给侧的“负反馈”,板块可能处于底部区间。分析师认为,虽然出现了部分产品价格的上涨,但这更多是“抵抗式”涨价,反映出供应链的负反馈机制。预计在整体供需相对宽松的环境下,这种涨价行为代表了供需未来有望触底好转,从资本市场的角度看,板块在底部区间。同时,分析师提醒关注新能源车需求、原材料价格波动以及行业竞争加剧的风险。
行业表现
- 图表1显示了锂电铜箔加工费的近期上调趋势。
- 图表2展示了负极材料价格变动情况。
- 图表3呈现了锂电铜箔企业在2024年第一季度的亏损情况。
报告细节与免责声明
- 报告中包含了详细的分析师声明、投资评级说明、一般声明等内容,强调了报告的编制原则、数据来源、风险提示等。
- 提示报告的版权归属五矿证券有限公司,并对报告的使用、重制、转发等做出了明确限制。
- 提供了五矿证券在上海、深圳、北京的办公地址,以及邮编信息。
结语
综上所述,锂电材料行业在面对成本上升时表现出的“抵抗式”涨价行为,反映了供应链内部的调整与适应过程。分析师通过数据分析和市场观察,提供了对未来发展趋势的见解,同时也指出了行业面临的多重风险因素,为投资者提供了重要的决策参考。