华虹半导体(1347.HK)/华虹公司(688347.CH):半导体行业分析与投资建议
概述:
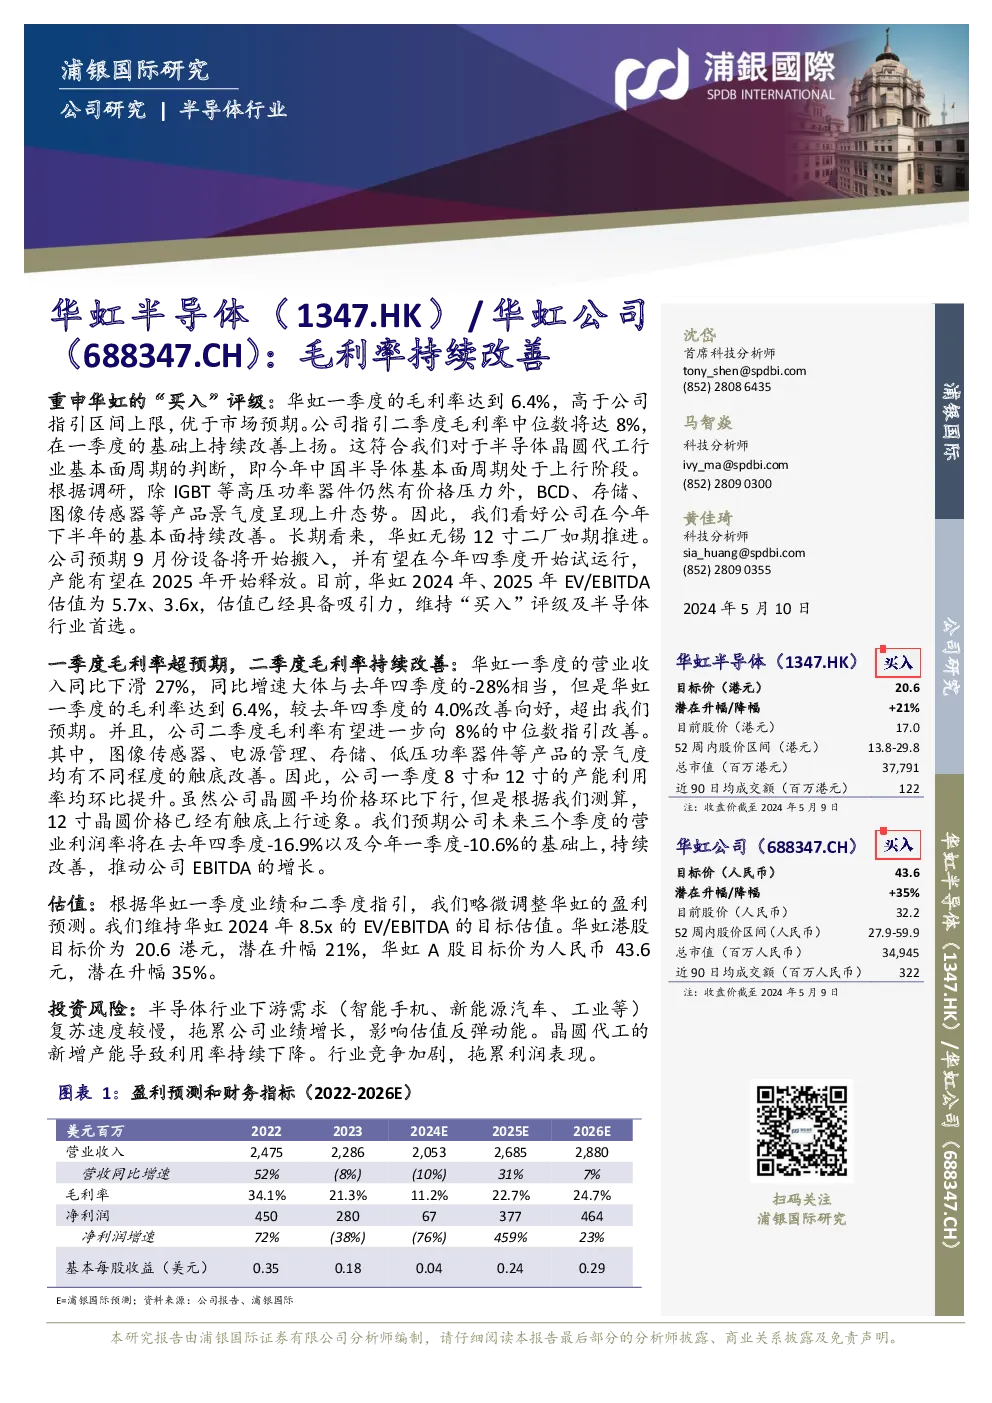
浦银国际证券有限公司的研究报告聚焦于华虹半导体及其子公司华虹公司的业务动态与前景展望。报告强调了华虹半导体在半导体晶圆代工行业的强劲表现,特别是在2023年第一季度实现了超出预期的毛利率,达到6.4%,并预计第二季度毛利率将进一步提升至8%,显示了公司在当前行业周期中的良好增长势头。
关键发现:
- 毛利率持续改善:尽管面临一些挑战,如IGBT等高压功率器件的价格压力,但华虹半导体在图像传感器、电源管理、存储、低压功率器件等领域的市场需求呈现出上升趋势,推动了其毛利率的持续改善。
- 产能扩张计划:华虹无锡12寸晶圆厂的建设按计划推进,预计将在今年9月份开始设备搬入,第四季度开始试运行,产能有望于2025年开始释放。这一举措将增强公司的生产能力和市场竞争力。
- 估值吸引力:鉴于公司一季度业绩和二季度指引,浦银国际略微调整了盈利预测,维持了华虹半导体2024年的EV/EBITDA目标估值为8.5倍,并给出了相应的目标价,认为目前的估值水平具有吸引力。
投资风险:
- 下游需求复苏缓慢:若半导体行业下游需求复苏速度不及预期,可能会影响公司的业绩增长,进而影响估值反弹动能。
- 新增产能带来的竞争压力:随着晶圆代工行业新增产能的增加,可能会导致市场利用率下降,影响利润表现。
- 行业竞争加剧:激烈的市场竞争可能导致利润空间受到挤压。
投资建议:
- 华虹半导体(1347.HK)目标价设定为20.6港元,潜在升幅约为21%。
- 华虹公司(688347.CH)目标价设定为43.6元人民币,潜在升幅约为35%。
- 报告重申对华虹的“买入”评级,并将其列为半导体行业首选。
结论:
华虹半导体凭借其在晶圆代工领域的持续改进和产能扩张计划,展现出良好的发展前景。尽管存在行业内的竞争和不确定性,但其在特定产品领域的市场地位和未来的产能释放潜力使其成为投资者关注的重点。投资建议基于对行业周期的理解和公司财务表现的积极预期,但仍需关注市场动态和潜在的风险因素。