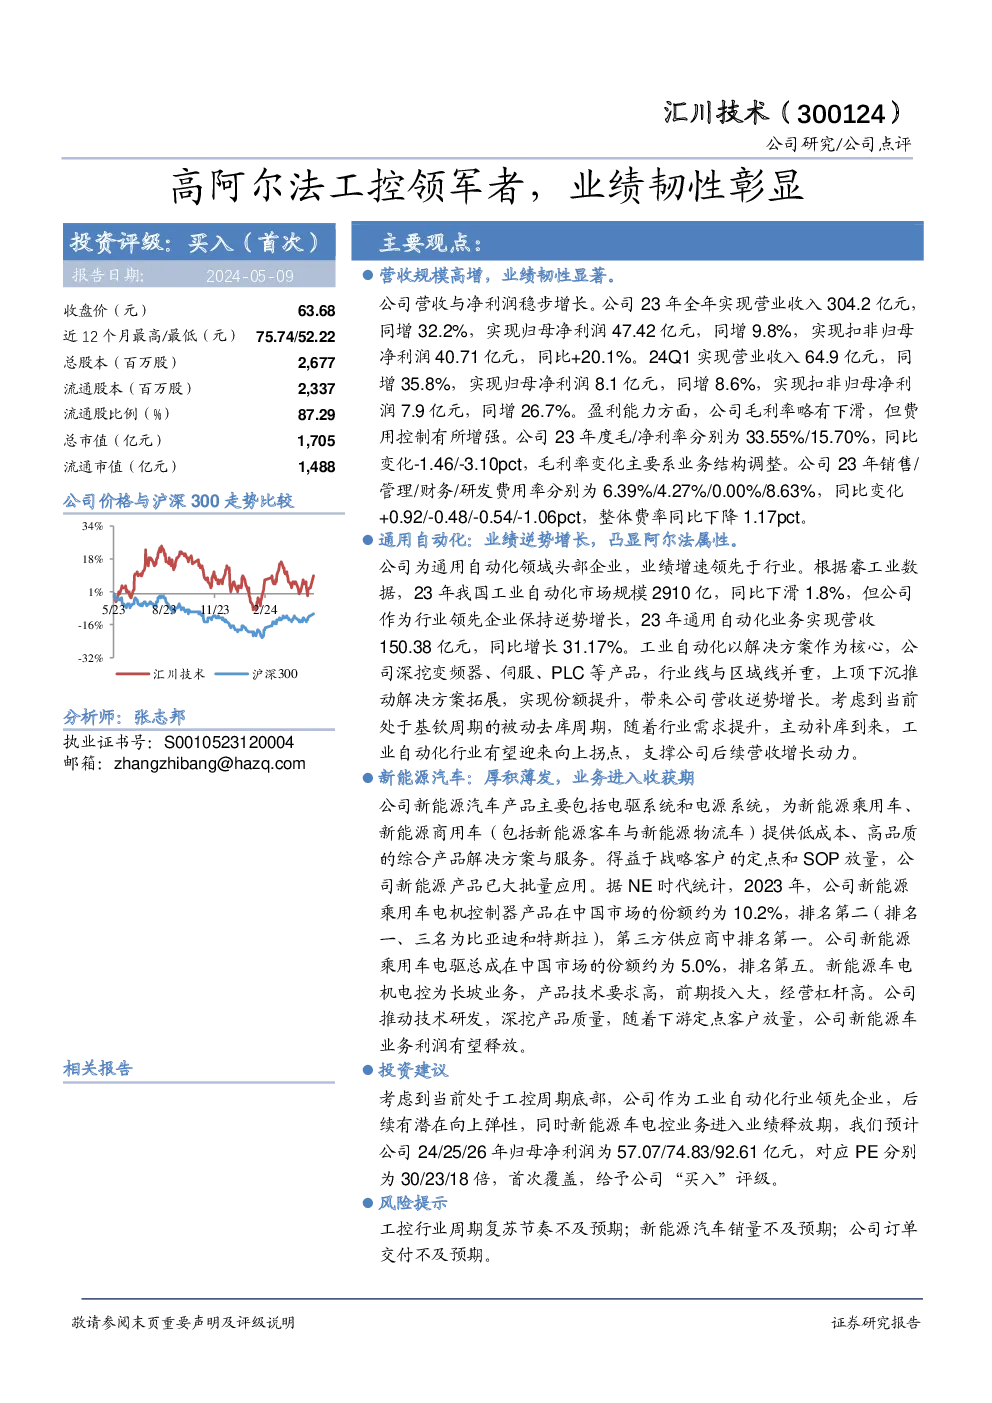
汇川技术(300124):高阿尔法工控领军者的业绩韧性与成长展望
主要观点:
业绩增长与盈利能力:
汇川技术在2023年实现了稳健的增长,全年营业收入达到304.2亿元,同比增长32.2%,归母净利润47.42亿元,同比增长9.8%,扣非归母净利润40.71亿元,同比增长20.1%。2024年第一季度,公司继续展现出强劲的增长势头,实现营业收入64.9亿元,同比增长35.8%,归母净利润8.1亿元,同比增长8.6%,扣非归母净利润7.9亿元,同比增长26.7%。
费用控制与成本优化:
公司通过有效的费用管控,实现了成本的有效降低。2023年,销售、管理、财务和研发费用率分别达到了6.39%、4.27%、0.00%和8.63%,相较于上一年度,各费用率均有不同程度的下降,整体费率同比下降了1.17个百分点。
通用自动化领域的阿尔法属性:
汇川技术作为通用自动化领域的头部企业,其业绩增速显著高于行业平均水平。尽管整体市场在2023年出现了下滑,但汇川技术的通用自动化业务仍然实现了31.17%的增长,显示了其在市场中的领先地位和竞争力。
新能源汽车业务的成长性:
公司在新能源汽车领域的布局深入,产品涉及电驱系统和电源系统,为新能源乘用车和商用车提供了低成本、高品质的综合产品解决方案。得益于战略客户的支持,公司的新能源产品已实现批量应用,并在市场份额上取得了显著进展。
投资建议与风险提示:
考虑当前处于工业控制周期底部,汇川技术作为工业自动化的行业领导者,预计未来具有潜在的向上弹性。同时,其新能源车电控业务进入业绩释放期,预计将贡献更多利润。预计2024年至2026年的归母净利润分别为57.07亿元、74.83亿元、92.61亿元,对应PE分别为30倍、23倍、18倍,首次覆盖,给予“买入”评级。
风险因素:
- 工控行业周期复苏可能不达预期。
- 新能源汽车销量可能低于预期。
- 公司订单交付可能面临挑战。
结论:
汇川技术作为高阿尔法工控领军者,展现了其在市场波动中的业绩韧性与成长潜力。在通用自动化与新能源汽车业务的双重驱动下,公司有望在未来实现持续增长,值得投资者关注。