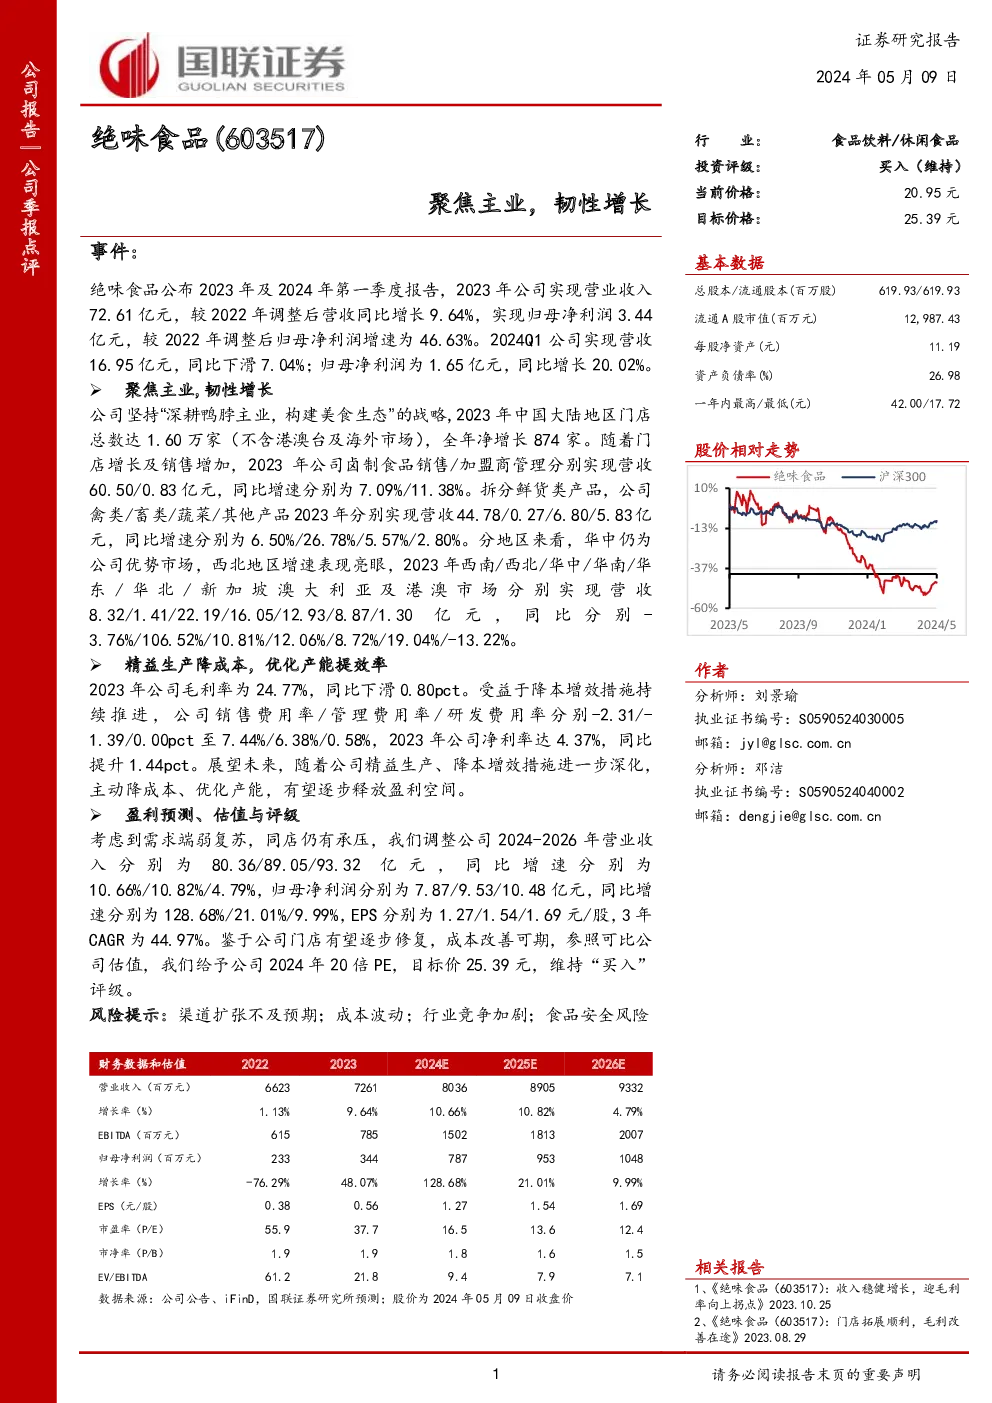
绝味食品季报点评:聚焦主业,韧性增长
核心要点概览
绝味食品在2023年及2024年第一季度展现了稳健的增长态势,通过聚焦主营业务,实现了收入和利润的双增长。
1. 收入与利润增长
- 2023年:营业收入达到72.61亿元,同比增长9.64%,归母净利润为3.44亿元,较上一年增长46.63%。
- 2024年第一季度:实现营收16.95亿元,同比下滑7.04%,归母净利润为1.65亿元,同比增长20.02%。
2. 主营业务发展
- 门店网络:截至2023年底,中国大陆地区门店总数达1.60万家,较年初净增874家。
- 产品销售:卤制食品销售及加盟商管理分别实现营收60.50亿元和0.83亿元,同比增长7.09%和11.38%。禽类、畜类、蔬菜及其他产品销售额分别为44.78亿元、0.27亿元、6.80亿元和5.83亿元,分别同比增长6.50%、26.78%、5.57%和2.80%。
- 地区分布:西南、西北、华中、华南、华东、华北、新加坡、澳大利亚及港澳市场的营收分别实现了-3.76%、106.52%、10.81%、12.06%、8.72%、19.04%和-13.22%的增长。
3. 成本控制与效率提升
- 毛利率:2023年毛利率为24.77%,同比下降0.80个百分点。
- 运营成本:销售费用率、管理费用率和研发费用率分别降低2.31%、1.39%和保持不变,净利率达到4.37%,同比提升1.44个百分点。
4. 未来展望
- 盈利预测:预计2024年至2026年营业收入分别为80.36亿元、89.05亿元和93.32亿元,同比增长率分别为10.66%、10.82%和4.79%;归母净利润分别为7.87亿元、9.53亿元和10.48亿元,同比增长率为128.68%、21.01%和9.99%。
- 估值与评级:基于门店修复、成本改善的预期,给予公司2024年20倍PE,目标价为25.39元,维持“买入”评级。
风险提示
- 渠道扩张风险:渠道扩张速度可能不及预期。
- 成本波动风险:原材料等成本波动可能影响盈利能力。
- 行业竞争加剧风险:市场竞争可能导致利润空间压缩。
- 食品安全风险:食品安全问题可能损害品牌形象和消费者信任。
这份报告强调了绝味食品通过聚焦主业、持续门店扩张和产品多样化,实现了收入和利润的稳定增长。同时,报告也提醒了潜在的风险因素,包括渠道扩张挑战、成本波动、行业竞争加剧以及食品安全风险,这些都是企业未来发展过程中需要关注的关键点。