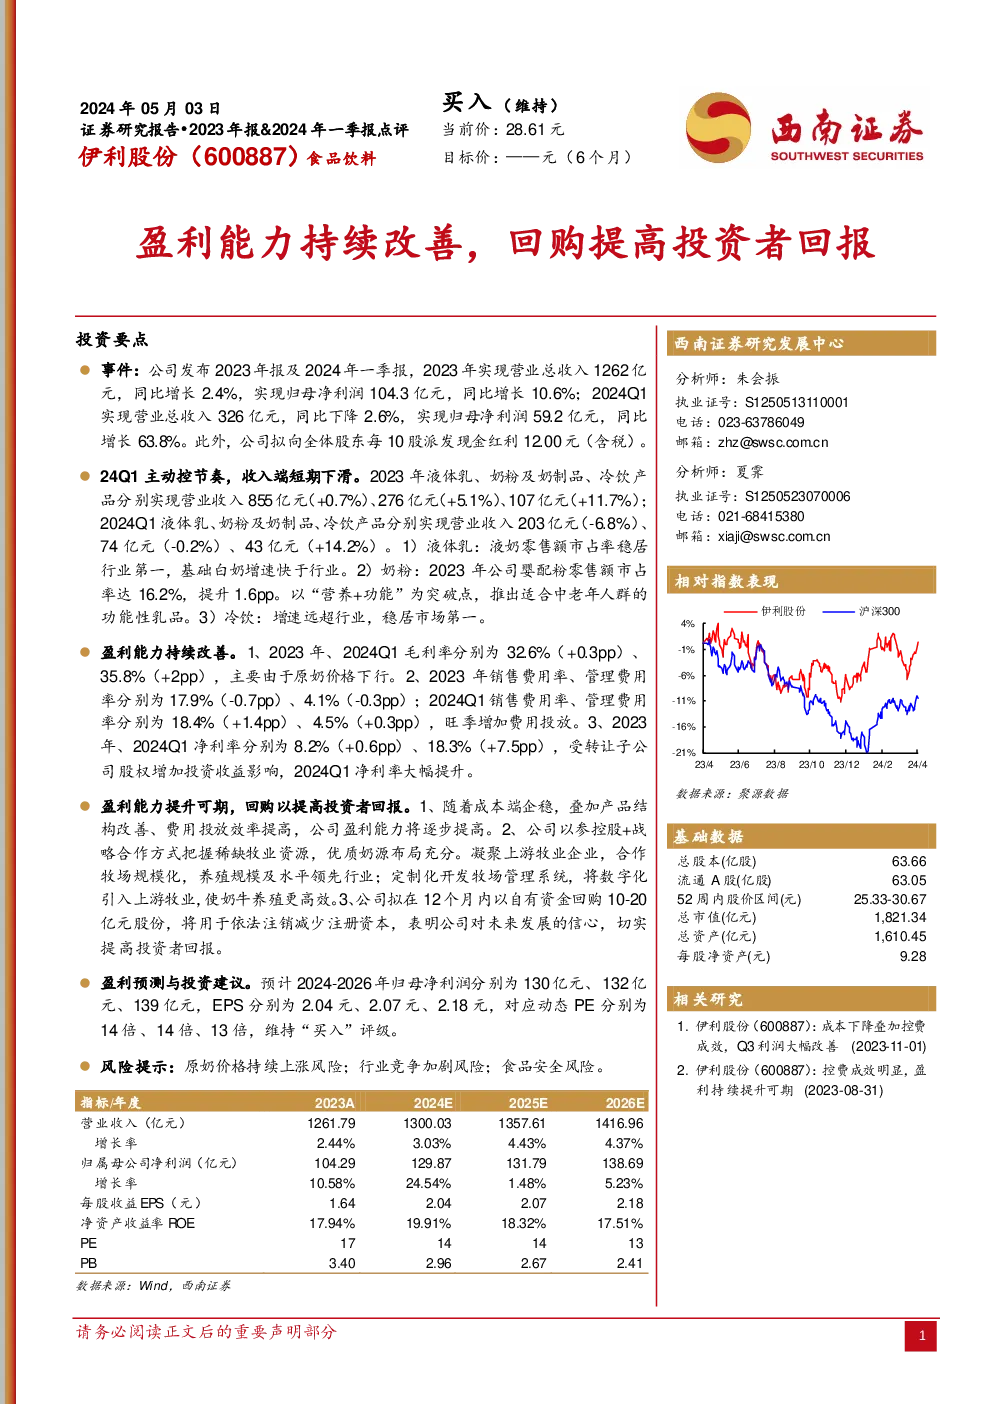
伊利股份2023年报与2024年一季报点评
核心亮点
- 收入与利润增长:2023年全年,伊利股份实现营业总收入1262亿元,同比增长2.4%,归母净利润104.3亿元,同比增长10.6%。2024年第一季度,公司实现营业总收入326亿元,同比下降2.6%,但归母净利润59.2亿元,同比增长63.8%。
- 成本控制与费用优化:公司通过成本控制和费用优化,实现了毛利率的提升,尤其是2024年一季度,毛利率达到35.8%,较上一年同期提高2个百分点。销售费用率和管理费用率在不同季度有所波动,但总体呈现下降趋势,表明公司对费用的控制和效率提升。
- 回购计划:公司宣布将在12个月内回购10-20亿元股份,用于依法注销减少注册资本,旨在提高投资者回报,增强市场信心。
业务分析
- 液体乳业务:液体乳零售额市占率稳居行业首位,基础白奶增速快于行业平均水平。
- 奶粉业务:婴配粉零售额市占率提升至16.2%,以营养和功能性为突破口,推出适应中老年人群的乳品。
- 冷饮产品:增速远超行业平均水平,继续保持市场领先地位。
财务预测与估值
- 盈利预测:预计2024-2026年归母净利润分别为130亿元、132亿元、139亿元,每股收益分别为2.04元、2.07元、2.18元,对应动态PE分别为14倍、14倍、13倍,维持“买入”评级。
- 财务指标:毛利率预计保持稳定增长,净利润率在2024年一季度显著提升,主要得益于成本控制和投资收益增加。
风险提示
- 原奶价格风险:原奶价格持续上涨可能影响成本控制。
- 市场竞争加剧:行业竞争激烈,需持续关注竞争对手动态。
- 食品安全风险:保障产品质量和安全是长期关注的重点。
投资建议
- 策略:基于成本控制、费用优化和市场地位的稳固,建议长期持有。
- 风险:密切关注原奶价格波动、市场竞争变化和食品安全监管政策。
- 预期:未来业绩有望保持稳定增长,维持“买入”评级。
关键数据概览
- 收入与利润:2023年收入1262亿元,净利润104.3亿元;2024Q1收入326亿元,净利润59.2亿元。
- 成本控制:2023年、2024Q1毛利率分别提升0.3、2个百分点,显示成本控制效果。
- 费用管理:销售费用率、管理费用率在不同季度间有波动,但总体趋势向好。
- 回购计划:计划回购10-20亿元股份,用于减少注册资本,提升投资者回报。
- 估值:2024-2026年预期动态PE分别为14倍、14倍、13倍,维持“买入”评级。
这份报告提供了对伊利股份2023年年报及2024年一季报的全面分析,重点关注了公司的业绩增长、成本控制、费用优化、回购计划以及未来的财务预测和估值情况。在投资建议中强调了长期持有策略,并提出了关注原奶价格波动、市场竞争加剧和食品安全风险等潜在风险因素。