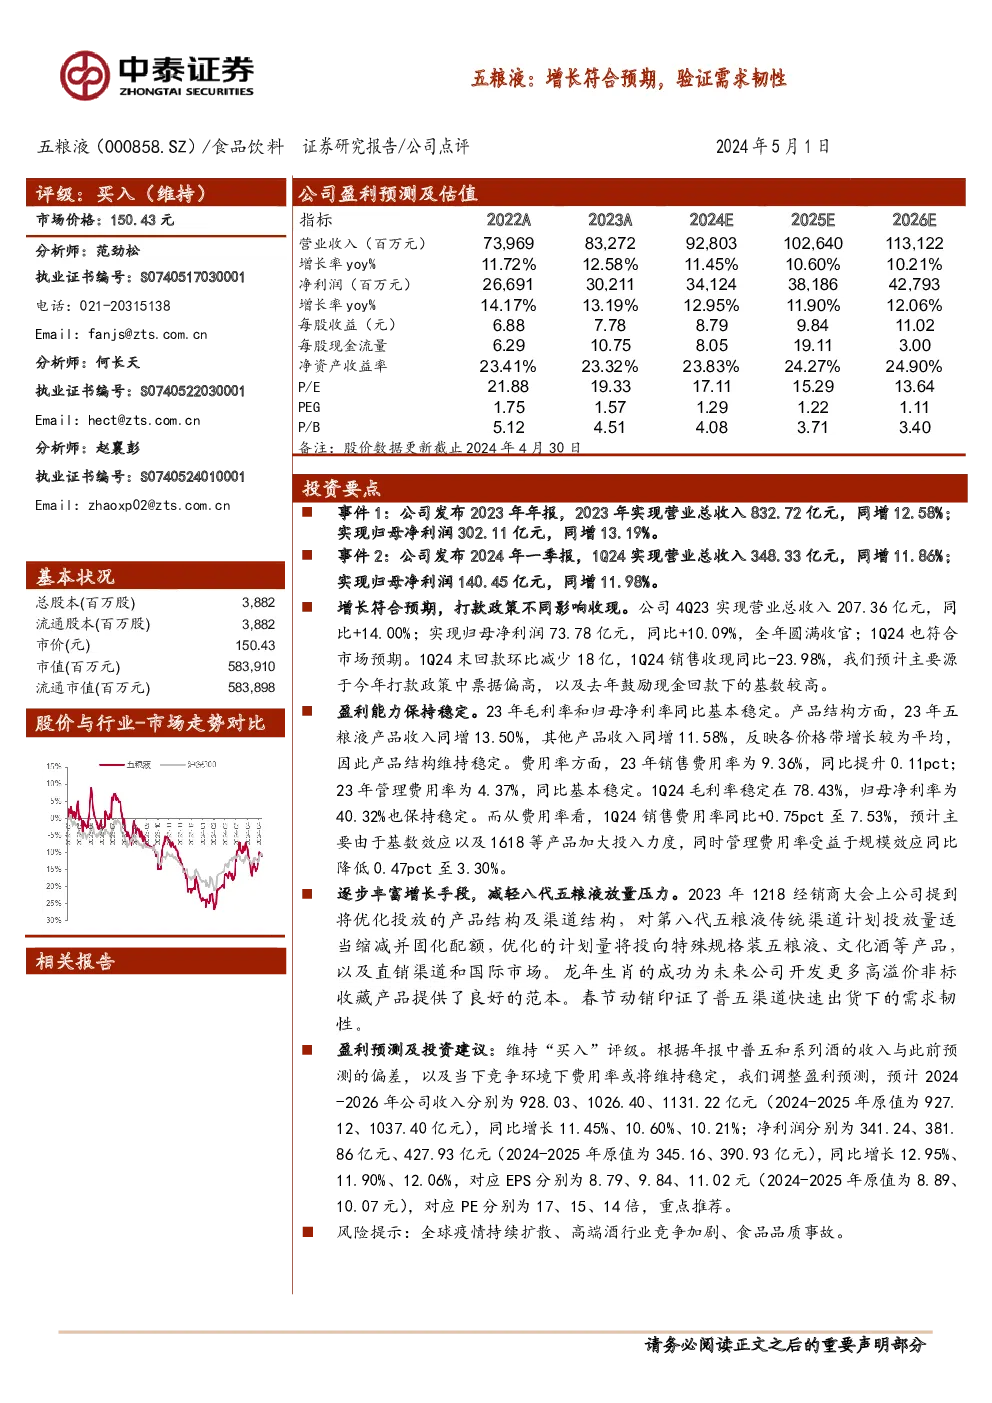
公司于2023年发布了其年度财务报告,报告显示2023年的营业总收入为832.72亿元,同比增长12.58%,归母净利润为302.11亿元,同比增长13.19%。随后的2024年第一季度报告则显示,该季度的营业总收入为348.33亿元,同比增长11.86%,归母净利润为140.45亿元,同比增长11.98%。这些增长均符合市场预期。
在第四季度,公司的营业总收入达到了207.36亿元,同比增长14.00%,归母净利润为73.78亿元,同比增长10.09%,全年业绩圆满结束。第一季度同样表现稳健,营业总收入为348.33亿元,同比增长11.86%,归母净利润为140.45亿元,同比增长11.98%,符合市场预期。
尽管第一季度末回款环比减少了18亿元,导致销售收现同比下降23.98%,这可能主要归因于今年的打款政策中票据占比较高,以及去年鼓励现金回款导致的基数较高。但总体来看,公司的盈利能力保持稳定,2023年的毛利率和归母净利率与上一年度基本持平。
在产品结构方面,五粮液系列产品收入同比增长13.50%,其他产品收入同比增长11.58%,显示出各价格带的增长相对均衡,因此产品结构保持稳定。费用率方面,销售费用率在2023年为9.36%,同比上升了0.11个百分点;管理费用率为4.37%,基本保持稳定。
2024年第一季度,毛利率稳定在78.43%,归母净利率为40.32%,同样保持稳定。费用率方面,销售费用率同比上升了0.75个百分点至7.53%,主要受到基数效应的影响以及1618等产品的投入增加所致,而管理费用率则受益于规模效应同比降低了0.47个百分点至3.30%。
为了减轻第八代五粮液的放量压力,公司采取了一系列策略优化措施。在2023年12月18日的经销商大会上,公司宣布将优化投放的产品结构和渠道结构,减少第八代五粮液在传统渠道的计划投放量,并固化配额。优化的计划量将被投向特殊规格装五粮液、文化酒等产品,以及直销渠道和国际市场。龙年生肖的成功为公司未来开发更多高溢价非标收藏产品提供了良好范本。
基于以上分析,维持对公司的“买入”评级。根据对普五和系列酒的收入预测与先前的预测差异,以及当前的竞争环境对费用率的影响,我们调整了盈利预测。预计2024年至2026年的收入分别为928.03亿元、1026.40亿元和1131.22亿元,同比增长11.45%、10.60%和10.21%;净利润分别为341.24亿元、381.86亿元和427.93亿元,同比增长12.95%、11.90%和12.06%。对应的每股收益(EPS)分别为8.79元、9.84元和11.02元,对应的市盈率(PE)分别为17倍、15倍和14倍。鉴于此,我们重点推荐该公司。
然而,投资者需注意潜在的风险因素,包括全球疫情持续扩散、高端酒行业的竞争加剧以及食品品质事故等问题。