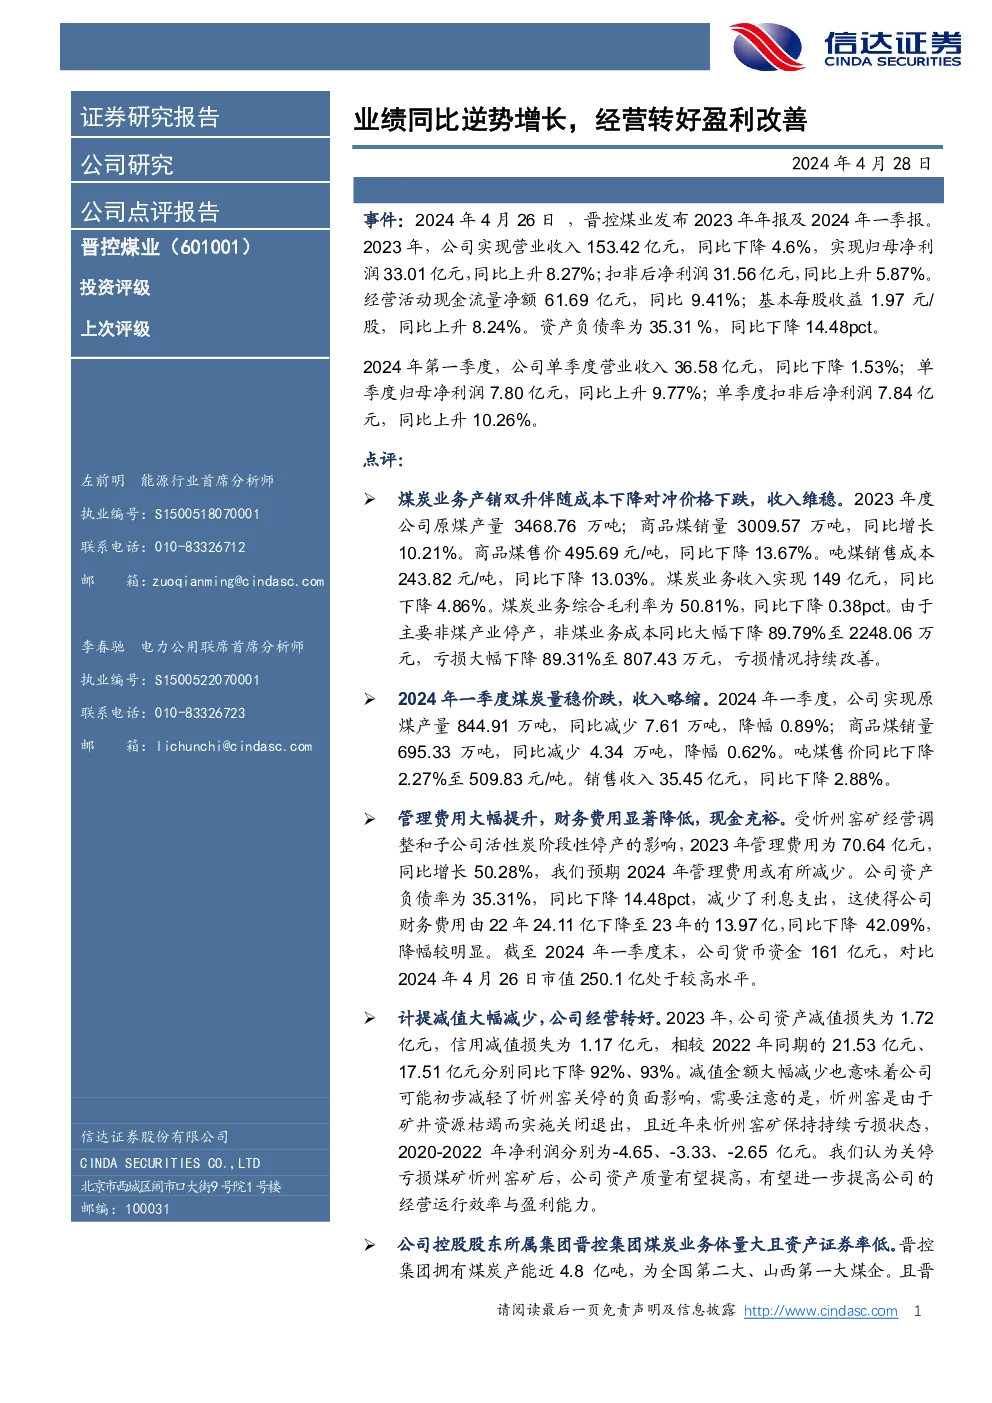
晋控煤业(股票代码:601001)近期发布的2023年年报和2024年一季报显示,公司在面临煤炭市场价格下跌的背景下,通过优化生产和控制成本,实现了业绩的逆势增长。具体表现为:
-
业绩亮点:
- 收入稳定:2023年营业收入为153.42亿元,尽管同比下降4.6%,但归母净利润实现了33.01亿元,同比增长8.27%,展现出良好的盈利韧性。
- 现金流充沛:经营活动现金流量净额达到61.69亿元,同比增长9.41%,显示公司运营资金充裕。
- 资产质量提升:资产减值损失和信用减值损失显著减少,表明公司资产质量得到改善。
-
业务分析:
- 煤炭业务:煤炭产量和销量均有所增长,但商品煤售价下降,吨煤销售成本相应降低,煤炭业务收入虽略有下滑,但毛利率保持稳定。非煤业务成本大幅下降,亏损情况得到缓解。
- 成本控制:管理费用增长较快,但财务费用显著降低,主要是因为资产负债率下降至35.31%,减少了利息支出,提升了整体财务状况。
-
财务预测:
- 盈利预测:预计2024-2026年归母净利润分别为35.12亿、37.50亿、40.60亿,每股收益分别增长至2.10元、2.24元、2.43元。
- 估值:当前股价对应2024年市盈率为7.58倍,市净率为1.48倍,具有一定的估值优势。
-
风险因素:
- 政策风险:国内外能源政策的变化可能对业绩产生短期影响。
- 安全风险:发生重大煤炭安全事故的风险。
- 规划变动:公司发展规划的不确定性。
- 宏观经济:宏观经济大幅下行可能影响煤炭市场需求。
-
其他亮点:
- 分红政策:公司提出2023年度分红方案,分红率为40%,股息率为5.20%,对股东有较好的回报。
- 发展战略:控股股东所属集团晋控集团煤炭业务体量大,但资产证券化率较低,未来有望通过提高资产证券化率来增强资本运作能力。
综上所述,晋控煤业在面对挑战的环境中展现了较强的自我调整能力和盈利能力,尤其是在成本控制和资产优化方面取得显著成效。随着公司战略的推进和宏观经济环境的改善,其未来发展潜力值得期待。然而,投资者仍需关注上述风险因素,做出全面的投资决策。