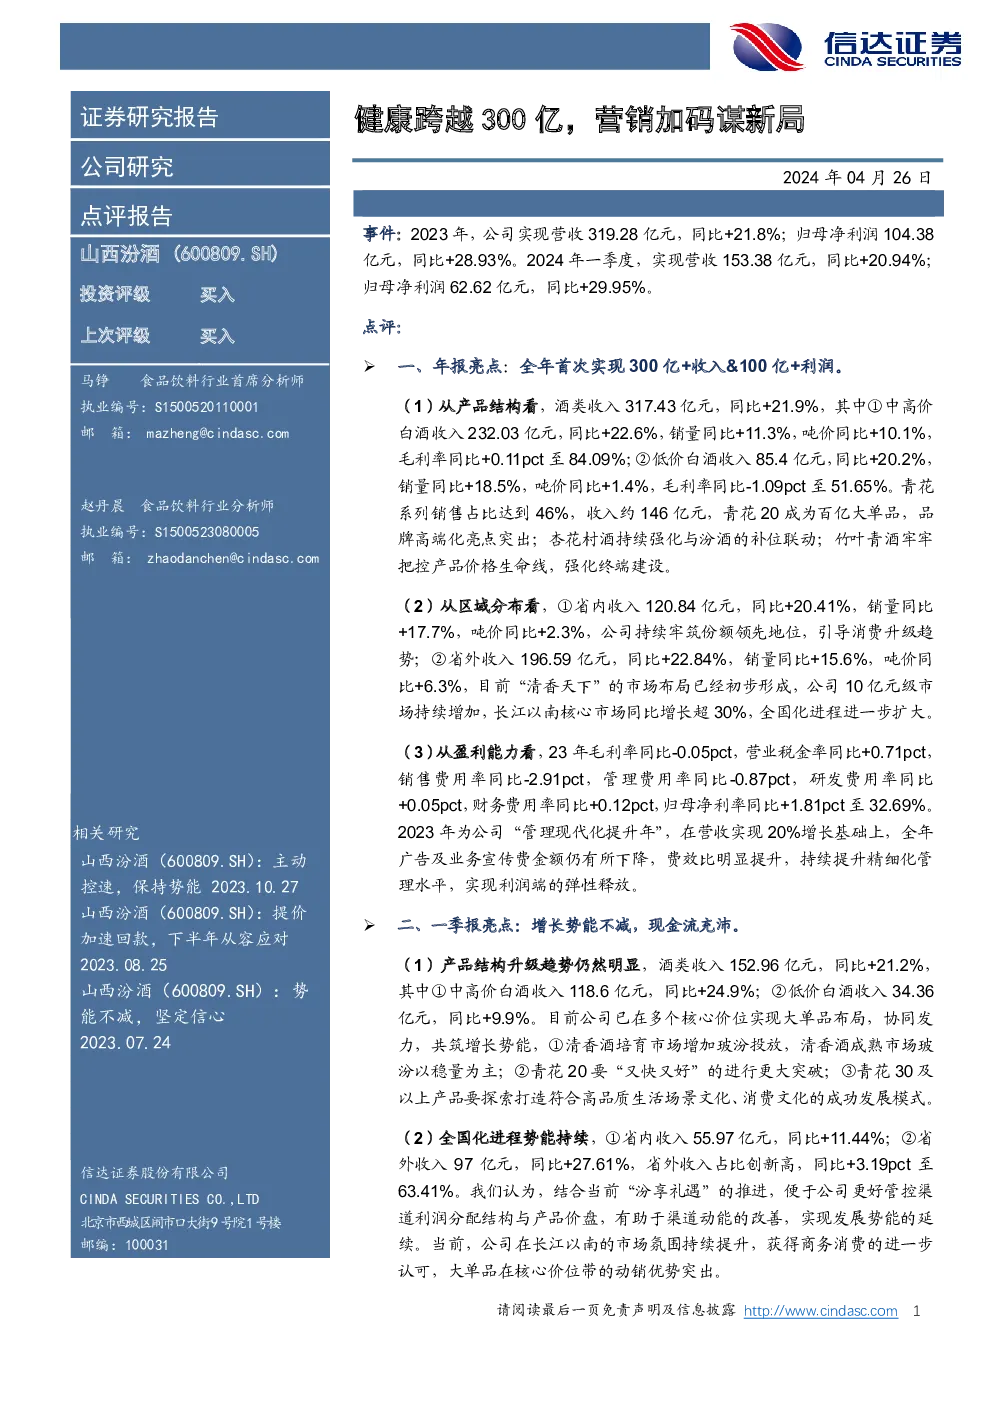
报告总结了山西汾酒(股票代码:600809.SH)的2023年及2024年第一季度业绩情况,强调了公司在过去一年的显著增长以及未来的发展潜力。
年报亮点
产品结构
- 中高价白酒:收入232.03亿元,同比增长22.6%,销量增长11.3%,吨价增长10.1%,毛利率提升0.11个百分点至84.09%。
- 低价白酒:收入85.4亿元,同比增长20.2%,销量增长18.5%,吨价增长1.4%,毛利率下降1.09个百分点至51.65%。
- 青花系列:销售占比46%,收入约146亿元,成为百亿大单品,显示品牌高端化亮点。
- 杏花村酒:强化与汾酒的联动效应。
- 竹叶青酒:稳固产品价格,加强终端建设。
区域分布
- 省内:收入120.84亿元,同比增长20.41%,销量增长17.7%,吨价增长2.3%,份额领先,消费升级趋势明显。
- 省外:收入196.59亿元,同比增长22.84%,销量增长15.6%,吨价增长6.3%,市场布局进一步扩大,特别是长江以南核心市场的增长超过30%,全国化进程加速。
盈利能力
- 2023年毛利率为75.3%,营业税金率提高0.71个百分点,销售费用率降低2.91个百分点,管理费用率降低0.87个百分点,研发费用率增加0.05个百分点,财务费用率增加0.12个百分点,归母净利率为32.69%,较上一年度提升1.81个百分点。
一季报亮点
产品结构升级
- 中高价白酒:收入118.6亿元,同比增长24.9%,继续推动公司增长。
- 低价白酒:收入34.36亿元,同比增长9.9%,整体产品结构优化。
市场拓展
- 省内:收入55.97亿元,同比增长11.44%,份额稳定。
- 省外:收入97亿元,同比增长27.61%,占比提升至63.41%,市场布局更加广泛。
- 市场氛围:长江以南市场的认可度提升,大单品在核心价位带的动销优势突出。
财务表现
- 一季度毛利率:同比增加1.9个百分点至75.4%。
- 净利率:突破40%,达到40.83%,创下历史新高。
- 现金流:销售收现142.02亿元,同比增长44.66%,经营净现金流70.41亿元,同比增长105.1%,合同负债增加至55.9亿元。
预测与评级
- 盈利预测:预计2024-2026年的EPS分别为10.96元、13.46元、16.38元。
- 投资评级:维持对山西汾酒的“买入”评级。
风险因素
- 商务需求恢复可能低于预期。
- 行业竞争加剧。
- 市场开拓进度可能不达预期。