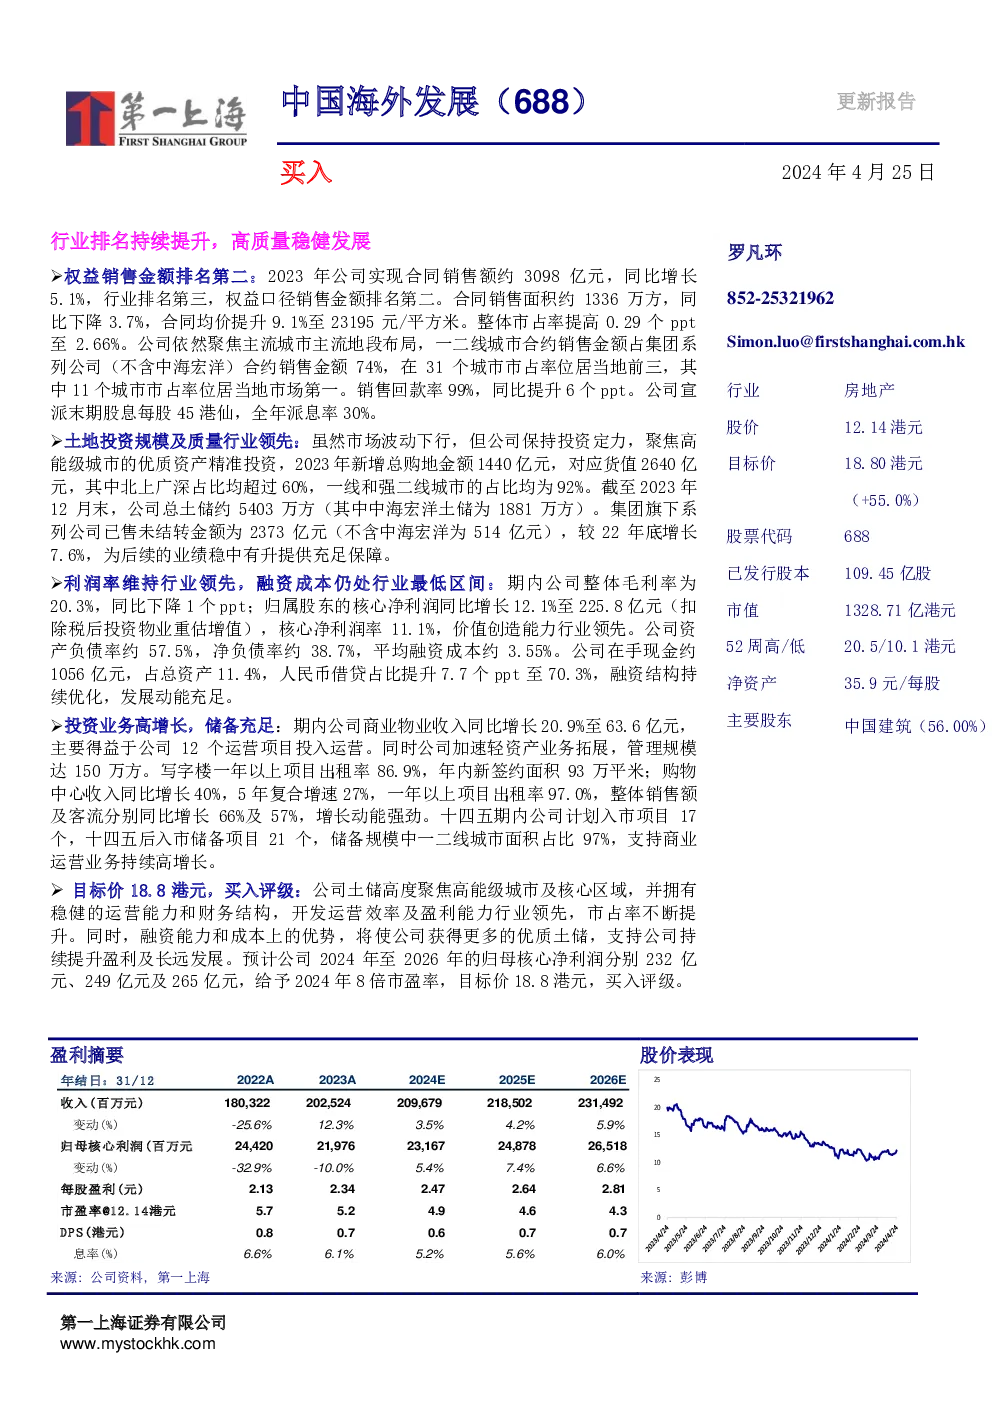
中国海外发展有限公司的更新研究报告概述了公司的关键运营指标和财务数据,以及对其未来增长潜力的积极展望。
销售与市场表现
- 合同销售额:2023年,公司实现合同销售额约3098亿元人民币,同比增长5.1%。权益口径销售金额排名行业第二。
- 销售面积:销售面积为1336万平方米,同比下降3.7%,合同均价提升至23195元/平方米,显示价格稳定性增强。
- 市场份额:市占率提高至2.66%,在31个城市中,11个城市市场份额排名第一。
- 销售回款:回款率为99%,相比去年提升6个百分点,表明资金回收效率较高。
- 派息:派发末期股息每股45港仙,全年派息率为30%,体现公司对股东的回报承诺。
土地投资与储备
- 土地投资:在市场波动下,公司坚持投资策略,新增总购地金额1440亿元,对应货值2640亿元,其中一线城市占比超过60%。
- 土储规模:截至2023年底,公司总土储约为5403万方,其中中海宏洋土储为1881万方。
- 未结转金额:已售未结转金额为2373亿元,为后续业绩增长提供了稳定基础。
利润与财务状况
- 利润率:整体毛利率为20.3%,核心净利润率为11.1%,显示行业领先的盈利能力。
- 负债水平:资产负债率为57.5%,净负债率为38.7%,平均融资成本约为3.55%,财务状况稳健。
- 流动性:现金及现金等价物为1056亿元,占总资产11.4%,财务流动性充足。
- 融资结构:人民币借贷占比提升至70.3%,融资结构优化。
商业物业与投资业务
- 商业物业收入:同比增长20.9%,主要得益于12个运营项目的贡献。
- 轻资产扩张:管理规模达150万方,写字楼出租率86.9%,购物中心收入增长40%,销售额及客流量分别增长66%和57%,显示出强劲的增长动能。
- 项目储备:计划入市项目17个,储备项目21个,主要集中于一二线城市,支持商业运营业务持续高增长。
估值与评级
- 目标价:基于对公司土储、运营能力、财务结构和增长潜力的评估,设定目标价为18.80港元。
- 评级:给出买入评级,预期公司未来三年的归母核心净利润分别为232亿元、249亿元及265亿元,基于2024年8倍市盈率。
综上所述,中国海外发展有限公司在保持高质量稳健发展的同时,通过聚焦高能级城市和核心区域的土地投资、优化财务结构、加强商业物业运营,展现出强大的增长潜力和稳定的盈利能力,为其未来的发展奠定了坚实的基础。