公司业绩与展望
营收与净利润增长
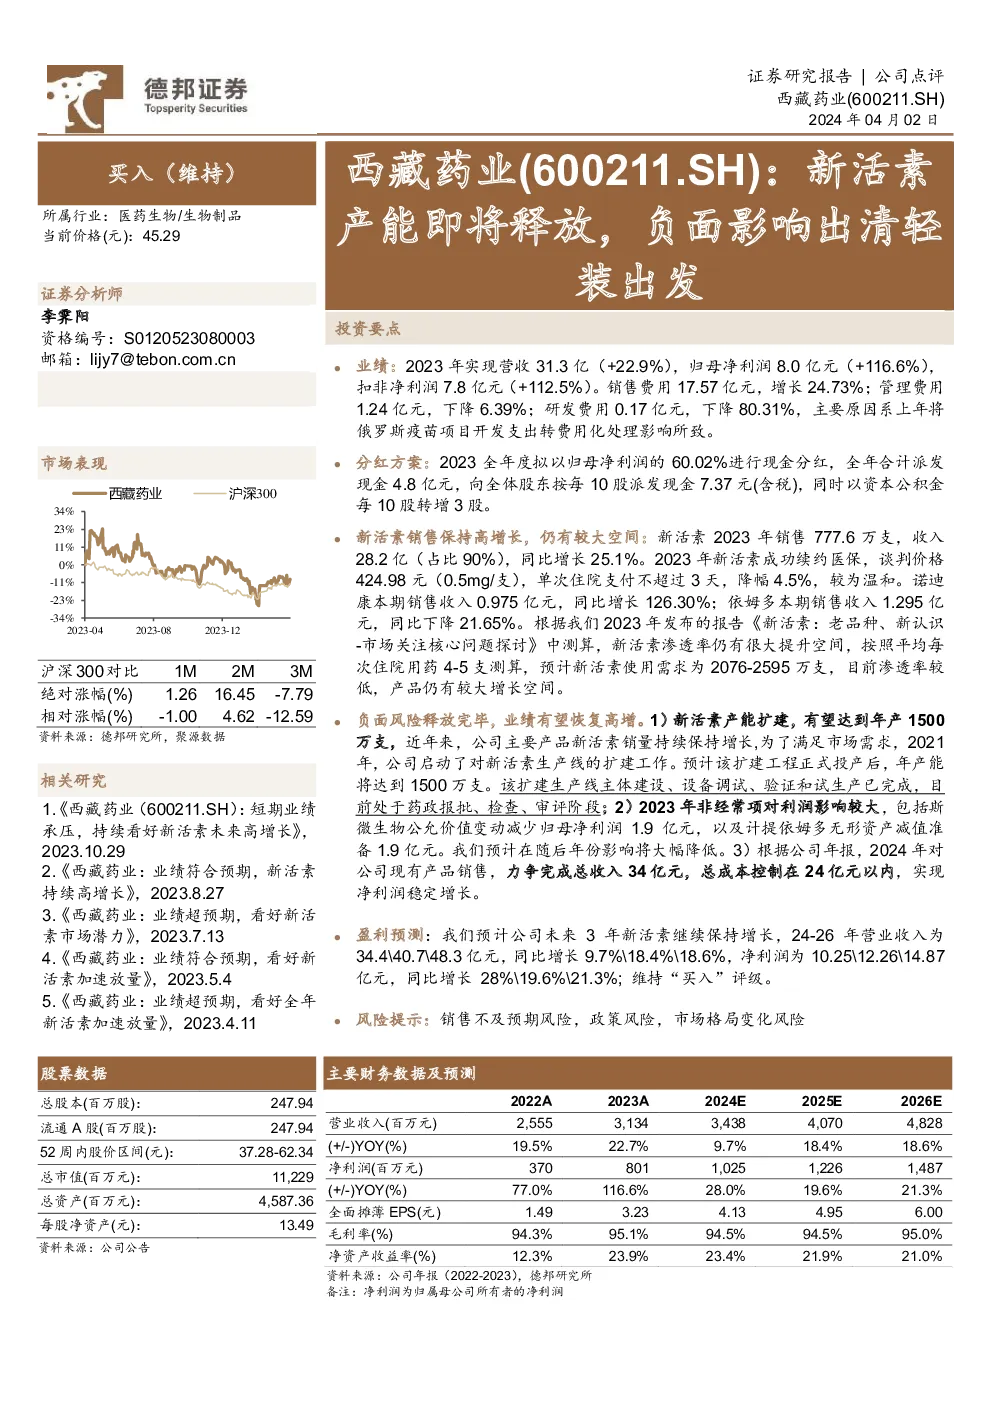
- 2023年:公司实现营收31.3亿人民币,同比增长22.9%;归母净利润8.0亿人民币,增长116.6%;扣非净利润7.8亿人民币,增长112.5%。
- 销售费用:增长24.73%,至17.57亿人民币。
- 管理费用:下降6.39%,至1.24亿人民币。
- 研发费用:大幅下降80.31%,至0.17亿人民币,主要是由于上一年度将俄罗斯疫苗项目开发支出转为费用化处理的影响。
分红方案
- 全年计划以归母净利润的60.02%进行现金分红,总计4.8亿人民币,每10股派发现金7.37元(含税)。
- 同时实施每10股转增3股的资本公积金分配策略。
产品销售与市场潜力
- 新活素:全年销售777.6万支,收入28.2亿人民币,同比增长25.1%。医保续约后,价格调整为424.98元/支,单次住院支付不超过3天,降价幅度温和。预计渗透率仍有较大提升空间,潜在需求量为2076-2595万支。
- 诺迪康:本期销售收入0.975亿人民币,增长126.30%。
- 依姆多:本期销售收入1.295亿人民币,下滑21.65%。
风险与机遇
- 产能扩建:新活素生产线扩建工程已进入药政报批阶段,预计可增加年产能至1500万支。
- 非经常性影响:2023年非经常性项目对利润有较大影响,但预计后续年份影响会显著降低。
- 销售目标:2024年公司计划实现总收入34亿人民币,成本控制在24亿人民币内,以实现净利润稳定增长。
盈利预测
- 2024-2026年:预计营业收入分别为34.4亿、40.7亿、48.3亿人民币,复合年增长率约18.4%;净利润分别为10.25亿、12.26亿、14.87亿人民币,复合年增长率约21.3%。
- 评级:“买入”,基于新活素的持续增长潜力和公司的盈利能力预测。
风险提示
- 销售风险:市场销售可能低于预期。
- 政策风险:行业政策变动带来的不确定性。
- 市场格局变化:竞争环境可能出现不利变化。
主要财务数据及预测概览
- 2022A:营业收入25.55亿人民币,同比增长19.5%;净利润3.7亿人民币,增长77.0%;全面摊薄EPS 1.49元。
- 2023A:营业收入31.34亿人民币,增长22.7%;净利润8.01亿人民币,增长116.6%;全面摊薄EPS 3.23元。
- 2024E:营业收入34.38亿人民币,增长9.7%;净利润10.25亿人民币,增长28.0%;全面摊薄EPS 4.13元。
- 2025E:营业收入40.70亿人民币,增长18.4%;净利润12.26亿人民币,增长19.6%;全面摊薄EPS 4.95元。
- 2026E:营业收入48.28亿人民币,增长18.6%;净利润14.87亿人民币,增长21.3%;全面摊薄EPS 6.00元。
- 净资产收益率:保持稳定在约13.49%。