海尔智家2023年年度报告总结
经营业绩亮点:
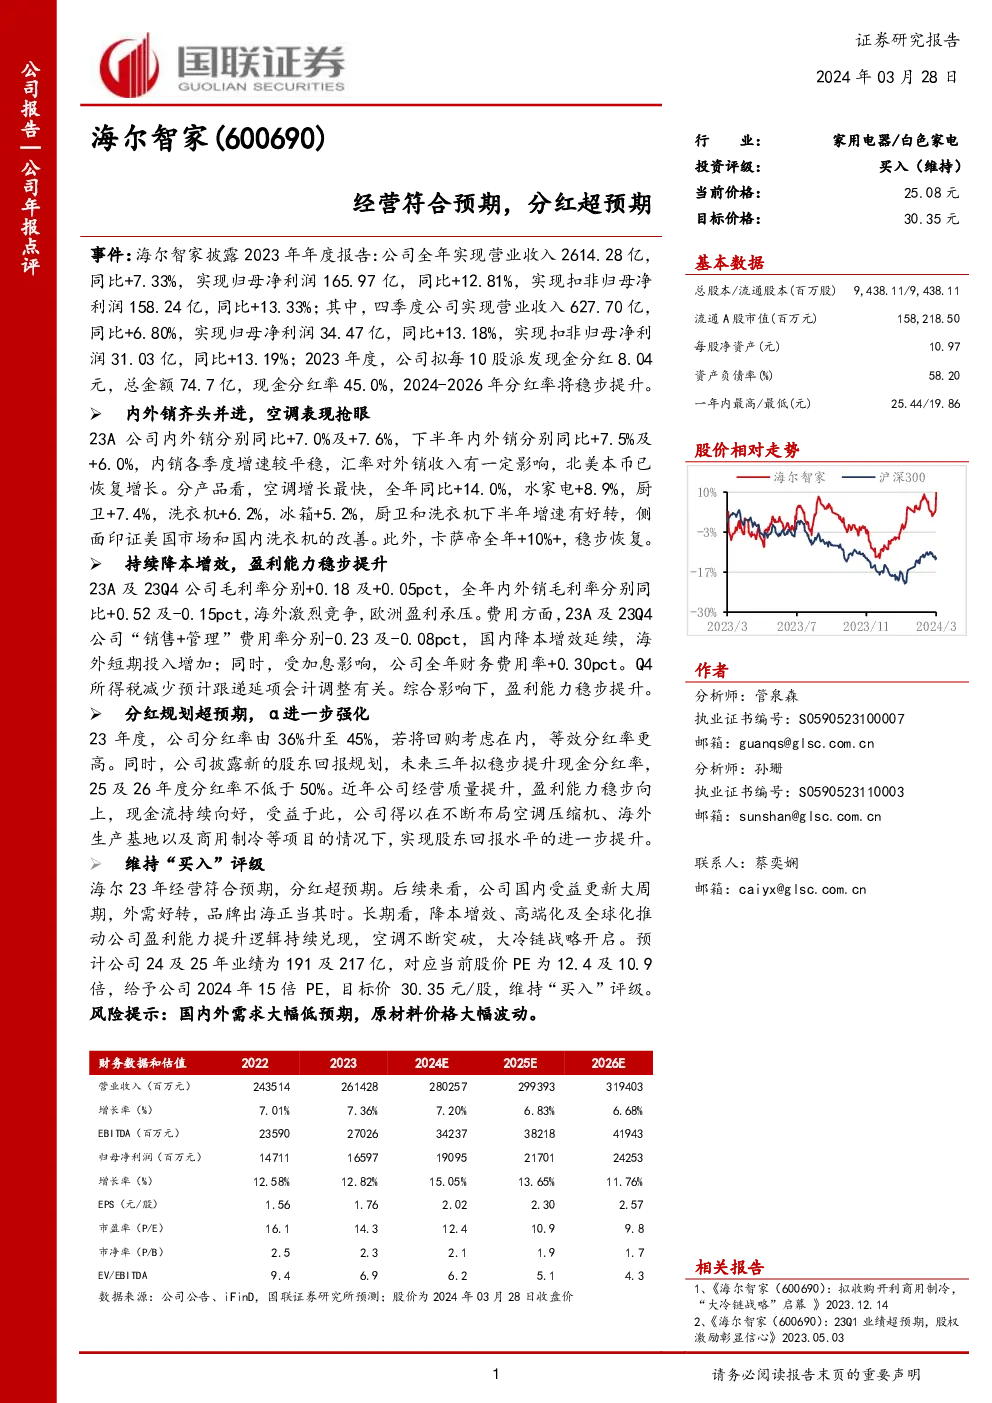
- 总收入:海尔智家2023年实现总收入2614.28亿元,同比增长7.33%。
- 净利润:全年归母净利润达到165.97亿元,同比增长12.81%;扣非归母净利润为158.24亿元,同比增长13.33%。
- 四季度表现:第四季度,公司实现营业收入627.70亿元,同比增长6.80%;归母净利润34.47亿元,同比增长13.18%;扣非归母净利润31.03亿元,同比增长13.19%。
业务领域亮点:
- 空调业务:全年增长最快,同比增长14.0%。
- 其他业务:包括水家电(+8.9%)、厨卫(+7.4%)、洗衣机(+6.2%)、冰箱(+5.2%),其中下半年增速有所好转,特别是厨卫和洗衣机,显示市场回暖迹象。
- 卡萨帝品牌:全年增长稳定,增幅为10%以上,显示出品牌价值的提升。
成本控制与盈利能力:
- 毛利率:全年内外销毛利率分别同比增长0.52个百分点和-0.15个百分点,反映出成本控制策略的有效性。
- 费用管理:全年“销售+管理”费用率下降,但受到加息影响,财务费用率略有上升。第四季度所得税减少可能与会计调整相关。
- 盈利能力:整体上,公司通过持续的成本控制和效率提升,实现了盈利能力的稳步提升。
分红与股东回报:
- 分红率:2023年度分红率为45%,高于前一年度的36%,并计划在未来三年内进一步提升分红率至至少50%。
- 现金分红:2023年度分红总额为74.7亿元,每股派发现金红利8.04元,考虑回购后的等效分红率更高。
投资评级与风险提示:
- 评级:维持“买入”评级。
- 展望:预计2024及2025年的净利润分别为191亿元及217亿元,对应当前股价的PE分别为12.4及10.9倍。
- 目标价:基于2024年15倍PE的目标价为30.35元/股。
- 风险:外部需求大幅低于预期、原材料价格波动的风险。
结论:
海尔智家2023年业绩稳健增长,多元化业务表现良好,尤其是空调业务表现出色。通过有效的成本控制和盈利能力提升策略,公司实现了净利润的显著增长,并承诺提高未来的股东回报。长期来看,海尔智家在更新周期、外需复苏、品牌出海等方面展现出积极态势,有望持续推动盈利能力的提升。