苏泊尔业绩快报与投资分析
业绩表现概览:
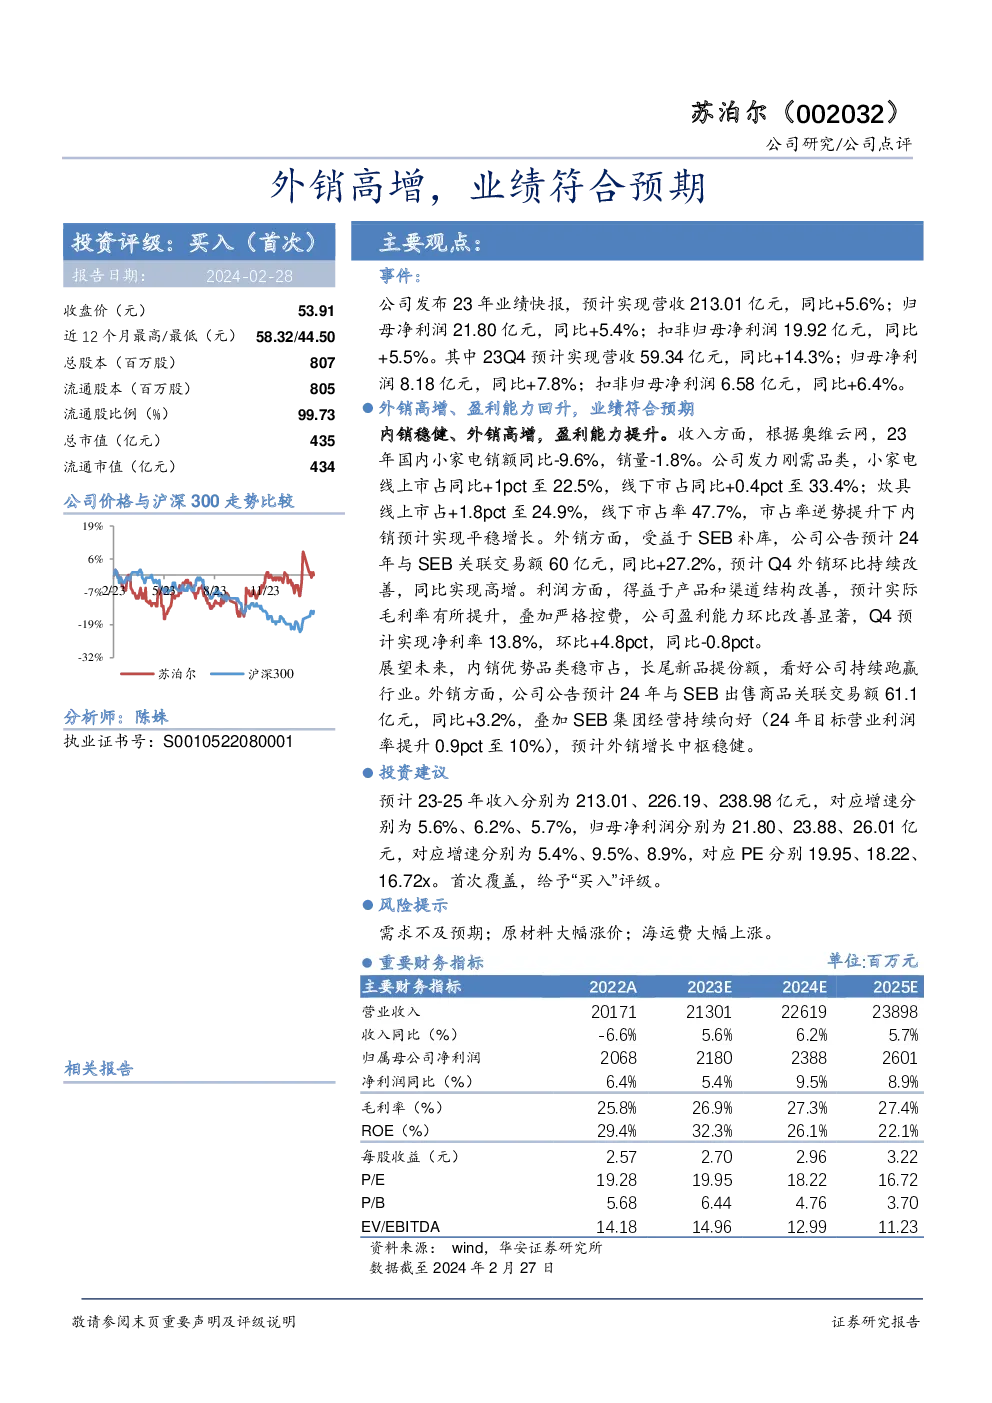
- 2023年:营业收入213.01亿元,同比增长5.6%;归母净利润21.80亿元,同比增长5.4%;扣非归母净利润19.92亿元,同比增长5.5%。
- 第四季度:营收59.34亿元,同比增长14.3%;归母净利润8.18亿元,同比增长7.8%;扣非归母净利润6.58亿元,同比增长6.4%。
主要亮点:
- 内外销齐增:内销稳健增长,外销受益于SEB补库存,关联交易额同比增长27.2%,预计四季度外销环比持续改善,实现高增长。
- 盈利能力提升:通过产品和渠道结构调整,预计毛利率有所提升,加上严格的费用控制,公司盈利能力显著改善,Q4净利率达到13.8%,环比增长4.8个百分点。
市场策略与前景:
- 内销策略:聚焦优势品类,提升市场份额,长尾新品进一步抢占市场,预计公司能跑赢行业。
- 外销展望:预计2024年与SEB的关联交易额同比增长3.2%,叠加SEB集团持续向好的经营状况(目标营业利润率提升0.9个百分点至10%),外销增长预期稳健。
- 国际化布局:公司有望通过引入国际品牌,拓宽外销渠道,进一步拓展国际市场。
投资建议:
- 收入预测:预计2023-2025年收入分别为213.01、226.19、238.98亿元,增速分别为5.6%、6.2%、5.7%。
- 净利润预测:对应净利润分别为21.80、23.88、26.01亿元,增速分别为5.4%、9.5%、8.9%。
- 估值:基于PE分别为19.95、18.22、16.72倍,首次覆盖给予“买入”评级。
风险提示:
- 需求风险:市场需求低于预期。
- 成本风险:原材料价格大幅波动。
- 物流风险:海运费上涨可能影响成本与交付效率。
财务与估值:
- 财务指标:收入、净利润、毛利率、ROE等关键财务指标呈现稳健增长态势。
- 估值:PE、PB、EV/EBITDA等估值指标显示公司估值合理,具有吸引力。
结论:
苏泊尔在内外销市场的双轮驱动下展现出稳健的增长趋势和盈利能力提升,通过有效的市场策略和成本控制,预计未来将保持良好的增长势头。投资建议基于对公司未来业绩增长潜力的乐观评估,同时提醒关注市场环境变化带来的潜在风险。