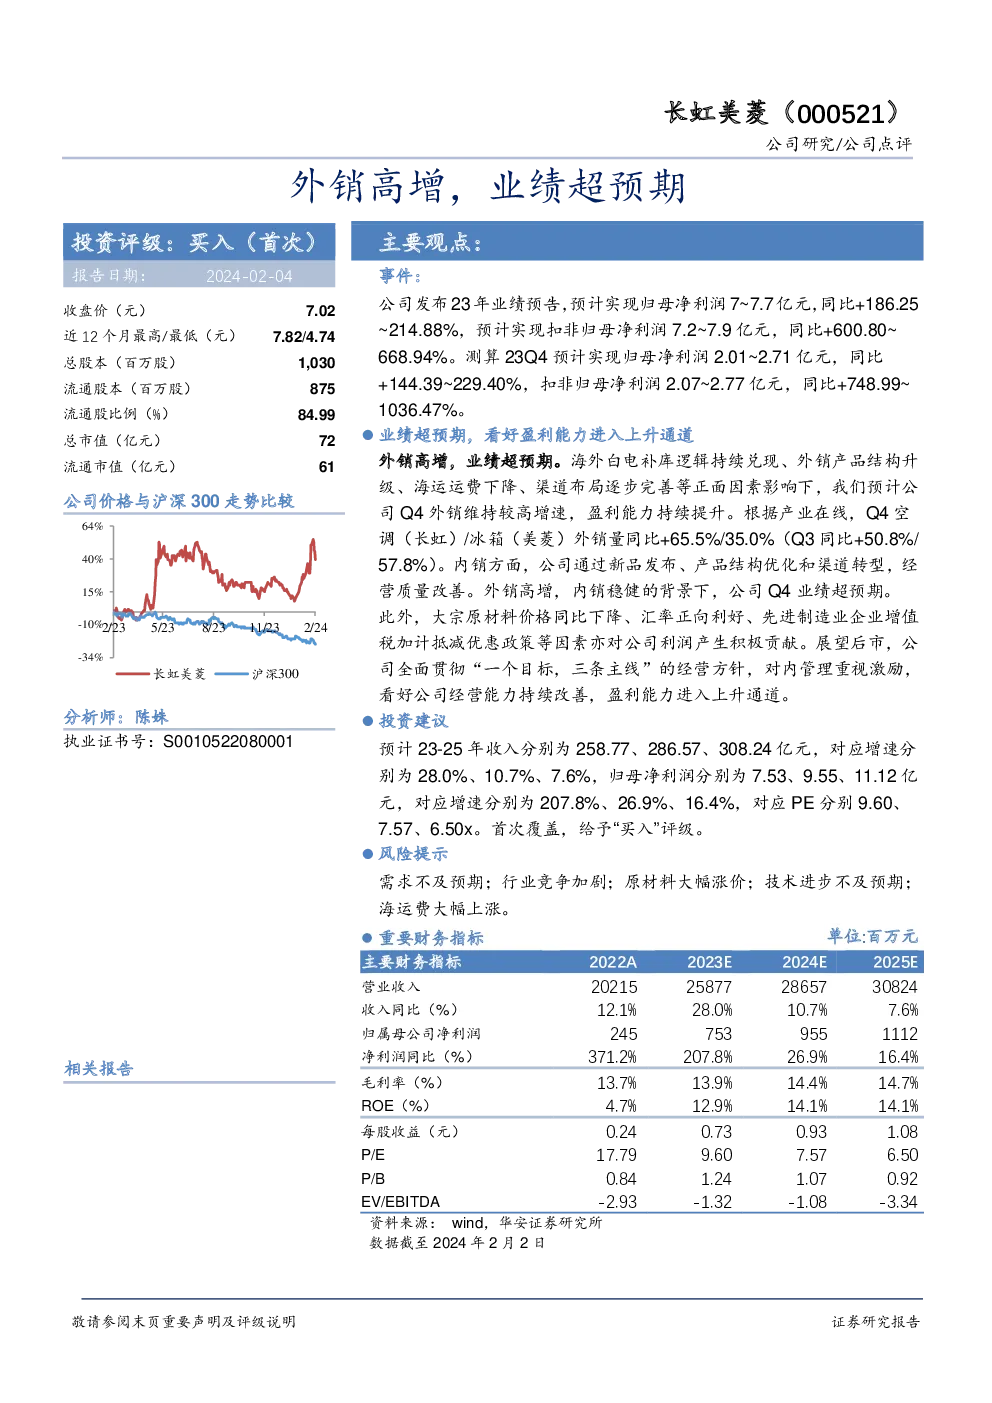
长虹美菱公司在2023年的业绩预告显示,其归母净利润预计达到7至7.7亿元,同比增长186.25%至214.88%,扣非归母净利润预计为7.2至7.9亿元,同比增长600.80%至668.94%。第四季度,公司的归母净利润预计为2.01至2.71亿元,同比增长144.39%至229.40%,扣非归母净利润预计为2.07至2.77亿元,同比增长748.99%至1036.47%。这一业绩超出了市场的预期。
公司业绩的显著增长主要得益于以下几个方面:
- 外销高增长:海外市场需求旺盛,公司产品结构升级,海运运费降低以及渠道布局的优化,共同推动了外销的高速增长。
- 内销稳健:通过新品发布、产品结构优化和渠道转型,内销也保持了稳定的增长态势。
- 成本和费用控制:大宗原材料价格下降、汇率有利变化、以及增值税加计抵减政策的实施,都对公司利润产生了积极影响。
展望未来,公司将继续贯彻“一个目标,三条主线”的经营方针,通过强化内部管理、激励机制的建设,预计公司经营能力和盈利能力将持续改善,进入上升通道。
投资建议方面,预计公司2023年至2025年的收入将分别达到258.77亿、286.57亿、308.24亿元,年复合增长率约为28.0%、10.7%、7.6%;归母净利润则分别为7.53亿、9.55亿、11.12亿元,年复合增长率约为207.8%、26.9%、16.4%,对应市盈率为9.60、7.57、6.50倍。鉴于上述分析,首次覆盖公司,给予“买入”评级。
风险提示方面,主要包括需求不及预期、行业竞争加剧、原材料价格波动、技术进步滞后以及海运费上涨等风险。
财务报表方面,公司预计在未来的几个会计年度里,营业收入和净利润都将实现稳定增长,盈利能力也将在后续年度逐步提升。资产负债表、利润表、现金流量表等详细财务数据展示了公司运营状况和财务健康度。此外,公司的成长能力、获利能力、偿债能力、营运能力等关键指标均显示出良好趋势。
在估值方面,公司当前的市盈率、市净率、市销率等指标均处于合理水平,反映了市场对其未来增长潜力的认可。同时,考虑到公司所处行业的特点和市场表现,其估值水平相较于可比公司而言具有一定的吸引力。
综上所述,长虹美菱公司凭借其稳健的业绩增长、良好的成本控制和未来增长的潜力,被赋予了“买入”评级,投资者可以考虑在其投资组合中纳入该股票。然而,在投资决策时,还需充分考虑风险因素,以及市场和宏观经济环境的变化。