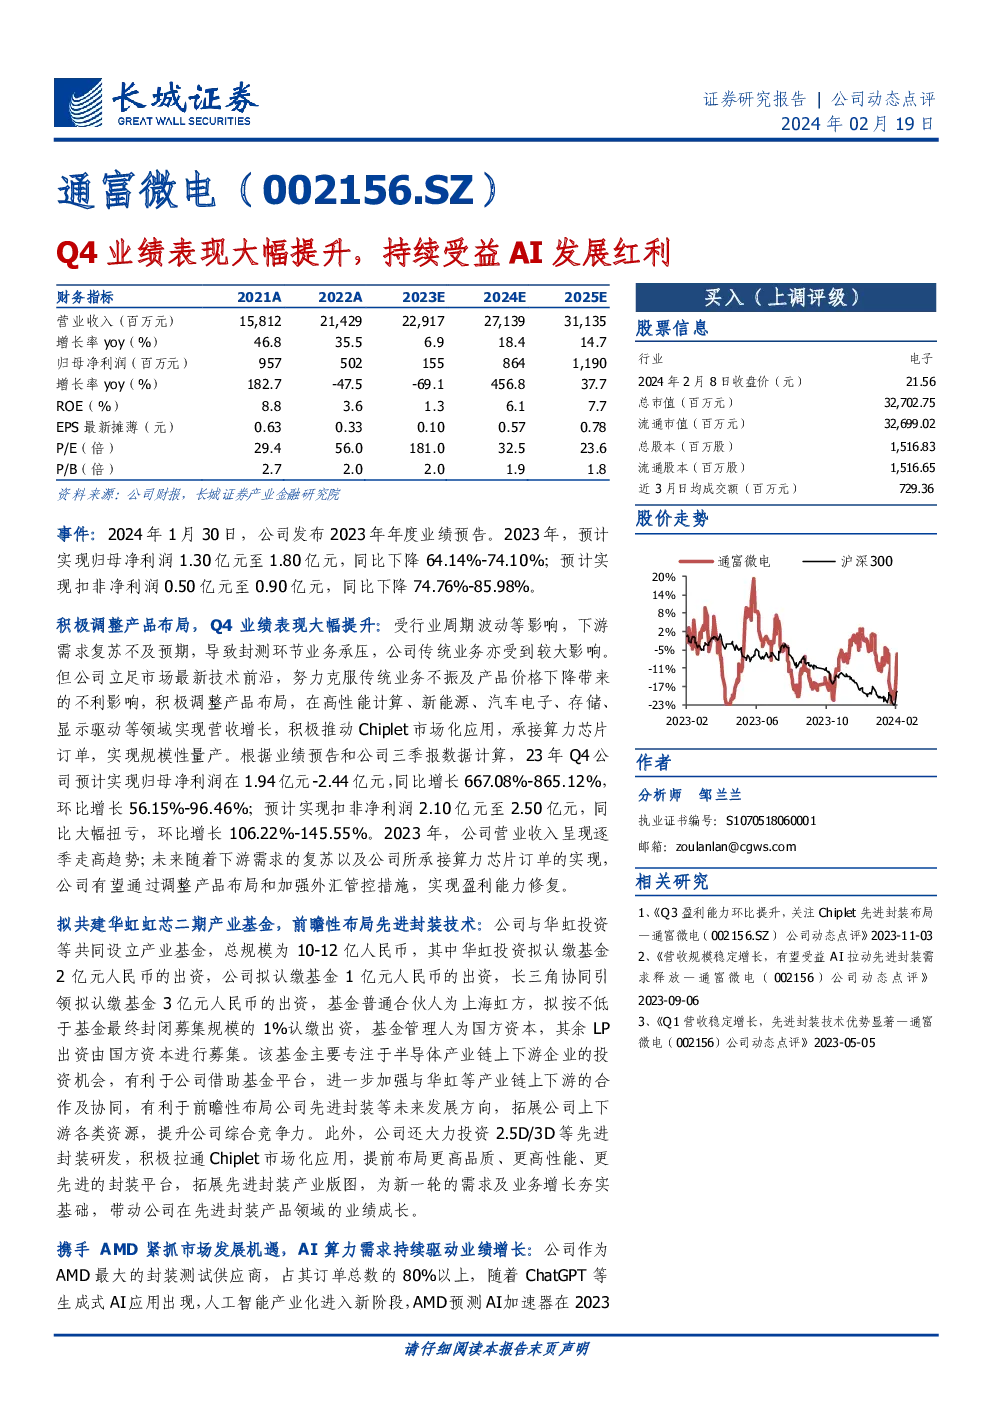
通富微电(002156.SZ)的最新报告指出,公司在2023年的财务表现有所下滑,但仍展现出强大的适应性和增长潜力。
主要财务亮点:
- 营业收入:从2021年的15812百万元增长到2023年的22917百万元,尽管增长率仅为6.9%,但表明公司在逆境中实现了稳定的增长。
- 净利润:2023年预计实现净利润155百万元,尽管同比大幅下降69.1%,但第四季度实现了强劲的反弹,净利润达到1.94-2.44亿,同比增长667.08%-865.12%,环比增长56.15%-96.46%。
- 利润率:虽然整体ROE从2021年的8.8%降至2023年的1.3%,但第四季度的业绩表明公司正在通过优化产品组合和运营效率来提高盈利能力。
战略布局与增长动力:
- 产品布局调整:公司积极调整产品线,聚焦高性能计算、新能源、汽车电子、存储、显示驱动等高增长领域,同时推动Chiplet技术的市场化应用,承接更多算力芯片订单,实现规模性量产。
- Chiplet技术:通过Chiplet技术的布局和应用,公司有望在先进封装领域获取更大的市场份额,这将是公司未来增长的重要动力。
- 与华虹合作:与华虹投资等共同设立产业基金,旨在深化与华虹等产业链上下游的合作,加强在先进封装技术领域的布局,为公司未来发展提供资源支持。
- AMD合作:作为AMD的主要封装测试供应商,通富微电受益于AI加速器市场的快速增长,特别是在生成式AI应用领域的兴起,为公司带来了持续的增长机会。
未来展望与评级调整:
- 盈利预测调整:考虑到市场环境和公司业绩表现,分析师下调了盈利预测,但上调至“买入”评级,强调公司在半导体行业的周期复苏中具有较高的业绩弹性,特别是AI和先进封装领域的高成长性。
- 风险提示:报告中提到了技术研发、市场波动、需求不足和客户依赖度高等风险因素,提醒投资者注意这些潜在风险。
结论:
通富微电通过调整产品布局、深化与产业链伙伴的合作、加大技术创新投入,展现了其应对市场挑战的能力和增长潜力。虽然短期内面临挑战,但通过战略调整和市场机遇的把握,公司有望在中长期实现稳定增长,尤其是受益于AI和先进封装技术的快速发展。