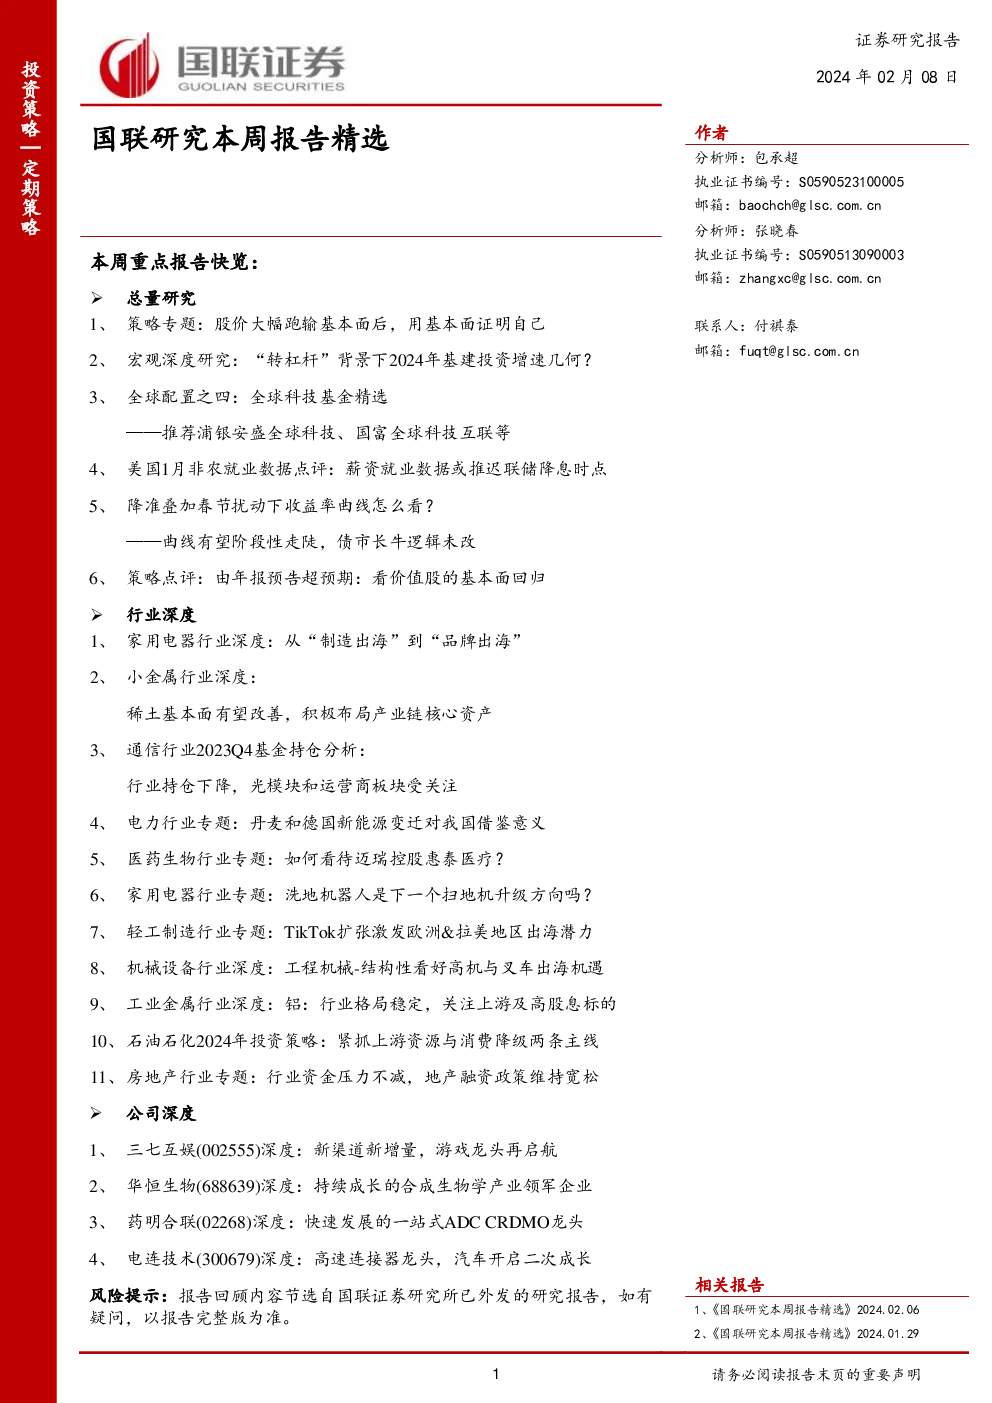
根据您提供的内容,以下是对本周报告精选的总结:
总量研究
-
策略专题:当股价显著低于基本面时,通过基本面证明自己的策略尤为重要。市场情绪已至冰点,流动性负反馈可能接近尾声。
-
宏观经济:“转杠杆”背景下,2024年基建投资增速预计为7.4%,考虑了预算内资金与企业部门投入。加强地方项目管理可能影响增速。
-
全球配置:推荐关注全球科技基金,如浦银安盛全球智能科技A和国富全球科技互联,它们侧重于全球科技板块,特别是在AI产业链上的投资。
-
美国就业数据:1月非农就业数据强劲,薪资就业数据可能推迟美联储降息时间点。市场对3月降息的预期下降。
-
收益率曲线:在降准叠加春节扰动下,收益率曲线有望阶段性走陡,但债市长牛逻辑未改。
-
策略点评:年报预告超预期表明价值股基本面回归,关注传统价值板块和消费领域的稳健企业。
行业深度
-
家用电器:从“制造出海”到“品牌出海”,跨境电商的发展为品牌提供了加速出海的机会。
-
小金属:稀土基本面有望改善,积极布局产业链核心资产。
-
通信行业:行业持仓下降,光模块和运营商板块受到关注。
-
电力行业:丹麦和德国新能源变迁为我国提供了借鉴意义。
-
医药生物:探讨迈瑞控股惠泰医疗的潜在影响。
-
家用电器:洗地机器人作为扫地机的升级方向受到关注。
-
轻工制造:TikTok扩张激发欧洲和拉美地区的出海潜力。
-
机械设备:结构性看好高机与叉车的出海机遇。
-
工业金属:铝行业格局稳定,关注上游及高股息标的。
-
石油石化:紧抓上游资源与消费降级为主线的投资策略。
-
房地产:行业资金压力持续,地产融资政策维持宽松。
公司深度
-
三七互娱:游戏行业龙头,新渠道新增量下再启航。
-
华恒生物:合成生物学产业领军企业,持续成长。
-
药明合联:快速发展的一站式ADC CRDMO龙头。
-
电连技术:高速连接器龙头,汽车开启二次成长。
请注意,以上总结基于所提供的文本内容,具体细节和数据可能会有所差异,请参考原始报告获取详细信息。