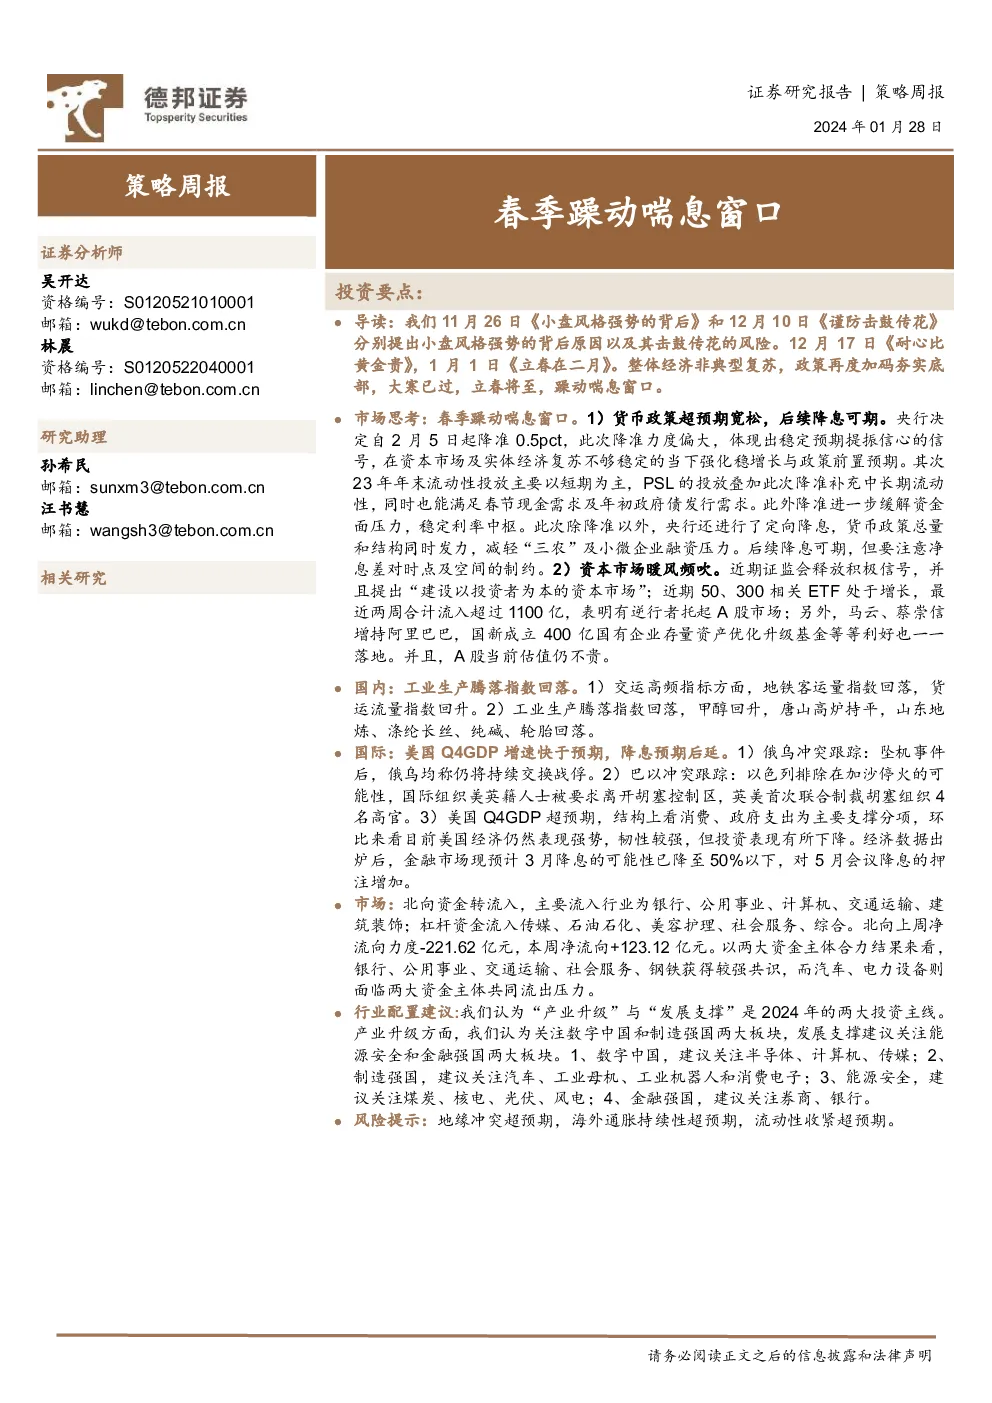
策略周报摘要
市场思考:春季躁动喘息窗口
- 货币政策再宽松:央行自2月5日起下调存款准备金率0.5个百分点,释放稳定预期和提振信心的信号,旨在加强稳增长与政策前置预期。此举与2024年初的流动性投放策略相结合,包括超量续作8000亿元中期借贷便利(MLF),补充中长期流动性,满足春节前后的现金需求及政府债发行需求。同时,定向降息减轻“三农”及小微企业融资压力。
- 资本市场暖风频吹:证监会强调以投资者为本,出台多项措施保护投资者权益,稳定市场预期。近期,50、300相关ETF资金流入显著,表明有资金逆市托起A股市场。阿里巴巴创始人马云和蔡崇信大幅增持阿里巴巴股票,国新成立400亿存量资产优化升级基金,进一步提振市场信心。
国内经济展望
- 工业生产腾落指数:1月份,工业生产腾落指数出现回落,反映出经济活动的季节性变化。地铁客运量和货运流量指数的变动反映了交通运输行业的运行状态,其中地铁客运量小幅下降,而货运流量略有上升。
国际经济动态
- 美国经济数据:美国第四季度GDP增速超预期,显示出经济韧性。消费和政府支出为主要支撑分项,投资表现有所下降。美国国内经济数据影响下,金融市场对3月降息的预期降低,对5月会议降息的押注增加。
市场表现
- 资金流向:北向资金和杠杆资金分别呈现不同流向趋势,银行、公用事业、计算机、交通运输、建筑装饰等行业获得北向资金流入,而传媒、石油石化、美容护理、社会服务、综合行业受到杠杆资金青睐。银行和公用事业成为两大资金主体共识较高的领域,电力设备则面临共同流出压力。
行业配置建议
- 两大投资主线:“产业升级”与“发展支撑”是2024年的核心投资方向。建议关注数字中国(半导体、计算机、传媒)、制造强国(汽车、工业母机、工业机器人、消费电子)、能源安全(煤炭、核电、光伏、风电)和金融强国(券商、银行)等领域。
风险提示
- 地缘冲突、海外通胀持续性和流动性收紧超预期的风险需密切关注。
图表概览
- 货币宽松力度:2024年首次大幅降准,2021年后首次定向降息。
- 资本市场活跃度:ETF份额增长,表明市场存在逆市资金。
- 工业活动:交通客运量和货运流量的动态变化。
- 经济指标:美国GDP数据及对市场的影响。
- 资金流动:北向和杠杆资金的行业偏好。
- 行业配置:建议关注的主要投资领域。
- 风险因素:地缘政治、通胀和流动性风险。