策略周报摘要
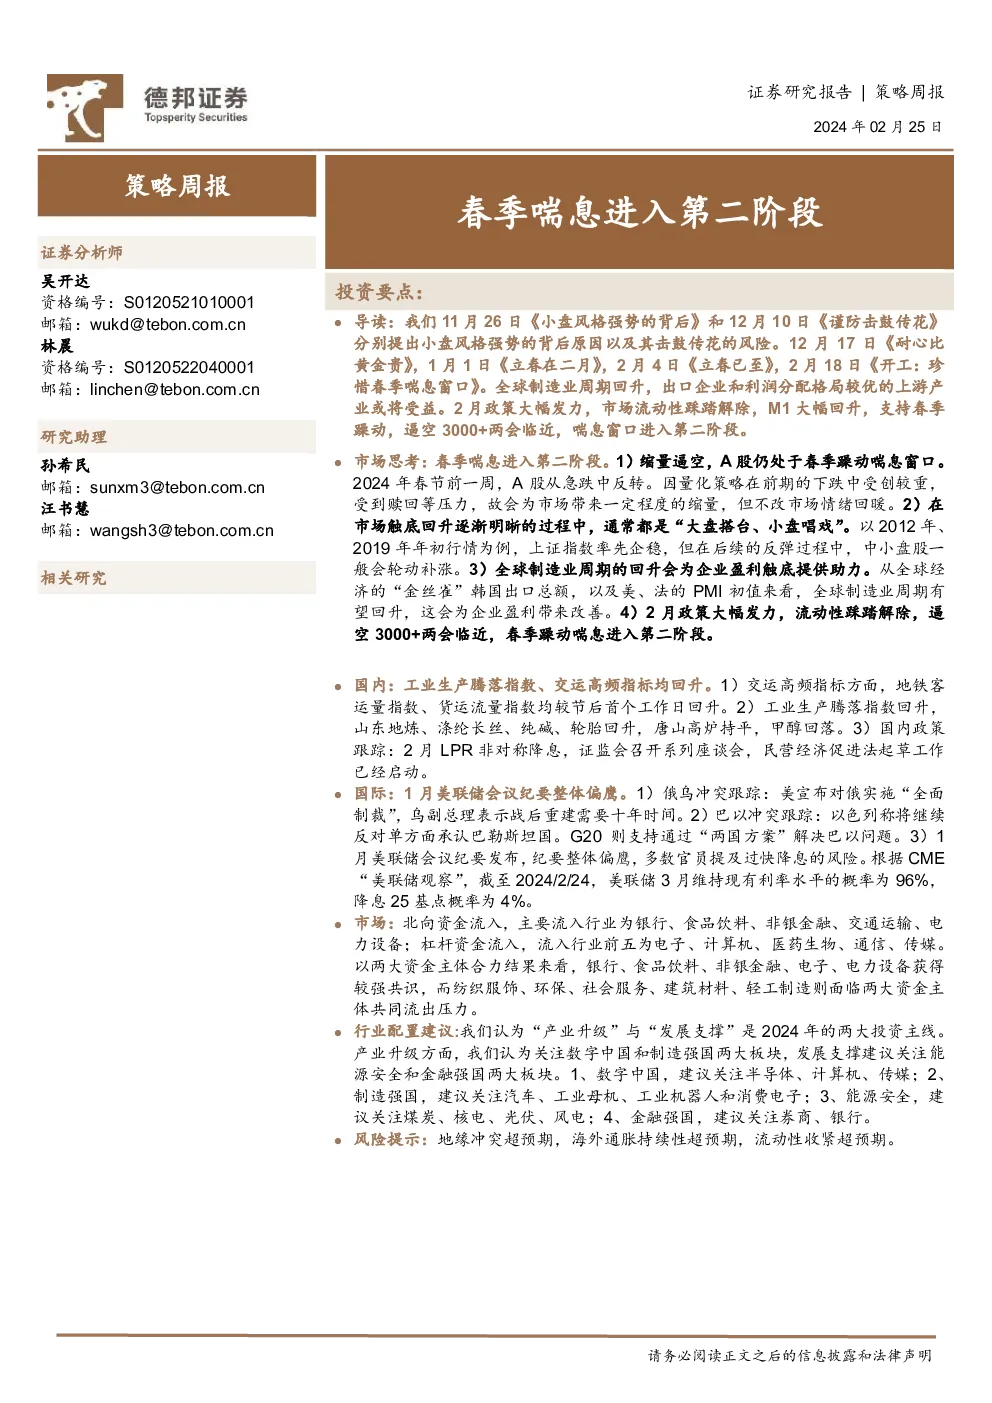
市场思考:春季喘息进入第二阶段
- 缩量逼空:2024年初,A股市场从急跌中反转,量能虽缩,但市场情绪回暖。
- 历史回溯:2019年、2012年年初市场表现相似,上证指数先于小盘股企稳。
- 全球经济信号:全球制造业周期回升,韩国出口总额及美法制造业PMI显示增长趋势。
- 政策影响:2月政策大幅发力,流动性改善,市场信心增强。
国内动态
- 工业生产:工业生产腾落指数回升,山东地炼、涤纶长丝、纯碱、轮胎等环节表现积极,唐山高炉运行稳定,甲醇产量略有下降。
- 政策跟踪:2月LPR非对称降息,证监会召开座谈会,民营经济促进法起草工作启动。
国际动态
- 地缘政治:美对俄实施全面制裁,乌副总理预计战后重建需十年,巴以冲突持续,以色列强调反对单边承认巴勒斯坦国。
- 美联储会议纪要:1月会议纪要整体偏鹰派,市场对3月政策方向预测。
市场表现
- 资金流向:北向资金和杠杆资金流入,主要流入银行、食品饮料、非银金融、交通运输、电力设备等行业。
- 行业共识:银行、食品饮料、非银金融获得资金强共识,纺织服饰、环保、社会服务、建筑材料、轻工制造面临流出压力。
行业配置建议
- 主线:“产业升级”与“发展支撑”是全年投资重点。
- 具体领域:
- 数字中国:半导体、计算机、传媒。
- 制造强国:汽车、工业母机、工业机器人、消费电子。
- 能源安全:煤炭、核电、光伏、风电。
- 金融强国:券商、银行。
风险提示
- 地缘冲突超预期。
- 海外通胀持续性超预期。
- 流动性收紧超预期。
总结要点:
- 市场动态:春季躁动进入第二阶段,市场情绪回暖,量能虽有收缩但仍保持一定水平。
- 经济信号:全球制造业周期回升,韩国出口和美法PMI指标显示增长势头。
- 政策支持:2月政策大幅发力,流动性改善,支持市场信心。
- 行业展望:建议关注“产业升级”与“发展支撑”领域的投资机会,具体聚焦于数字中国、制造强国、能源安全和金融强国的相关行业。
- 风险考量:需警惕地缘冲突、海外通胀和流动性紧缩带来的不确定性。