总结归纳
写字楼市场
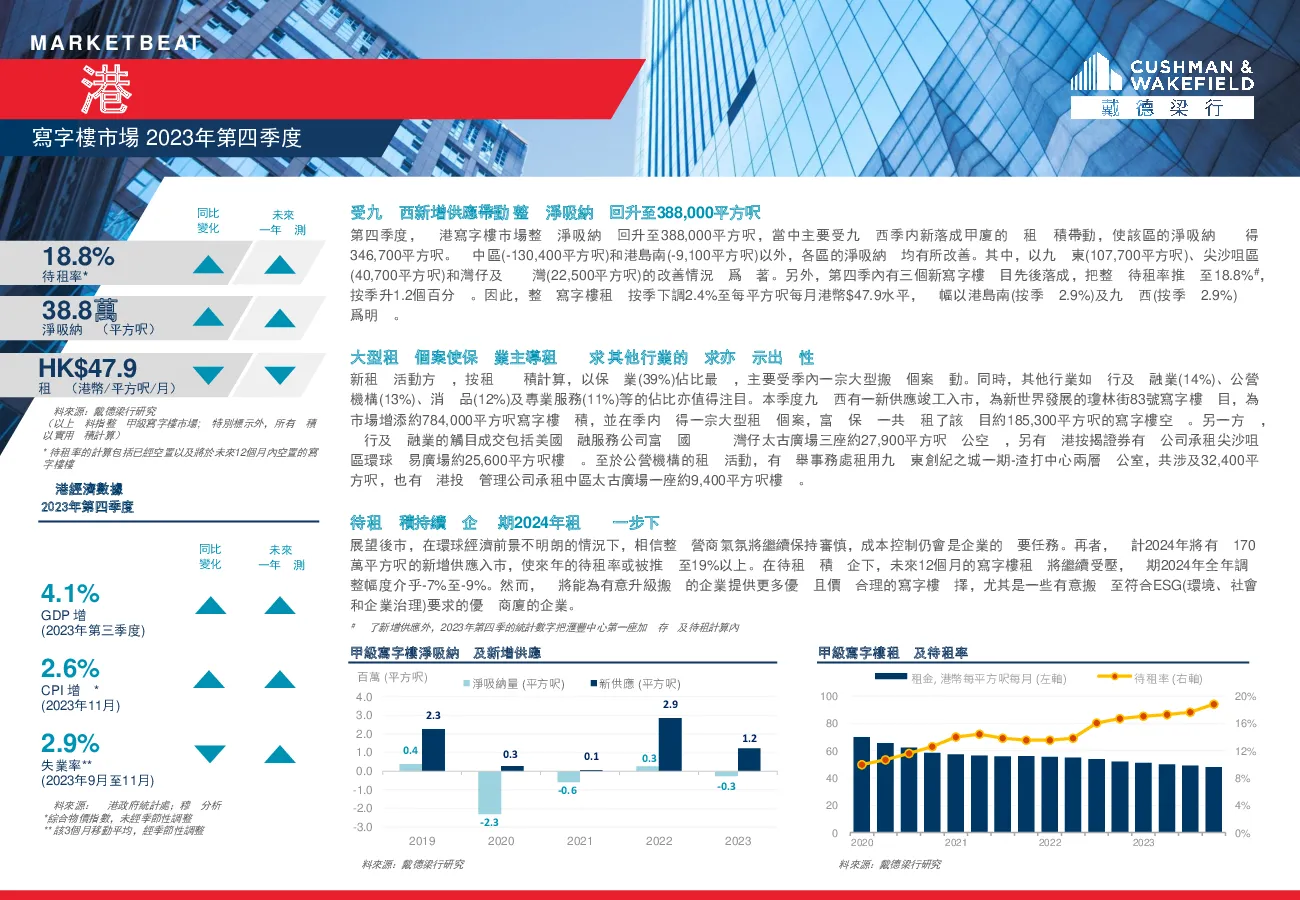
- 2023年第四季度:整体净吸纳量为388,000平方呎,主要得益于九龙西区的新写字楼供应和预租面积。租金按季度下跌2.4%,至每平方呎每月港币$47.9。
- 区域表现:中区和港岛南的净吸纳量为负,其他区域如九龙东、尖沙咀区、湾仔及铜锣湾则有改善。九广新世界发展项目在九龙西引入约784,000平方呎的写字楼空间,并录得一个大型租赁案例。
- 市场动态:保险业主导租赁需求,其他行业如银行及金融、公营机构、消费品、专业服务也有稳定需求。预计2024年租金将因大量新增供应而进一步下降。
零售市场
- 2023年第四季度:零售市场主要由受访港旅客带动复苏,尤其是珠宝钟表、服装配饰、药妆等类别的销售额增长显著。
- 扩张活动:本地和国际品牌在尖沙咀、旺角、铜锣湾等地开设新店或扩张业务,如星展银行在中环新世界大厦的旗舰分行。
- 租金趋势:核心地段的一线店铺租金继续增长,铜锣湾、中环、尖沙咀和旺角的租金分别按季上升0.2%至1.2%。
- 未来预测:2024年零售市场将聚焦体验式消费,预计上半年各地区店铺租金将温和增长。
资本市场
- 2023年第四季度:市场气氛审慎,投资活动主要由本地资金和自用型买家主导。写字楼价值调整,工业物业价格保持稳定,零售物业也有交易。
- 大手交易:香港证监会以54亿港元购入港岛东中心的12层写字楼,李宁集团以22亿港元收购北角整幢写字楼。
- 预测:预计2024年总成交金额有望达到500亿港元,自用型买家和关注位置优越且具改扩建潜力的酒店物业的投资活动将持续活跃。
贸易环境
- 11月采购经理指数:虽全球经济仍受高利率影响,但香港贸易量和私营企业表现逐渐恢复,出口和进口货值均有温和增长。
- 经济指标:本地生产总值增长4.1%,标准普尔香港采购经理指数从萎缩期回升至50.1,显示经济环境趋稳。
总体总结
2023年第四季度,香港市场经历了写字楼租金的调整、零售市场的复苏、资本市场的审慎以及贸易环境的轻微改善。未来一年,预计写字楼租金将继续承压,零售市场将侧重体验式消费,资本市场的活动将更多由自用型买家驱动,而贸易量有望持续增长,经济环境逐步稳定。