心脉医疗研究报告概览
公司定位与业务概述
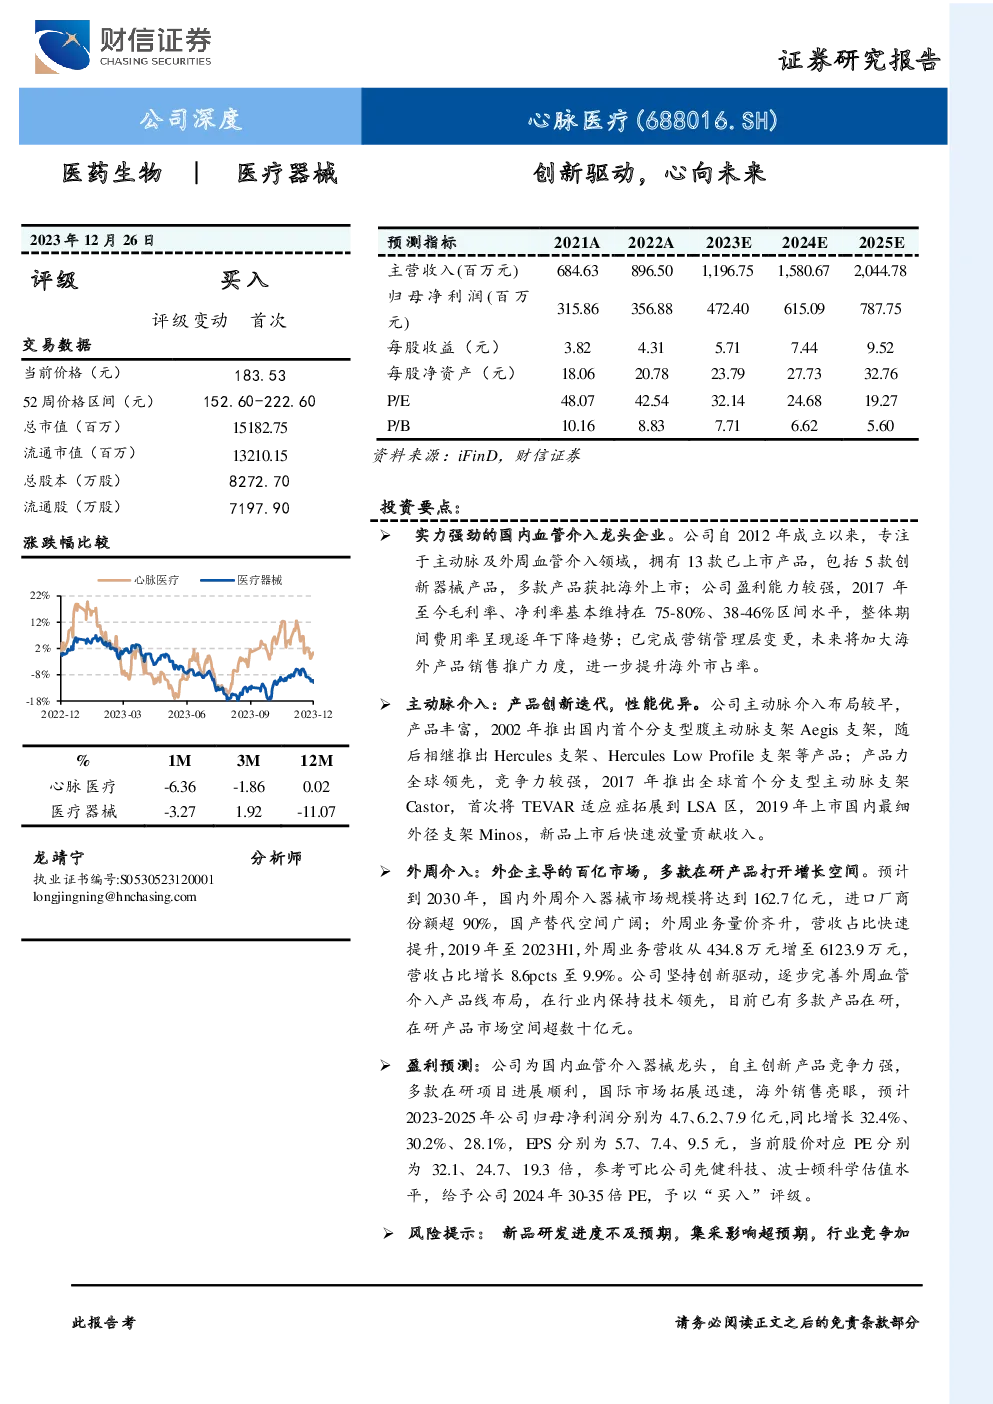
心脉医疗作为国内血管介入医疗器械领域的龙头企业,专注于主动脉及外周血管介入领域,产品线覆盖胸主动脉、腹主动脉、外周血管等多个细分市场。公司拥有13款已上市产品,其中5款为创新器械产品,部分产品已获准在海外上市。公司凭借其强大的研发实力、稳定的盈利能力和高效的营销策略,已成为该领域的领军企业。
经营业绩与增长动力
- 营收与利润:公司营收持续增长,盈利能力稳定,2017年以来,毛利率和净利率基本维持在75-80%和38-46%的高水平,期间费用率逐年下降。
- 研发与创新:公司研发投入持续增加,致力于产品创新和技术创新,已有多个在研项目,市场潜力巨大。
- 国际市场拓展:已完成营销管理层变更,加大了海外产品销售推广力度,海外市场份额稳步提升。
主动脉介入业务分析
- 产品优势:公司主动脉介入产品线丰富,性能优异,多项产品全球领先,如全球首个分支型主动脉支架Castor,显著提高了TEVAR适应症范围。
- 市场空间:主动脉介入市场持续增长,国产替代空间较大,公司产品在国内及海外市场均有良好表现。
外周介入业务展望
- 市场潜力:外周血管介入市场预计到2030年达到162.7亿元规模,国产替代机会显著。
- 业务增长:外周业务量价齐升,营收占比快速提升,公司坚持创新驱动,完善产品线布局,多款在研产品有望推动业务进一步增长。
盈利预测与估值
- 盈利预测:预计2023-2025年归母净利润分别为4.7亿、6.2亿、7.9亿元,复合年增长率约30%。
- 估值模型:参考可比公司估值,给予公司2024年30-35倍PE,对应目标价在190.4-217.5元之间,建议“买入”。
风险提示
- 新品研发进度低于预期
- 集采政策影响超预期
- 行业竞争加剧
结论
心脉医疗作为国内血管介入医疗器械领域的佼佼者,凭借其强大的研发实力、稳定的盈利能力和积极的市场策略,展现出强劲的增长势头。随着海外市场的进一步开拓和在研项目的推进,公司未来有望持续增长。然而,需关注新品研发风险、集采政策变动和行业竞争加剧等潜在风险。基于综合分析,心脉医疗具有较高的投资价值,建议采取“买入”策略。