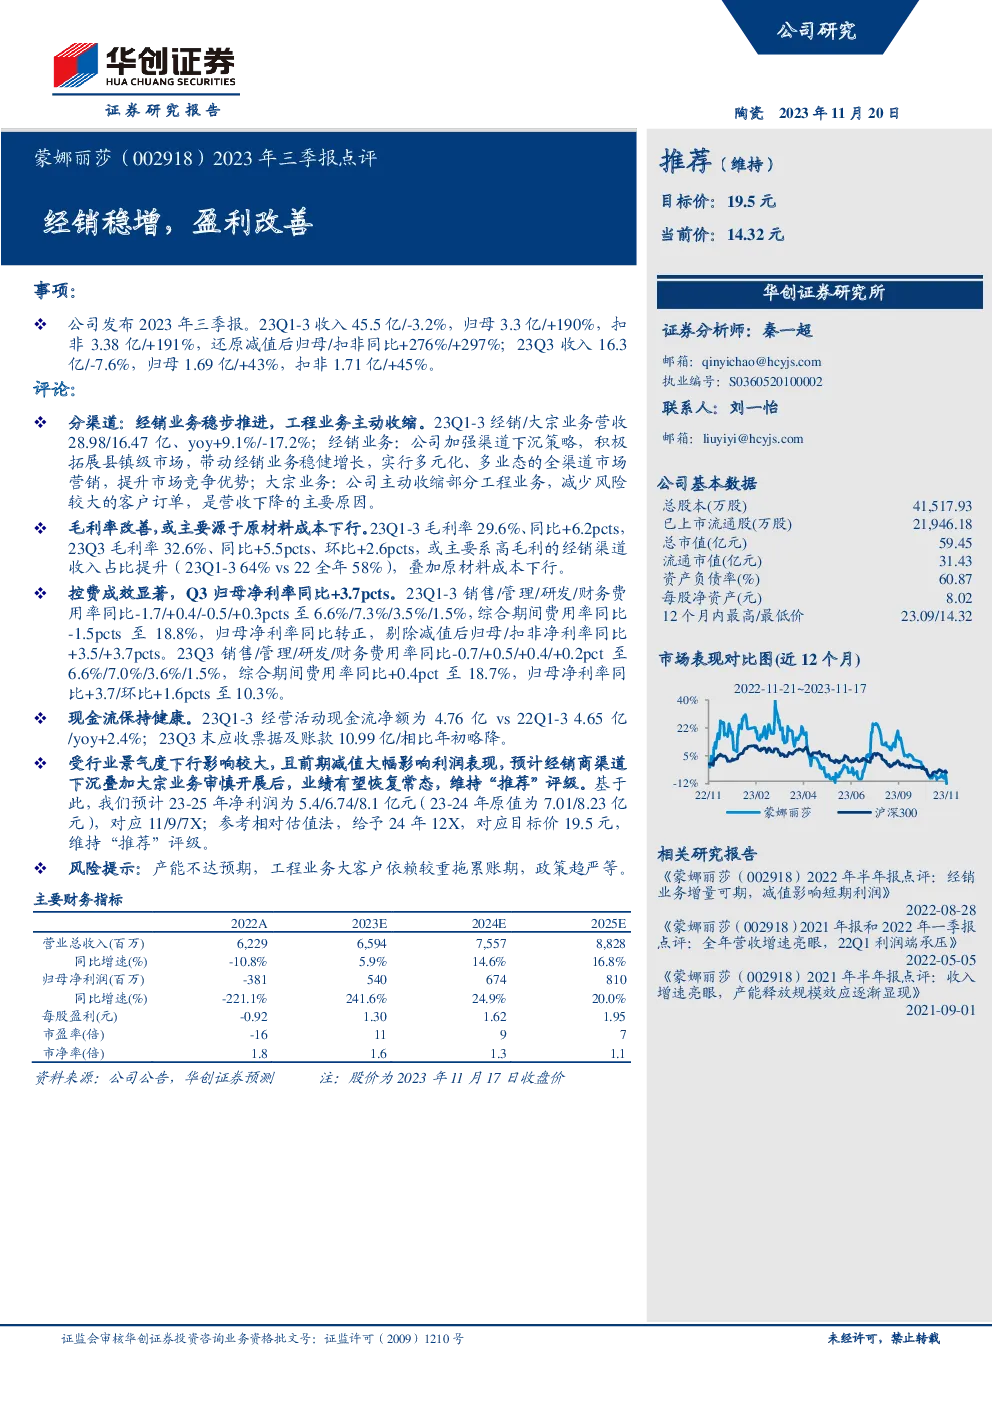
公司发布的2023年三季报显示,从2023年一季度到三季度,公司总收入为45.5亿人民币,同比下降3.2%,归母净利润为3.3亿人民币,同比增长190%,扣除非经常性损益后的净利润为3.38亿人民币,同比增长191%。在第三季度,公司实现收入16.3亿人民币,同比下降7.6%,归母净利润1.69亿人民币,同比增长43%,扣除非经常性损益后的净利润1.71亿人民币,同比增长45%。
分渠道来看,公司经销业务稳步发展,而工程业务则采取了主动收缩策略,以减少风险较大的客户订单。2023年一季度至三季度,经销业务和大宗业务的营业收入分别为28.98亿和16.47亿人民币,分别同比增长9.1%和-17.2%。公司通过加强渠道下沉策略、拓展县镇级市场以及实施全渠道营销策略,提升了市场竞争优势。大宗业务的收缩主要原因是公司减少了风险较高的客户订单。
公司的毛利率在2023年1月至9月期间显著改善,达到29.6%,同比上升6.2个百分点,第三季度的毛利率为32.6%,同比上升5.5个百分点,环比上升2.6个百分点。这一改善主要归因于高毛利率的经销渠道收入占比的提升(2023年1月至9月占64%,2022年全年为58%)以及原材料成本的下行。
公司在控制费用方面取得了显著成效,2023年1月至9月的综合期间费用率为18.8%,同比下降1.5个百分点。其中,销售、管理、研发和财务费用率分别同比变化-1.7%、+0.4%、-0.5%和+0.3%,归母净利率同比转正。第三季度的综合期间费用率为18.7%,归母净利率为10.3%,同比增加3.7个百分点,环比增加1.6个百分点。
现金流状况保持健康,2023年1月至9月经营活动现金流净额为4.76亿人民币,同比增长2.4%。截至第三季度末,应收票据及应收账款总额为10.99亿人民币,相较于年初略有下降。
尽管受到行业景气度下降的影响,并且前期的减值对利润产生了重大影响,但预计随着经销商渠道下沉和大宗业务审慎开展,公司的业绩将恢复常态。基于此预测,我们预计2023年至2025年的净利润分别为5.4亿、6.74亿和8.1亿人民币(原预测为7.01亿和8.23亿)。采用相对估值法,给定2024年12倍市盈率,目标价为19.5元人民币。鉴于以上分析,维持对公司的“推荐”评级。然而,存在产能不达预期、工程业务对大客户的依赖可能导致账期延长以及政策趋严等风险因素。