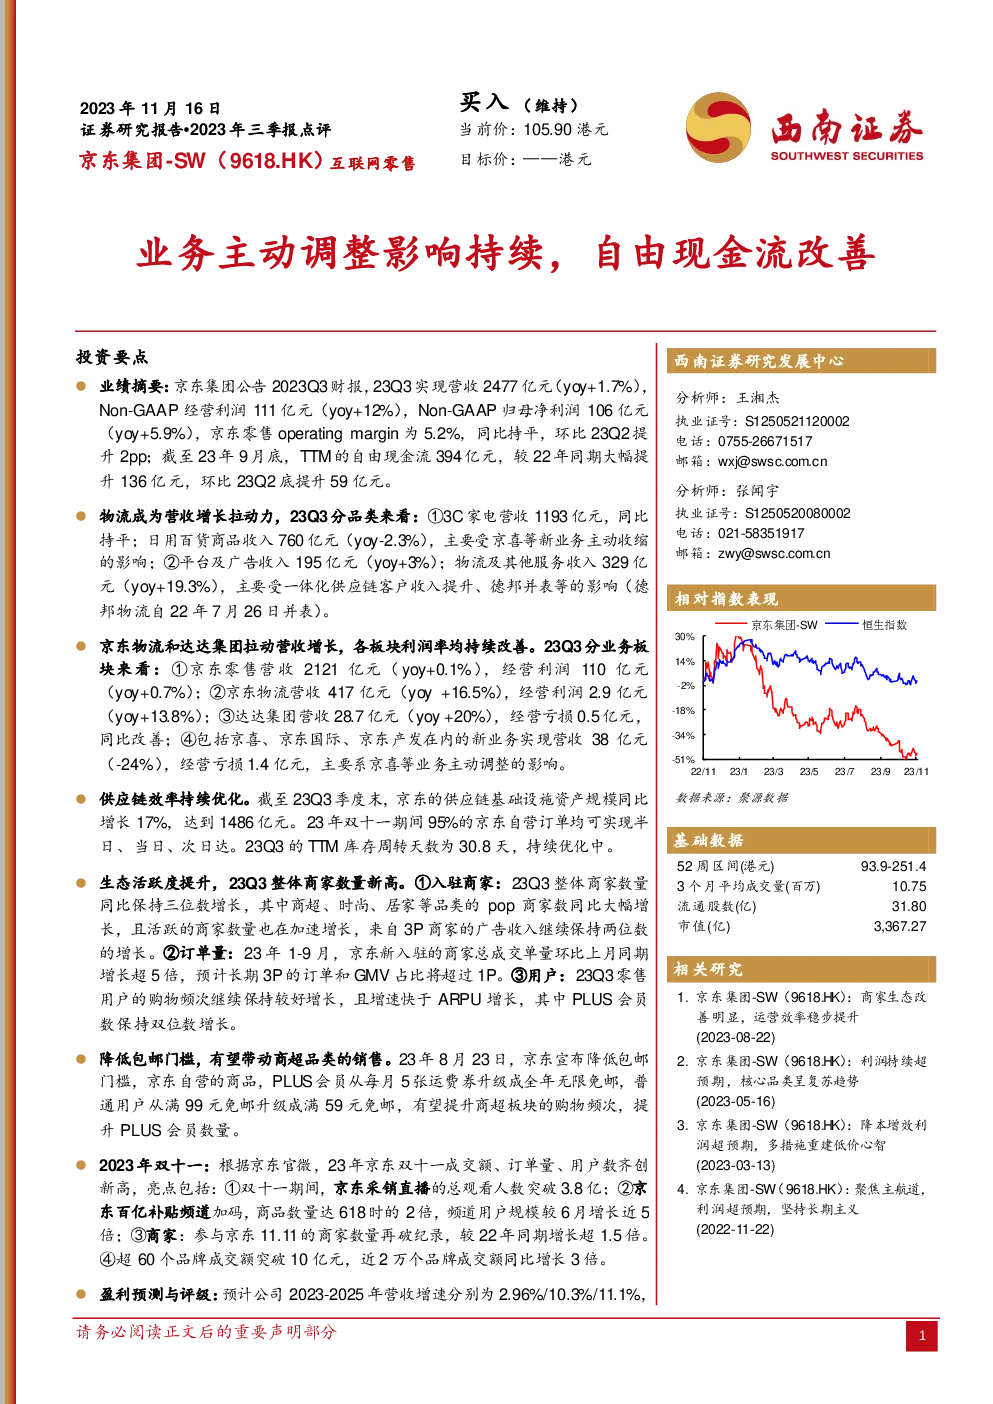
京东集团2023Q3财报概览
业绩摘要
- 总收入:2023Q3实现2477亿元人民币,同比增长1.7%。
- Non-GAAP经营利润:111亿元人民币,同比增长12%。
- Non-GAAP归母净利润:106亿元人民币,同比增长5.9%。
- 京东零售营业利润率:5.2%,与去年同期持平,环比第二季度提升2个百分点。
- 自由现金流:截至2023年9月底,TTM(过去12个月)自由现金流为394亿元人民币,较2022年同期增长136亿元,环比第二季度末提升59亿元。
分品类分析
- 3C家电:收入1193亿元人民币,与去年持平。
- 日用百货:收入760亿元人民币,同比下降2.3%,主要因京喜等新业务的主动收缩。
- 平台及广告:收入195亿元人民币,同比增长3%。
- 物流及其他服务:收入329亿元人民币,同比增长19.3%,主要得益于一体化供应链客户收入增长以及德邦物流的并表(自2022年7月26日起)。
业务板块表现
- 京东零售:营收2121亿元人民币,经营利润110亿元人民币,同比增长0.7%。
- 京东物流:营收417亿元人民币,经营利润2.9亿元人民币,同比增长13.8%。
- 达达集团:营收28.7亿元人民币,经营亏损0.5亿元人民币,同比改善。
- 新业务:实现营收38亿元人民币,经营亏损1.4亿元人民币,主要因京喜等业务的主动调整。
供应链效率
- 截至2023Q3,供应链基础设施资产规模同比增长17%,达到1486亿元人民币。
- 双十一期间,京东自营订单半日、当日、次日达的比例显著提高。
- 库存周转天数持续优化至30.8天。
生态活跃度
- 商家数量:2023Q3同比增长三位数,商超、时尚、居家等品类的POP商家数量大幅增长。
- 订单量:2023年1-9月,新入驻商家总成交单量环比增长超5倍。
- 用户:购物频次保持良好增长,PLUS会员数保持双位数增长。
策略与活动
- 包邮门槛:降低包邮门槛,旨在提升商超板块的购物频次与PLUS会员数量。
- 双十一:成交额、订单量、用户数均创历史新高,采销直播观看人数突破3.8亿,百亿补贴频道商品数量翻倍,用户规模增长近5倍,参与商家数量大幅增加。
预测与评级
- 营收预测:预计2023-2025年营收分别增长2.96%、10.3%、11.1%。
- Non-GAAP归母净利润:预计分别为295亿元、333亿元、383亿元。
- 评级:基于京东集团的业绩表现与预期,维持“买入”评级,持续推荐。
风险提示
- 电商竞争加剧:面临行业竞争对手加大投入的风险。
- 供应链扩张:供应链扩展不及预期的风险。
- 宏观经济:宏观经济下行对业务的影响。
- 线上化率:电商线上化率未达预期的风险。