联影医疗公司研究概览
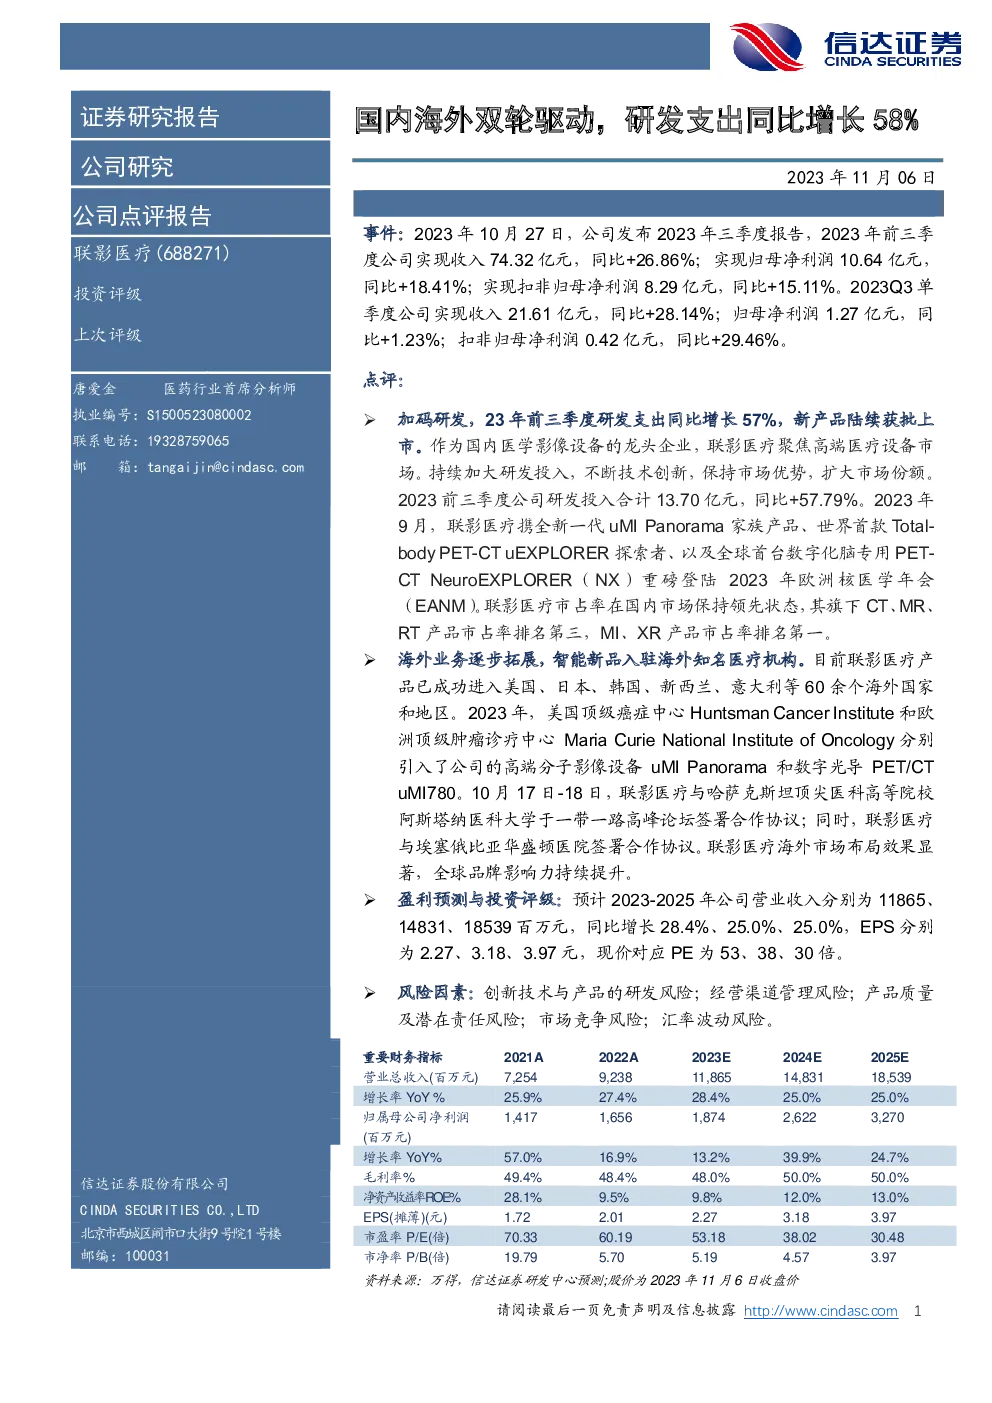
公司业绩与增长
- 收入与利润增长:2023年前三季度,联影医疗实现收入74.32亿元,同比增长26.86%;归母净利润10.64亿元,同比增长18.41%。单季度数据显示,2023Q3收入21.61亿元,同比增长28.14%;归母净利润1.27亿元,同比增长1.23%。
- 研发投入:2023年前三季度,联影医疗的研发支出同比增长57.79%,主要用于新产品研发与市场推广。
市场地位与国际化进展
- 国内市场:联影医疗在国内市场保持领先地位,其CT、MR、RT产品在国内市占率排名第三,MI、XR产品市占率排名第一。
- 海外布局:联影医疗产品已成功进入包括美国、日本、韩国、新西兰、意大利在内的60多个国家和地区,与全球知名医疗机构合作,如美国Huntsman Cancer Institute、欧洲Maria Curie National Institute of Oncology等。
财务预测与估值
- 盈利预测:预计2023-2025年营业收入分别为11865、14831、18539百万元,同比增长28.4%、25.0%、25.0%;EPS分别为2.27、3.18、3.97元。
- 估值:基于2023年11月6日收盘价,市盈率为53、38、30倍;市净率为5.19、4.57、3.97倍。
风险因素
- 研发风险:创新技术与产品的研发不确定性。
- 渠道管理:经营渠道管理可能带来的风险。
- 质量责任:产品质量问题及潜在法律责任。
- 市场竞争:来自国内外竞争对手的激烈竞争。
- 汇率波动:外汇市场的不确定性可能影响运营成本和盈利能力。
结论
联影医疗作为国内医学影像设备的领军企业,通过持续的研发投入和市场扩张策略,巩固了其在国内市场的领先地位,并加速了海外市场的开拓。公司稳健的增长趋势和强大的品牌影响力支持了其未来的发展潜力。然而,投资者仍需关注上述风险因素,特别是在新产品的开发、市场渗透和汇率波动方面。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。