想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
英特尔公司业绩与战略转型概述
业绩亮点:
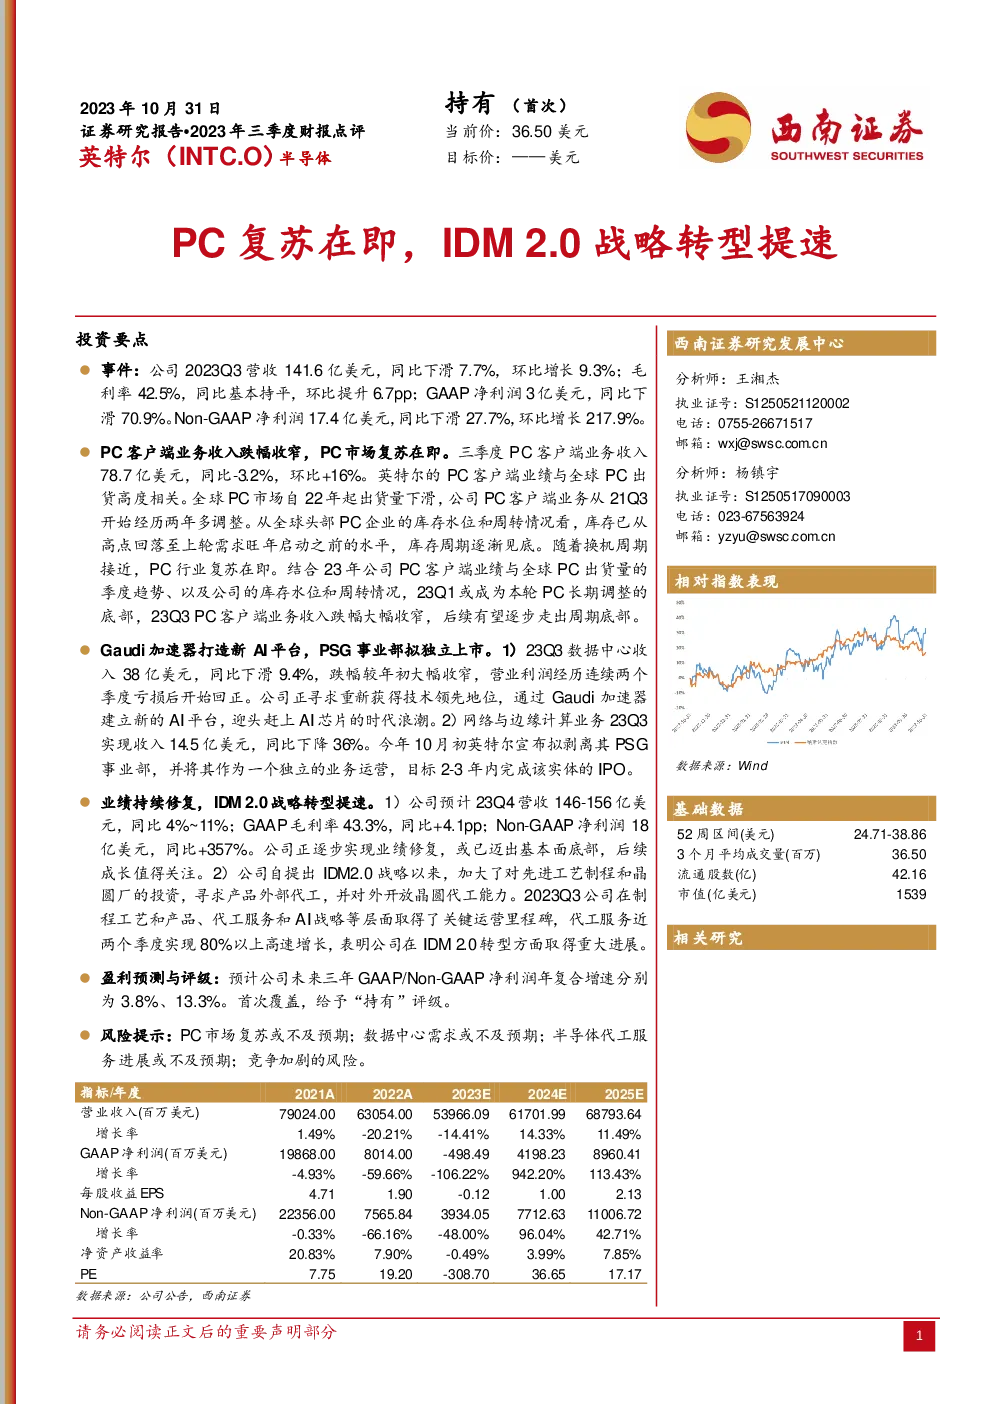
- 2023Q3:营收141.6亿美元,同比增长-7.7%,环比增长9.3%。非GAAP净利润17.4亿美元,同比下滑27.7%,环比增长217.9%。
- PC客户端业务:收入78.7亿美元,同比下滑3.2%,环比增长16%,显示出市场需求的初步复苏迹象。
- 数据中心业务:收入38亿美元,同比下滑9.4%,跌幅明显收窄,营业利润开始回正。
- 网络与边缘计算业务:收入14.5亿美元,同比下降36%,但预计未来将独立上市。
战略转型与业务展望:
- IDM 2.0战略:英特尔加大对先进工艺制程和晶圆厂的投资,寻求产品外部代工,并开放晶圆代工能力,旨在适应快速变化的市场和技术趋势。
- AI平台建设:通过Gaudi加速器建立新的AI平台,以应对AI芯片市场的挑战。
- PSG事业部剥离:计划将PSG事业部作为一个独立的业务运营,预计2-3年内完成IPO,专注于FPGA等可编程解决方案的开发。
业绩预测与估值:
- 预计2023-2025年GAAP/Non-GAAP净利润年复合增速分别为3.8%、13.3%。
- 首次覆盖,给予“持有”评级,基于37xPE(GAAP)和20xPE(Non-GAAP)的估值。
风险提示:
- PC市场复苏可能低于预期。
- 数据中心需求可能不及预期。
- 半导体代工服务进展可能低于预期。
- 竞争加剧的风险。
主要业务板块回顾:
- PC客户端业务:随着全球PC市场的库存周期逐渐见底,预计2023Q4将出现复苏迹象。
- 数据中心业务:在经历了连续多个季度的亏损后,营业利润开始回正,展现出技术恢复的积极信号。
- 网络与边缘计算业务:虽面临挑战,但计划独立上市,预计能进一步优化资源分配和市场定位。
结论:
英特尔正积极应对市场挑战,通过战略转型和业务优化,逐步恢复业绩增长。虽然面临PC市场复苏速度不确定和竞争加剧的风险,但其在数据中心和AI领域的布局显示了对未来增长的潜力。投资者应关注其在IDM 2.0战略执行过程中的表现,特别是新技术平台的构建和市场接受度。