发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
公司2023年三季报分析
业绩概览
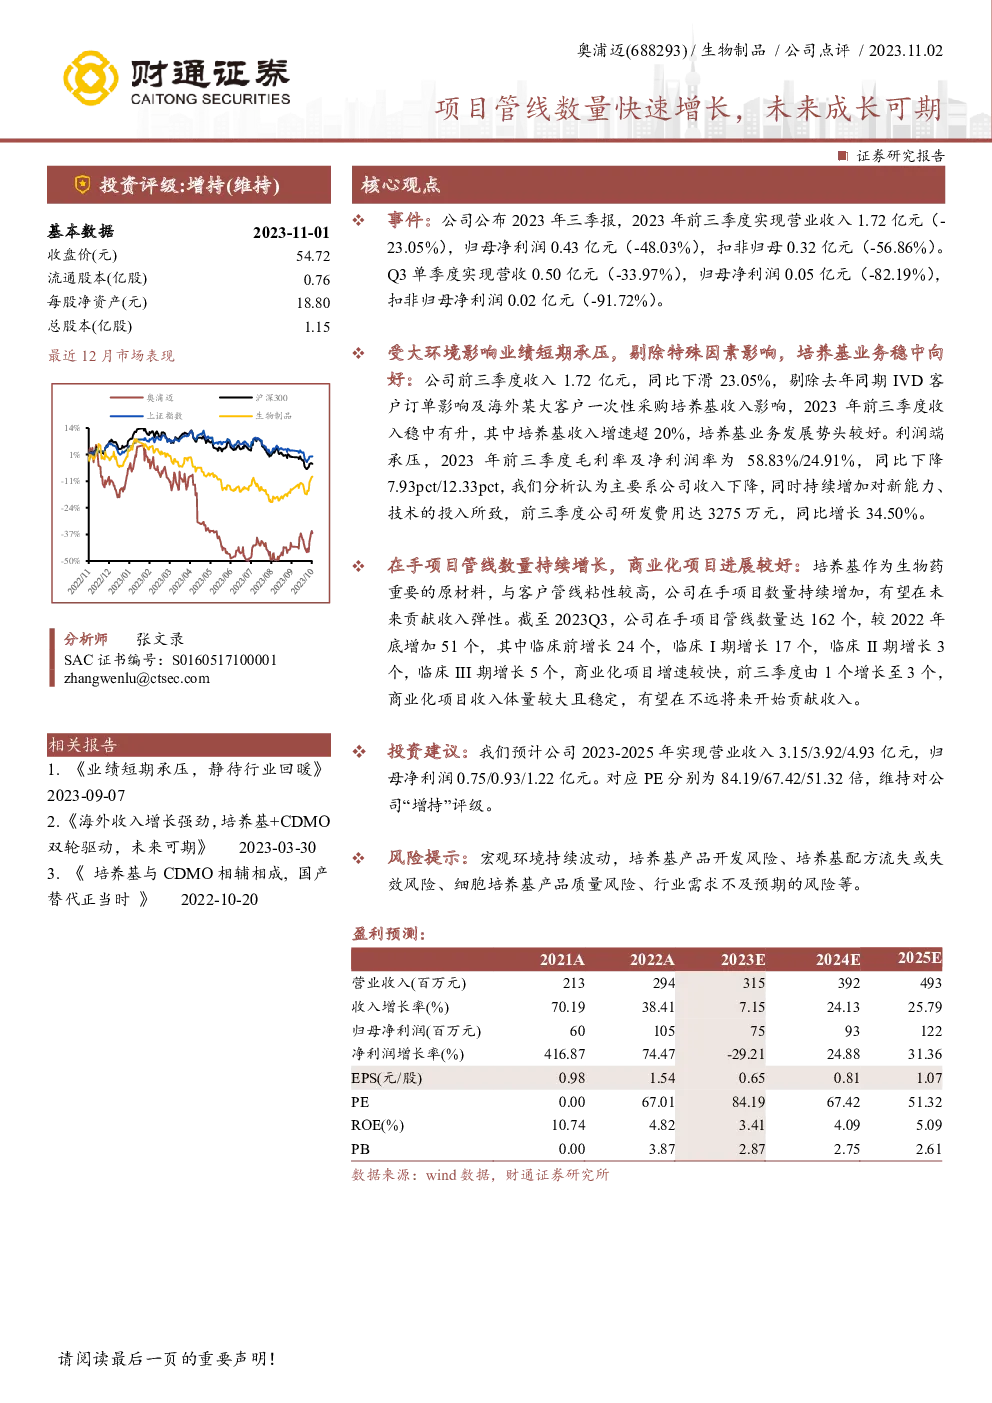
- 整体表现:公司2023年前三季度营业收入为1.72亿元,较上年同期下降23.05%;归母净利润为0.43亿元,同比下降48.03%;扣非归母净利润为0.32亿元,同比下降56.86%。
- 季度表现:第三季度单季度实现营收0.50亿元,同比下降33.97%;归母净利润为0.05亿元,同比下降82.19%;扣非归母净利润为0.02亿元,同比下降91.72%。
经营业绩分析
- 特殊因素影响:剔除去年IVD客户订单影响以及海外某大客户一次性采购的影响,公司前三季度收入保持稳定增长,培养基业务收入增长超过20%,显示业务发展势头良好。
- 利润压力:尽管收入有所下降,但公司持续加大研发投入,前三季度研发费用同比增长34.50%。这导致毛利率和净利润率分别下降至58.83%和24.91%,同比下降7.93个百分点和12.33个百分点。
项目管线增长
- 在手项目:截至2023Q3,公司拥有的在手项目数量达到162个,相比2022年底增加了51个。其中,临床前阶段增长24个,临床I期增长17个,临床II期增长3个,临床III期增长5个,商业化项目数量从1个增长至3个,表明商业化项目进展迅速。
- 商业化潜力:商业化项目的增长预示着未来收入的潜在弹性,特别是考虑到商业化项目的收入体量较大且稳定,有望在不久的将来开始贡献收入。
投资建议
- 财务预测:预计公司2023-2025年的营业收入分别为3.15亿、3.92亿、4.93亿,归母净利润分别为0.75亿、0.93亿、1.22亿。
- 评级建议:基于上述预测,公司当前估值为84.19、67.42、51.32倍PE,维持“增持”评级。
风险提示
- 宏观经济波动、产品开发风险、配方流失或失效、产品质量风险以及行业需求不足均为公司面临的潜在风险。
此报告总结了公司的业绩表现、经营分析、项目增长情况、投资建议以及风险提示,旨在提供对公司财务状况和未来发展潜力的全面评估。