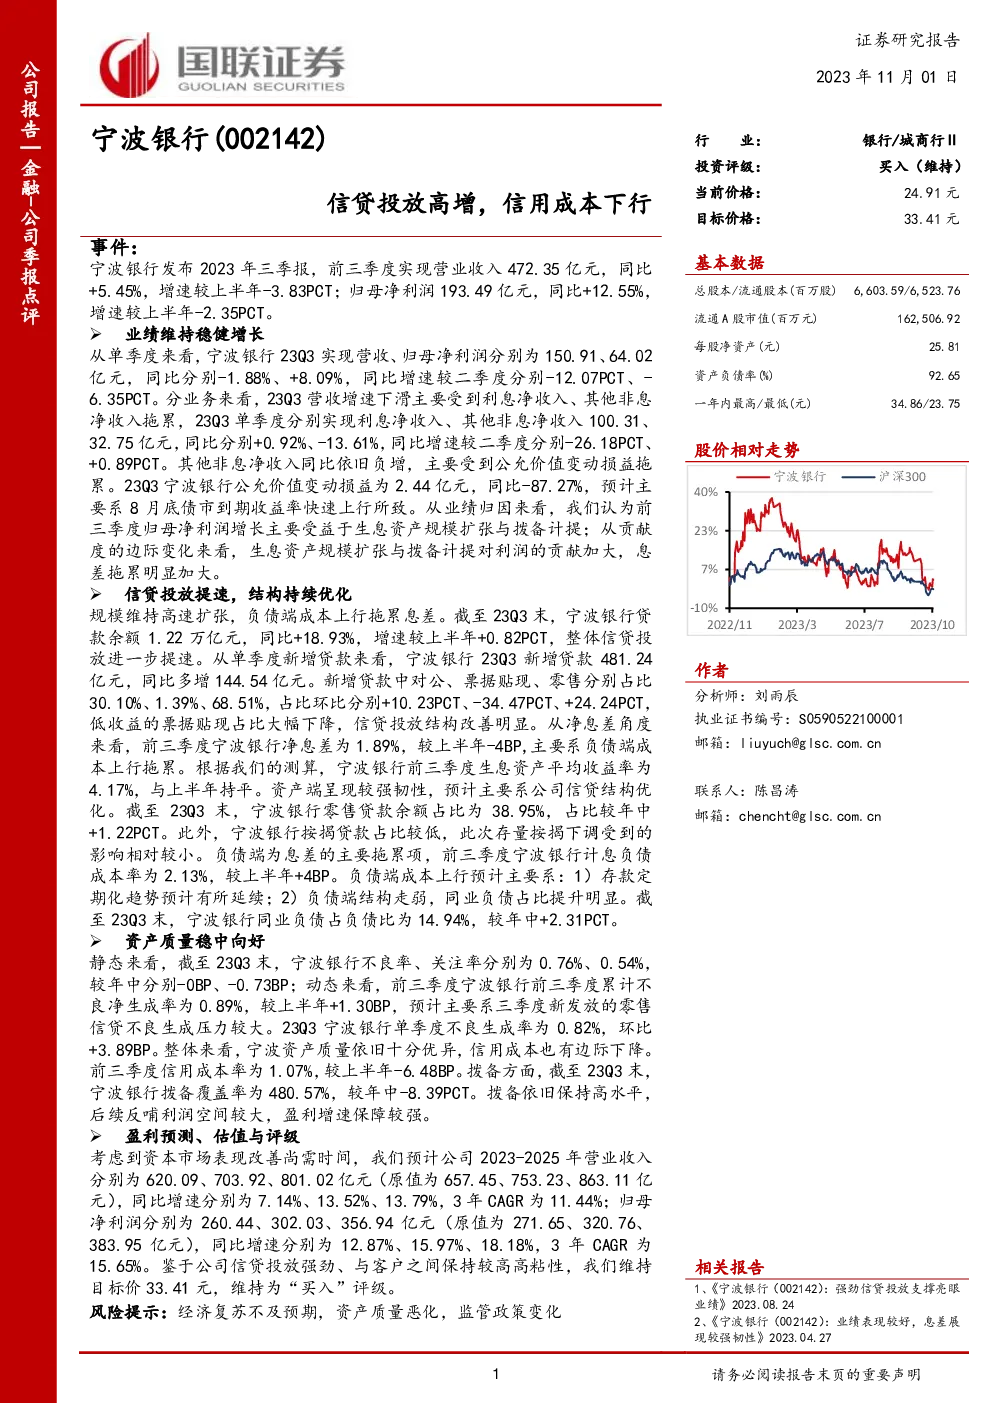
宁波银行在2023年的三季报中显示,其业绩保持稳健增长。尽管单季度营收和归母净利润分别出现了-1.88%和+8.09%的同比变化,与二季度相比,同比增速分别下滑了12.07个基点和减少了6.35个基点。分业务来看,利息净收入和非息净收入同比分别增长了0.92%和-13.61%,且非息净收入同比继续呈负增长状态,主要原因是公允价值变动损益下降了87.27%。
信贷投放方面,宁波银行的规模维持了高速扩张,至第三季度末,贷款余额达到了1.22万亿元,较上半年增长了18.93%,信贷投放进一步提速。单季度新增贷款481.24亿元,较去年同期多增144.54亿元。信贷结构也得到了优化,对公、票据贴现和零售贷款的占比分别为30.10%、1.39%和68.51%,相较于上半年,票据贴现占比显著下降,零售贷款占比则有所提升。
在息差方面,宁波银行的净息差在2023年第三季末为1.89%,较上半年下降了4个基点,主要是由于负债端成本的上升。资产端的收益率保持稳定,平均收益率为4.17%。资产质量方面,宁波银行的不良率和关注率分别保持在0.76%和0.54%,与年中相比分别下降了0个基点和0.73个基点。然而,三季度的新发放零售信贷不良生成压力较大,单季度不良生成率为0.82%,较上一季度增加了3.89个基点。尽管如此,整体资产质量仍然优异,信用成本率有所下降至1.07%,较上半年降低了6.48个基点。拨备覆盖率为480.57%,虽较年初有所下滑,但仍保持高位,为后续的利润反哺提供了空间。
对于未来预测,考虑到资本市场表现的改善仍需时间,分析师预计宁波银行2023年至2025年的营业收入分别为620.09亿、703.92亿和801.02亿元,同比增长7.14%、13.52%和13.79%;归母净利润分别为260.44亿、302.03亿和356.94亿元,同比增长12.87%、15.97%和18.18%。基于其强劲的信贷投放和与客户的高粘性,分析师维持目标价33.41元,并维持“买入”评级。尽管存在经济复苏不及预期、资产质量恶化和监管政策变化的风险,但宁波银行的财务表现和战略方向依然稳健。
总结而言,宁波银行在信贷投放、资产质量和盈利能力方面展现出积极的态势,但同时也面临市场波动带来的挑战。通过合理的财务管理和风险管理策略,宁波银行有望在未来继续保持稳定的增长态势。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。