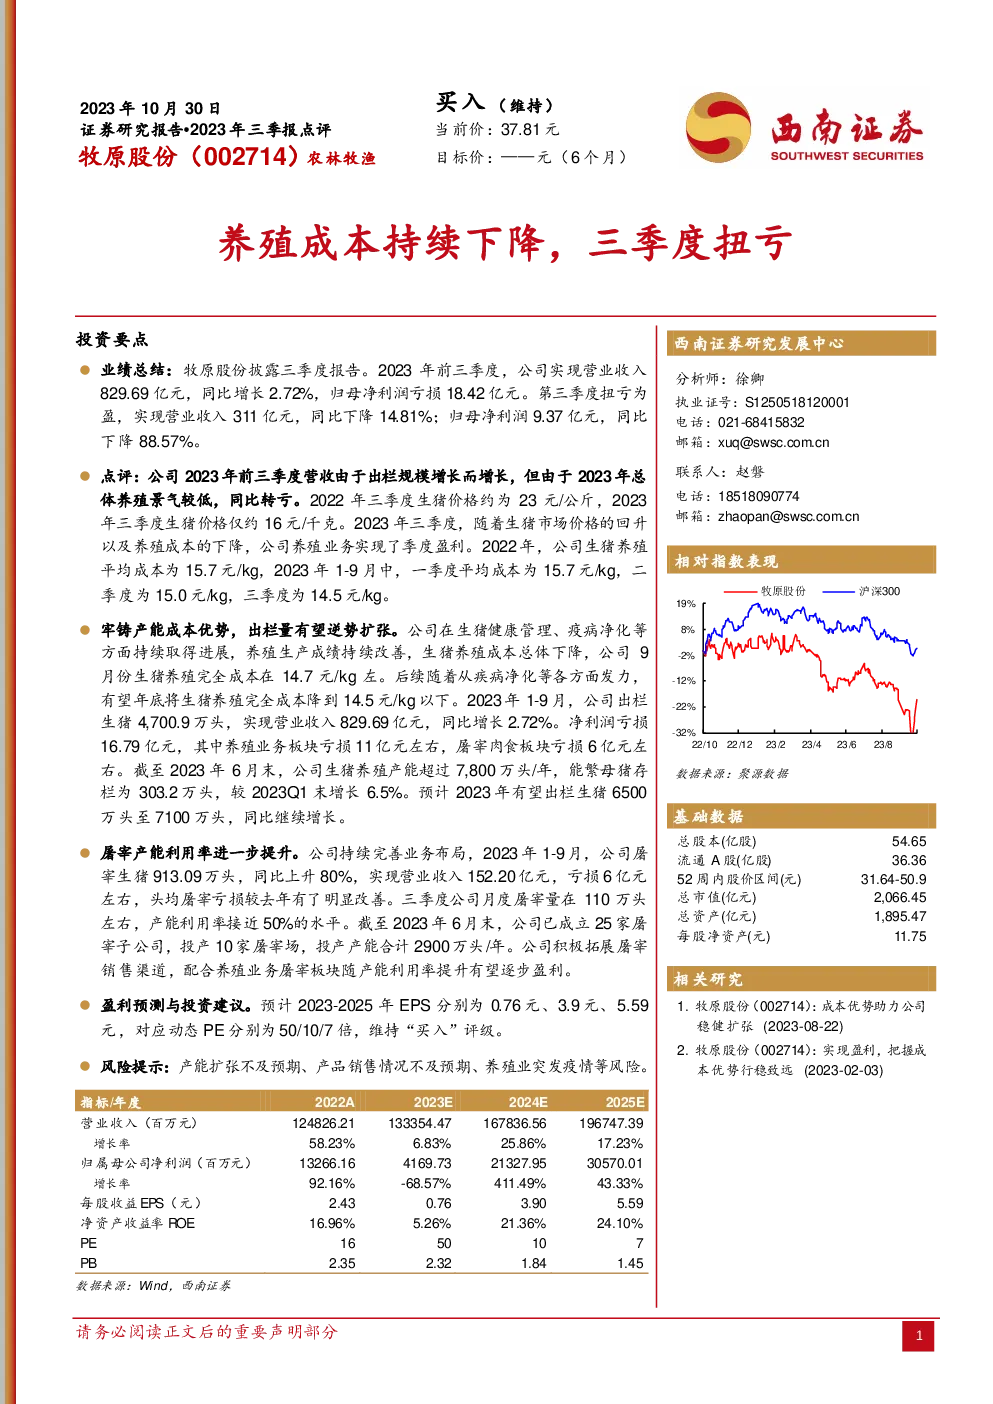
根据提供的文字内容,牧原股份(002714)的2023年三季报点评报告主要围绕以下几个关键点:
业绩总结
- 2023年前三季度:牧原股份实现营业收入829.69亿元,同比增长2.72%,但归母净利润亏损18.42亿元。
- 第三季度表现:虽然整体盈利情况不佳,但第三季度实现了扭亏为盈,营业收入为311亿元,同比下降14.81%,归母净利润为9.37亿元,同比下降88.57%。
点评
- 成本优势:尽管2023年全年盈利情况不如预期,但公司通过持续的成本优化和生产效率提升,使得第三季度的生猪养殖成本降至14.7元/kg左右,相比2022年的平均水平有所降低。
- 产能与扩张:公司出栏量稳步增长,预计2023年出栏生猪数量将在6500万至7100万头之间,同比增长。同时,通过疾病净化等措施,计划年底将完全成本降至14.5元/kg以下。
- 屠宰业务:屠宰产能利用率提升,2023年1-9月屠宰生猪913.09万头,同比上升80%,虽然亏损较大,但头均亏损相比去年有所改善。公司积极拓展销售渠道,预计随产能利用率提升,屠宰板块有望逐步实现盈利。
盈利预测与投资建议
- 盈利预测:预计2023-2025年EPS分别为0.76元、3.9元、5.59元,对应动态PE分别为50/10/7倍。
- 投资建议:维持“买入”评级,认为公司的长期成长潜力和成本优势支持其在行业中保持竞争力。
风险提示
- 产能扩张风险:产能扩张速度可能不达预期。
- 产品销售风险:产品销售情况可能不如预期。
- 疫情风险:养殖业面临突发疫情的风险。
其他要点
- 财务预测与估值:提供了详细的财务预测和估值模型,包括收入、净利润、每股收益等关键指标。
- 风险提示:报告明确指出可能存在的风险因素,为投资者提供决策参考。
综上所述,牧原股份在面对2023年养殖业的低景气度时,通过优化成本和产能管理,尤其是在第三季度实现了盈利的转折点,显示出公司强大的运营能力和对未来发展的乐观展望。然而,产能扩张速度、产品销售表现以及潜在的疫情风险仍需密切关注。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。