在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
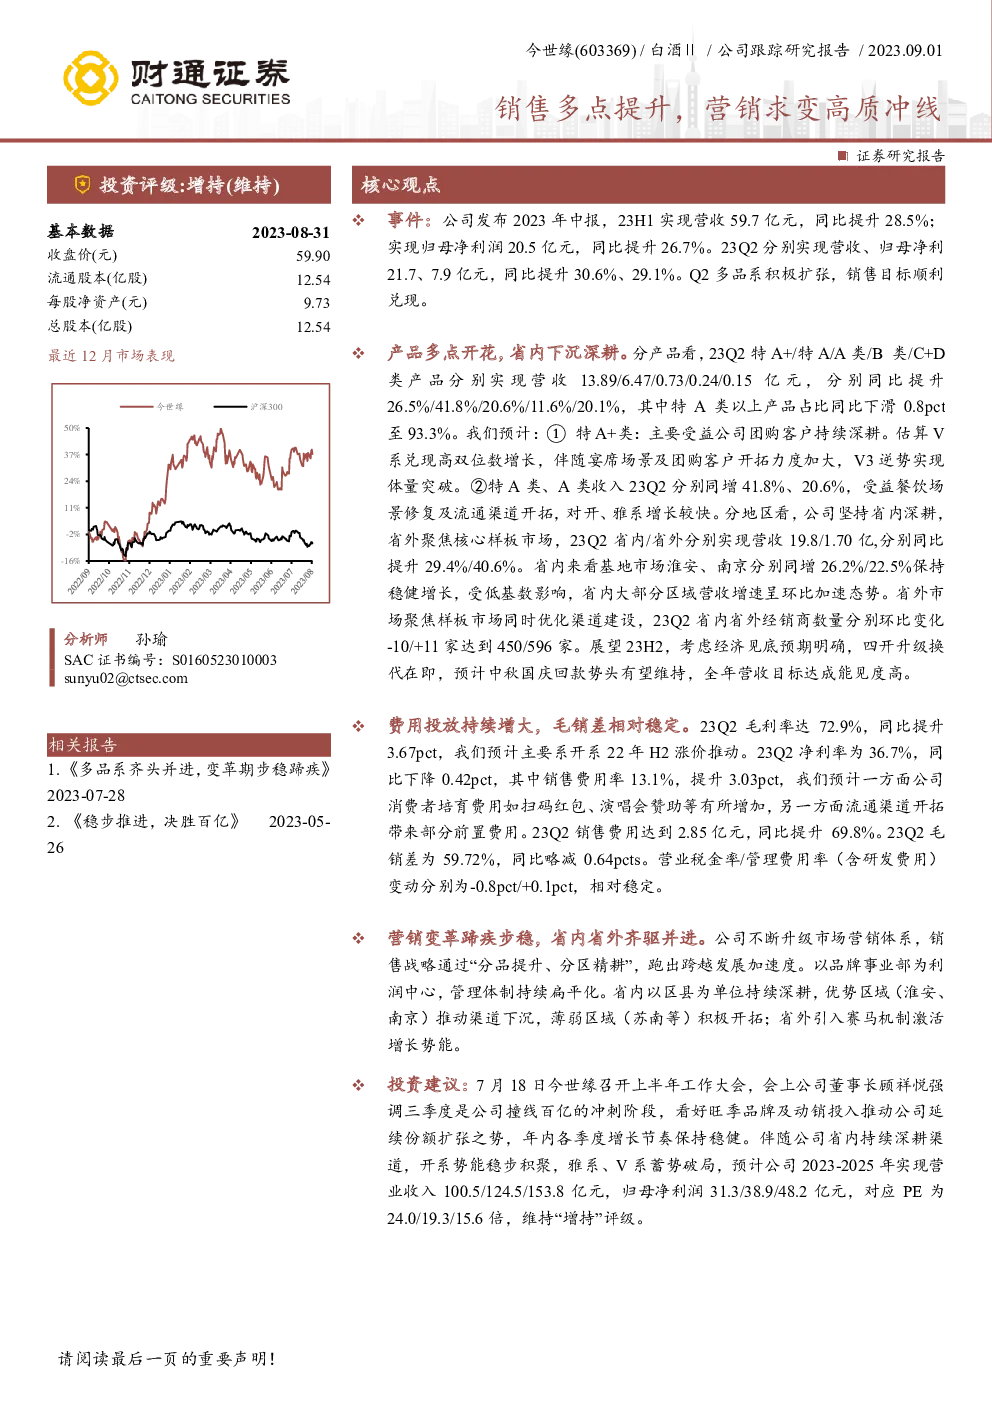
今世缘公司2023年中报显示,上半年营收为59.7亿元,同比增长28.5%,归母净利润为20.5亿元,同比增长26.7%。第二季度,公司实现营收21.7亿元,同比增长30.6%,归母净利7.9亿元,同比增长29.1%,主要得益于多品系产品的积极扩张和销售目标的顺利实现。
产品方面,公司呈现多元化增长趋势,特A+/特A/A类/B类/C+D类产品的收入分别增长26.5%、41.8%、20.6%、11.6%、20.1%,其中特A+类产品实现高双位数增长,V系列产品在宴席场景及团购客户的开拓下实现了体量突破。特A类和A类收入分别增长41.8%、20.6%,这得益于餐饮场景的恢复和流通渠道的拓展。在区域布局上,公司坚持省内深耕,省外聚焦核心样板市场,第二季度内省外市场经销商数量增加至596家,同比增长11%。预计下半年,随着经济回暖、四开升级和节假日效应,公司的营收目标将得以实现。
在费用投入方面,尽管销售费用同比提升69.8%,达到2.85亿元,但毛利率仍达到72.9%,同比提升了3.67个百分点。这主要得益于22年H2开系产品的价格上涨。净利率为36.7%,虽略有下降,但毛销差保持在59.72%,略微减少了0.64个百分点。营业税金率和管理费用率(含研发费用)的变化相对稳定。
营销策略方面,公司持续进行营销体系的升级和销售战略调整,通过“分品提升、分区精耕”的方式,实现了跨越发展的速度。品牌事业部作为利润中心,管理体系持续扁平化,省内以区县为单位深耕市场,省外则引入赛马机制激活增长动力。
根据盈利预测,预计2023-2025年公司营业收入分别为100.5亿元、124.5亿元、153.8亿元,归母净利润分别为31.3亿元、38.9亿元、48.2亿元,对应PE分别为24.0倍、19.3倍、15.6倍。基于此,维持“增持”评级。同时,公司面临的风险包括宏观经济修复不及预期、新品推广不力、食品安全问题以及消费场景恢复低于预期等。
财务报表显示,公司营业收入和净利润预计将持续增长,盈利能力稳健,增长潜力显著。公司的财务状况良好,资产负债率适中,现金流充裕,分红比例稳定,展现出较强的财务健康性和成长性。